Российский импортёр заказывает одежду на китайской фабрике. Чтобы получить нужный крой, он заранее отправляет туда лекала — бесплатно. Фабрика шьёт партию, присылает инвойс на стоимость одежды. Декларант указывает в ДТ именно эту сумму и выпускает товар. Через несколько месяцев приходит запрос из таможенного поста: «Предоставьте документы, подтверждающие, что в стоимость сделки включена стоимость лекал, переданных вами производителю».
Это не исключение и не случайная ошибка инспектора. Это стандартная проверка одного из самых часто упускаемых элементов таможенной стоимости — вспомогательных товаров и услуг, предоставленных покупателем продавцу (в международной практике — assists). Ниже разберём, что это такое, почему обязанность их декларировать не зависит от желания сторон и что делать, когда таможня уже начала проверку.
Что закон считает «вспомогательными товарами»
Статья 40 Таможенного кодекса ЕАЭС (далее — ТК ЕАЭС) устанавливает перечень дополнительных начислений, которые прибавляются к цене, фактически уплаченной или подлежащей уплате, при определении таможенной стоимости по методу 1. Подпункт 2 пункта 1 этой статьи посвящён товарам и услугам, которые покупатель прямо или косвенно предоставил продавцу бесплатно или по сниженной цене для использования в связи с производством и продажей ввозимых товаров.
В международной таможенной практике такие товары и услуги называют assists (ассисты). Российское законодательство специального термина не вводит, однако понятие полностью соответствует статье 8.1(b) Соглашения ВТО об оценке таможенной стоимости, участницей которого являются страны ЕАЭС.
Практический смысл: если вы что-то бесплатно даёте производителю — будь то сырьё, чертежи или пресс-форма — и из этого получается ввозимый товар, закон считает, что стоимость вашего вклада входит в «реальную» цену приобретения.
Четыре категории ассистов: что нужно включать в таможенную стоимость
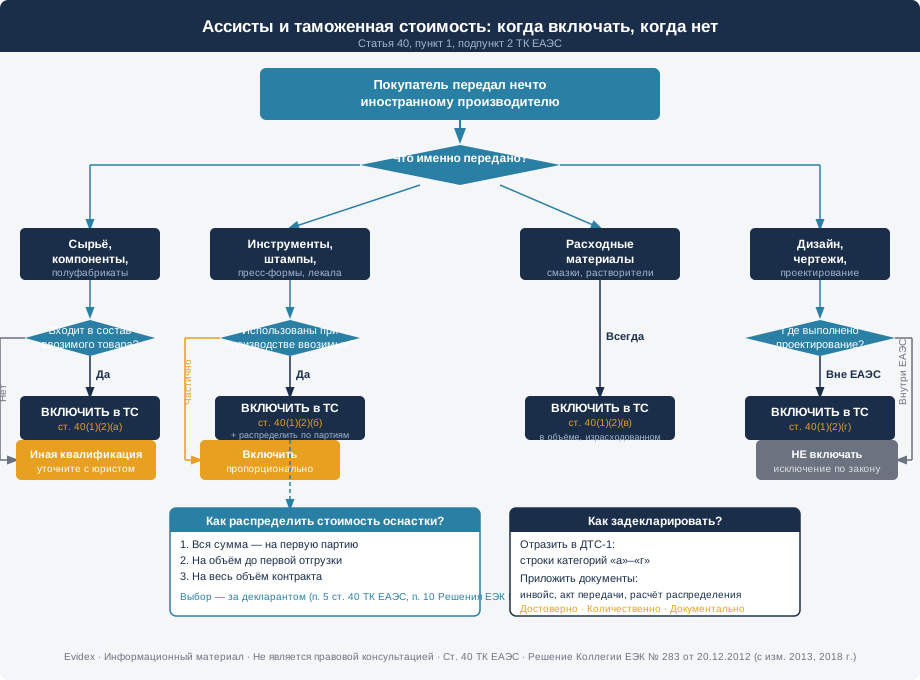
Подпункт 2 пункта 1 статьи 40 ТК ЕАЭС делит ассисты на четыре группы.
| Категория | Что сюда входит | Типичные примеры |
|---|---|---|
| «а» — Сырьё и компоненты | Сырьё, материалы, детали, полуфабрикаты и иные товары, входящие в состав ввозимого товара | Ткань, пряжа, кожа, металлозаготовки, электронные компоненты, упаковочный материал, вошедший в изделие |
| «б» — Инструменты, штампы, формы | Инструменты, штампы, пресс-формы и иные подобные товары, использованные при производстве | Пресс-формы для пластика или металла, штампы для тиснения, лекала и шаблоны, оснастка, литьевые формы |
| «в» — Расходные материалы | Материалы, израсходованные при производстве | Смазки, растворители, флюсы, расходные части, использованные при изготовлении партии |
| «г» — Проектирование и дизайн | Проектирование, разработка, инженерная и конструкторская работа, художественное оформление, дизайн, эскизы и чертежи — выполненные за пределами таможенной территории ЕАЭС | Промышленный дизайн заказанный у зарубежного дизайн-бюро, технические чертежи, разработанные в стране производства |
Важный правовой нюанс — категория «г»: проектирование и дизайн включаются в ассисты только если они выполнены за пределами ЕАЭС. Если российская компания разработала чертежи силами собственного конструкторского отдела и передала их китайскому заводу — эта стоимость не является ассистом для целей таможенной стоимости. Если те же чертежи заказала у немецкого или китайского дизайн-бюро — входит в ассисты. Это авторская интерпретация формулировки ТК ЕАЭС; окончательную квалификацию конкретной ситуации рекомендуется согласовывать с юридическим редактором.
Условие применения: «в связи с производством и продажей для вывоза»
Не каждый товар, переданный иностранному партнёру, становится ассистом. Статья 40 ТК ЕАЭС и Решение Коллегии ЕЭК от 20.12.2012 № 283 (с последующими изменениями, в т.ч. Решением № 42 от 27.03.2018) требуют, чтобы товар/услуга была предоставлена «для использования в связи с производством и продажей для вывоза на таможенную территорию Союза».
Это означает:
- Ассистом является только то, что непосредственно связано с производством товаров, которые вы ввозите. Пресс-форма, используемая для выпуска продукции, которая вся остаётся в Китае, — не ассист с точки зрения вашей таможенной стоимости.
- Если пресс-форма используется частично для вашей продукции и частично для других заказчиков, включается только пропорциональная часть её стоимости.
Как рассчитать стоимость ассиста
Пункт 11 Правил ЕЭК № 283 (с изм.) устанавливает следующий порядок оценки:
| Ситуация | Что включается |
|---|---|
| Ассист куплен покупателем у третьего лица | Фактическая цена приобретения |
| Ассист произведён покупателем самостоятельно | Расходы на производство |
| Ассист уже использовался ранее | Первоначальная стоимость за минусом начисленного износа (амортизации) |
| Ассист арендован/взят в аренду | Стоимость аренды |
| Ассист получен из общественных источников (например, публично доступные чертежи) | Только стоимость получения копии (формулировка требует уточнения у юридического редактора) |
К стоимости ассиста добавляются все расходы, связанные с его предоставлением (доставкой) продавцу, включая стоимость возврата, если таковой предусмотрен. Это прямо установлено пунктом 6 статьи 40 ТК ЕАЭС.
Как распределить стоимость ассиста по партиям
Пресс-форма обычно используется при выпуске не одной, а многих партий. Пункт 5 статьи 40 ТК ЕАЭС и пункт 10 Правил ЕЭК № 283 (с изм.) предоставляют декларанту право выбора метода распределения. Распределение должно быть разумным и применимым к конкретным обстоятельствам, основанным на имеющихся документах и принятых принципах бухгалтерского учёта.
| Метод распределения | Суть | Когда применимо |
|---|---|---|
| На первую партию | Вся стоимость ассиста включается в таможенную стоимость первой ввезённой партии | Если нужно быстро «закрыть» ассист бухгалтерски; при небольшом объёме производства |
| По количеству единиц до начала первой поставки | Стоимость распределяется на весь объём, произведённый к моменту первой отгрузки | При длительном производственном цикле до первого ввоза |
| По общему объёму контракта | Стоимость распределяется на всё количество товара, предусмотренное рамочным договором | При долгосрочном контракте с несколькими партиями |
Право выбора — у декларанта. Таможня не вправе принудительно навязать метод, однако может оспорить выбранный, если он не подкреплён документами или явно противоречит хозяйственной логике.
Где отражать ассисты в декларации таможенной стоимости
Ассисты отражаются в декларации таможенной стоимости по форме ДТС-1 (применяется при методе 1). Согласно Правилам заполнения ДТС-1, стоимость товаров и услуг, предоставленных покупателем бесплатно, указывается в специально отведённых строках, соответствующих категориям «а»–«г» статьи 40 ТК ЕАЭС.
Точные номера граф текущей формы ДТС-1 подлежат проверке по актуальному Решению ЕЭК, регулирующему форму декларации таможенной стоимости. Это следует уточнить у юридического редактора перед публикацией.
Если стоимость ассиста равна нулю (например, лекала были изготовлены самостоятельно ещё до введения ЕАЭС и полностью самортизированы), в форме указывается «0» с соответствующим обоснованием.
Когда и как таможня проверяет ассисты
Признаки, которые привлекают внимание таможни
Таможенный контроль может быть инициирован как до выпуска товаров, так и после. На практике ассисты чаще обнаруживаются при:
- Мониторинге профиля поставщика. Если вы регулярно ввозите продукцию с конкретной фабрики, а стоимость единицы товара необъяснимо ниже рынка — это сигнал для углублённой проверки.
- Анализе документов при декларировании. Контракт с пунктом «покупатель обеспечивает производителя материалами / оснасткой» прямо указывает на ассисты.
- Таможенном контроле после выпуска. Статья 325 ТК ЕАЭС регулирует запрос документов при проверке, начатой до выпуска товаров (в том числе продолжающейся после выпуска под обеспечение), а статья 326 ТК ЕАЭС — проверку, начатую после выпуска.
Что происходит при запросе документов
Запрос в рамках проверки таможенной стоимости (статья 325 ТК ЕАЭС) должен быть обоснованным и содержать (пункт 5 статьи 325 ТК ЕАЭС):
- перечень признаков, указывающих на то, что заявленные сведения должным образом не подтверждены либо могут являться недостоверными;
- перечень конкретно запрашиваемых документов и сведений;
- срок для их предоставления.
После получения запроса у декларанта есть возможность либо представить документы и обоснование, либо выпустить товар под обеспечение уплаты таможенных платежей (если выпуск ещё не произошёл) с последующим урегулированием. При выпуске под обеспечение документы могут быть представлены в течение 60 календарных дней с даты регистрации декларации; таможня принимает решение не позднее 30 календарных дней с даты их получения (пункты 14–15 статьи 325 ТК ЕАЭС). Если проверка инициирована после выпуска, таможня направляет требование в порядке, установленном статьёй 325, и декларант обязан ответить в установленный срок.
Если в результате проверки таможня установит занижение таможенной стоимости, она составит КТС (корректировку таможенной стоимости). По ней будут доначислены таможенные пошлины и НДС, возможны пени.
Типичные ошибки декларантов при ассистах
«Мы не знали, что это нужно декларировать». Незнание правовой нормы не освобождает от обязанности. Статья 40 ТК ЕАЭС не предусматривает исключений по критерию осведомлённости.
Ассист задокументирован в контракте, но не включён в ДТС-1. Самая распространённая ситуация: в контракте есть пункт «покупатель предоставляет производителю оснастку», но в ДТС-1 по этой строке стоит прочерк. Таможня видит расхождение.
Неправильная оценка ассиста. Включена только часть расходов (например, стоимость материала пресс-формы без стоимости её изготовления и доставки в Китай).
Отсутствие распределения по партиям. Стоимость одной пресс-формы, используемой при многолетних поставках, не распределена ни по одному методу — декларант просто не включил её ни разу.
«Сырьё — это отдельная поставка, не ассист». Если вы вывозили сырьё на переработку и ввозите готовую продукцию — применяются разные таможенные процедуры. Важно правильно квалифицировать экономическую природу сделки: переработка вне таможенной территории или купля-продажа с предоставлением ассистов. Это принципиально разные режимы. Квалификация конкретной ситуации требует юридического анализа.
Дизайн разработан зарубежным бюро, но не признан ассистом. Декларант ошибочно считает, что передача чертежей — это не товарная операция.
Что делать, если таможня уже запросила документы или выставила КТС
Шаг 1 — Проверьте основание запроса
Изучите запрос: он должен быть обоснованным (содержать конкретные признаки, а не общие формулировки). Если запрос не содержит обоснования, это самостоятельный аргумент при обжаловании.
Шаг 2 — Соберите документы
Используйте приведённый ниже чек-лист. Документы должны быть достоверными, количественно определяемыми и документально подтверждёнными — именно такие требования установлены пунктом 3 статьи 40 ТК ЕАЭС.
Шаг 3 — Подготовьте расчёт
Составьте письменный расчёт стоимости ассиста с обоснованием выбранного метода распределения. Приложите бухгалтерские документы, подтверждающие фактические расходы (накладные, акты, платёжные поручения, документы об амортизации).
Шаг 4 — Оцените позицию по КТС
Если таможня уже приняла решение о КТС, у декларанта есть право обжаловать его. Жалоба на решение таможенного органа подаётся в течение трёх месяцев со дня, когда лицу стало известно или должно было стать известно о нарушении его прав (часть 1 статьи 289 Федерального закона от 03.08.2018 № 289-ФЗ). Вышестоящий таможенный орган обязан рассмотреть жалобу в течение одного месяца с момента поступления, с возможностью продления не более чем ещё на один месяц (статья 297 того же закона).
Параллельное или альтернативное обжалование возможно в арбитражном суде.
Шаг 5 — Не делайте этого
- Не игнорируйте запрос. Непредоставление документов может привести к принятию таможней решения о КТС на основе имеющихся данных, то есть в наиболее невыгодном для декларанта варианте.
- Не уничтожайте и не переписывайте документы о ранее состоявшейся передаче ассистов.
- Не корректируйте задним числом бухгалтерские данные без надлежащего правового обоснования.
Чек-лист документов для подтверждения ассистов
Этот перечень носит ориентировочный характер и должен быть скорректирован с учётом конкретных обстоятельств:
Часто задаваемые вопросы
Мы отправили пресс-формы в Китай три года назад и с тех пор регулярно ввозим продукцию. Таможня только сейчас обратила внимание. Распространяется ли это на все прошлые поставки?
Таможня вправе проводить контроль после выпуска товаров. Конкретные сроки, в течение которых возможна такая проверка и доначисление платежей, установлены законодательством ЕАЭС и российским таможенным законом. Объём возможных претензий зависит от периода проверки, количества деклараций и того, как была распределена стоимость пресс-форм. Этот вопрос требует юридического анализа конкретных обстоятельств.
Мы сами разработали чертежи в России и просто передали их производителю в Китае. Это ассист?
По буквальному тексту подпункта «г» подпункта 2 пункта 1 статьи 40 ТК ЕАЭС, проектирование и дизайн включаются только если они выполнены за пределами ЕАЭС. Если разработка произведена российским юридическим или физическим лицом на территории России, формальный критерий «выполнено за пределами таможенной территории» не соблюдён. Однако конкретная квалификация зависит от деталей: кто именно выполнял работу, в какой стране, на каком оборудовании — уточните с юридическим редактором.
Что если пресс-форма стоила совсем немного — несколько тысяч рублей?
Закон не устанавливает минимального порога стоимости ассиста для целей включения в таможенную стоимость. Если ассист предоставлен и использован при производстве, его стоимость должна быть отражена в ДТС-1. Вместе с тем на практике приоритет проверок зачастую направлен на случаи существенного занижения. Это оценочное суждение, не являющееся правовой нормой.
Мы арендуем пресс-форму, а не покупаем её. Нужно ли включать арендную плату?
Да. Пункт 11 Правил ЕЭК № 283 (с изм.) прямо предусматривает, что при аренде ассиста включается стоимость аренды. Арендные расходы, относящиеся к объёму производства ввозимой партии, добавляются к таможенной стоимости.
Производитель оплатил изготовление пресс-формы сам, но мы компенсируем ему эту стоимость отдельным платежом, не отражённым в инвойсе на товар. Возникает ли проблема?
Если оплата пресс-формы уже включена в цену товара (пусть и опосредованно), двойного счёта нет — но важно это документально обосновать. Если же она полностью вынесена за рамки инвойса и не отражена в ДТС-1, таможня вправе квалифицировать это как занижение таможенной стоимости. Такой платёж, вероятнее всего, подпадает под понятие «иные платежи, прямо или косвенно осуществлённые покупателем» в пользу продавца. Квалификация требует изучения договорной документации.
Как подготовиться до того, как возникнет проблема
Правильная стратегия — выстроить учёт ассистов как часть стандартного процесса подготовки к декларированию:
- При заключении контракта с иностранным производителем: фиксировать все передаваемые ассисты в спецификации с указанием их стоимости.
- Получить первичные документы на ассисты (инвойсы, акты) до или одновременно с оформлением первой партии.
- Выбрать метод распределения стоимости ассиста и закрепить его документально.
- Отразить ассисты в ДТС-1 при каждой поставке, по которой они используются.
- Хранить документацию на протяжении всего срока, установленного для хранения документов таможенного контроля.
Проверьте вашу позицию с Evidex
Если вы получили запрос документов от таможни, КТС или уже обжалуете решение о корректировке таможенной стоимости в связи с ассистами — важно оценить полноту имеющейся документации и корректность расчёта до подачи ответа.
Evidex помогает импортёрам структурировать ответ на запрос таможни, выявить противоречия в документах и подготовить обоснованную позицию. Отправьте документы на проверку →
Evidex не является таможенным брокером, юридическим представителем или консультантом. Материал носит информационный характер и не заменяет профессиональную правовую консультацию.