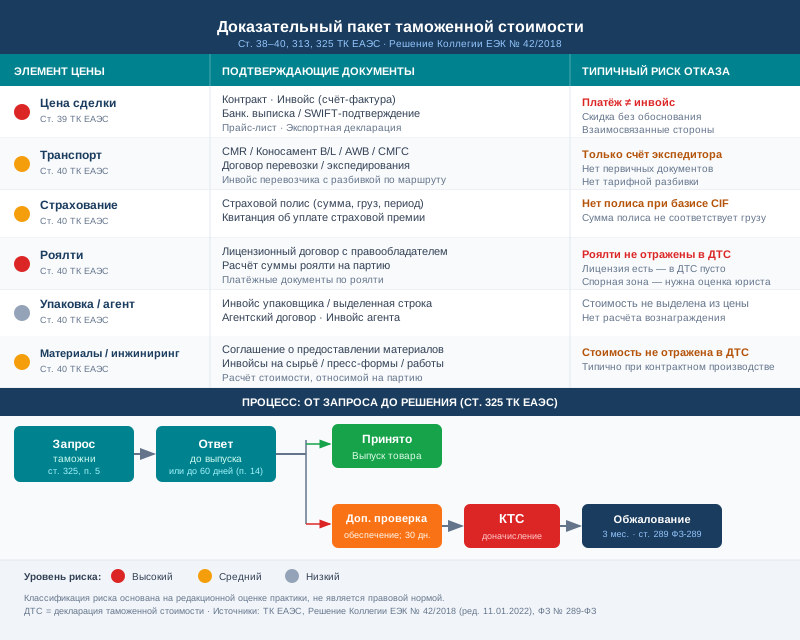
Декларация зарегистрирована, товар на складе временного хранения — и вдруг поступает запрос о представлении дополнительных документов или уведомление о том, что таможня инициирует дополнительную проверку. Возможен и другой сценарий: товар уже выпущен под обеспечение, и через несколько недель приходит решение о корректировке таможенной стоимости (КТС). В обоих случаях вопрос один: какие именно документы нужны, что конкретно вызвало сомнения и что теперь делать?
Эта статья разбирает нормативную логику: что входит в таможенную стоимость, какие документы подтверждают каждый её элемент и по каким юридическим основаниям таможня вправе их не принять. Конкретный результат зависит от фактов дела — статья не заменяет консультацию специалиста.
Правовая основа: кто что доказывает
Обязанность подтвердить заявленную таможенную стоимость лежит на декларанте. Это прямо следует из пункта 10 статьи 38 ТК ЕАЭС: сведения о таможенной стоимости «должны основываться на достоверной, количественно определяемой и документально подтверждённой информации».
Таможенный орган со своей стороны вправе — а при обнаружении признаков недостоверности обязан — проверить правильность определения стоимости. Статья 313 ТК ЕАЭС устанавливает особенности такого контроля: проверяется как выбор метода определения стоимости, так и его применение. Часть 3 той же статьи делегирует Евразийской экономической комиссии право устанавливать признаки недостоверного определения стоимости и основания для признания заявленных сведений недостоверными — эти признаки закреплены в Решении Коллегии ЕЭК от 27 марта 2018 года № 42.
Статья 325 ТК ЕАЭС регулирует проверку документов до выпуска товаров. Важная процедурная гарантия для декларанта закреплена в пункте 5 той же статьи: запрос таможенного органа должен быть обоснованным и содержать перечень признаков, указывающих на сомнения в достоверности стоимости, а также перечень дополнительно запрашиваемых документов. Немотивированный запрос «предоставить все документы» нормам ТК ЕАЭС не отвечает.
Документы, не представленные до выпуска, могут быть поданы позднее — в срок, не превышающий 60 календарных дней со дня регистрации таможенной декларации (пункт 14 статьи 325 ТК ЕАЭС). Таможенный орган обязан завершить проверку не позднее 30 календарных дней после получения этих документов или истечения срока их подачи. На период дополнительной проверки товар, как правило, выпускается под обеспечение уплаты таможенных платежей.
Что входит в таможенную стоимость: структура по статье 40 ТК ЕАЭС
По методу 1 (основному) таможенная стоимость — это не просто цена из инвойса. Статья 39 ТК ЕАЭС определяет её как стоимость сделки, то есть цену, фактически уплаченную или подлежащую уплате, дополненную начислениями по статье 40 ТК ЕАЭС.
К таким дополнительным начислениям относятся:
- расходы на перевозку товаров до места прибытия на таможенную территорию ЕАЭС;
- расходы на страхование в связи с перевозкой;
- расходы на тару и упаковку, если они включаются в стоимость товара как единое целое;
- лицензионные и иные платежи за использование объектов интеллектуальной собственности, которые покупатель обязан уплатить как условие продажи данных товаров;
- вознаграждение посредникам (агентам), кроме вознаграждения, уплачиваемого покупателем своему агенту;
- часть дохода от последующей перепродажи или использования, причитающаяся продавцу;
- стоимость товаров и услуг, предоставленных покупателем продавцу бесплатно или по сниженной цене для использования при производстве ввозимых товаров (сырьё, материалы, инструменты, пресс-формы и т. п.);
- расходы на проектирование, разработку, инженерную и конструкторскую работу, необходимую для производства ввозимых товаров, выполненную за пределами таможенной территории ЕАЭС.
Это означает: доказывать нужно не только саму цену контракта, но и каждый из перечисленных элементов в том размере, в котором он осуществлён или подлежит оплате.
Документы по каждому элементу таможенной стоимости
Договорная цена
Основу пакета составляет внешнеторговый договор купли-продажи (контракт). Таможня изучает его предметные статьи, условия платежа, положения о скидках и о связанных сторонах.
К контракту прилагаются:
- Коммерческий инвойс (счёт-фактура) — полное описание товара, количество, цена за единицу, общая сумма, базис поставки по Инкотермс.
- Платёжные документы — выписки по счёту, SWIFT-сообщения, подтверждающие реальный перевод денег или его намерение. Если оплата ещё не произошла — документы о форме расчётов (аккредитив, гарантия).
- Прайс-лист или коммерческое предложение продавца — особенно значимы при нестандартных ценах или существенных скидках.
- Экспортная таможенная декларация страны отправки — законодательно не является обязательным документом, однако её наличие существенно снижает вероятность вопросов: она подтверждает, что цена задекларирована при вывозе на том же уровне.
- Деловая переписка о согласовании цены — при скидках, бонусах, нестандартных условиях.
Транспортные расходы
Расходы на доставку до места прибытия на таможенную территорию ЕАЭС включаются в таможенную стоимость вне зависимости от базиса поставки: при FOB или EXW покупатель организует транспортировку сам и несёт эти расходы — они должны быть задекларированы и подтверждены.
Документы:
- Транспортная накладная — CMR (автотранспорт), коносамент B/L (морской), авианакладная AWB, железнодорожная накладная СМГС.
- Договор перевозки или договор транспортно-экспедиционного обслуживания.
- Инвойс перевозчика или экспедитора с расшифровкой стоимости по конкретному маршруту и отправке.
Частая проблема: перевозка организована через экспедитора, который выставляет сводный счёт без детализации. Таможня вправе запросить расчётную таблицу или подтверждение тарифа от фактического перевозчика.
Страхование груза
- Страховой полис с указанием страховой суммы, описанием груза и периода страхования.
- Квитанция об уплате страховой премии или выписка, подтверждающая платёж.
При базисе CIF страхование обязательно по условиям Инкотермс — отсутствие полиса автоматически вызывает вопросы. Если страхование в конкретной поставке отсутствует, целесообразно приложить письменное пояснение с указанием причины.
Роялти и лицензионные платежи
Если покупатель уплачивает правообладателю роялти за использование торговой марки, патента или иного объекта интеллектуальной собственности и эта обязанность является условием продажи данного товара — роялти включаются в таможенную стоимость по статье 40 ТК ЕАЭС.
Документы:
- Лицензионный договор или соглашение с правообладателем.
- Расчёт суммы роялти, относящейся к конкретной партии товара.
- Платёжные документы по роялти (если платёж уже осуществлён).
Правовая оценка: вопрос о том, является ли выплата роялти «условием продажи» конкретных товаров, зависит от формулировок лицензионного и коммерческого договора. Это спорная зона, по которой существует значительная судебная практика. Рекомендуется оценка юриста по конкретному делу.
Прочие начисления
- Упаковка и тара: если стоимость упаковки не включена в цену товара отдельной строкой, она всё равно должна быть отражена в ДТС. Подтверждается инвойсом упаковщика или выделенной строкой в контракте.
- Вознаграждение посредникам (агентам): агентские договоры и инвойсы агентов с расчётом суммы вознаграждения.
Buyer-furnished materials и инжиниринг
Два элемента статьи 40, которые регулярно остаются незадекларированными:
- Товары и услуги, предоставленные покупателем продавцу бесплатно или по сниженной цене (сырьё, материалы, инструменты, пресс-формы, технологическая оснастка, потребляемые при производстве ввозимых товаров). Документы: соглашение о предоставлении; инвойсы или иные документы, подтверждающие стоимость переданных ресурсов; расчёт доли, приходящейся на ввозимую партию.
- Расходы на проектирование, разработку, инженерную и конструкторскую работу, выполненную за пределами таможенной территории ЕАЭС и необходимую для производства ввозимых товаров. Документы: договор на выполнение работ; инвойс разработчика; расчёт суммы, относимой на партию товара.
Это особенно актуально при контрактном производстве: если покупатель передаёт производителю пресс-формы или финансирует разработку, их стоимость включается в таможенную стоимость каждой ввозимой партии пропорционально.
Сводная таблица: элементы цены — документы — риски
| Элемент таможенной стоимости | Ключевые подтверждающие документы | Типичное основание для непринятия |
|---|---|---|
| Цена сделки (ст. 39 ТК ЕАЭС) | Контракт, инвойс, SWIFT/выписка, прайс-лист, переписка | Сумма фактического платежа не совпадает с инвойсом; скидка без обоснования; взаимосвязанные стороны |
| Транспортные расходы (ст. 40) | Накладная (CMR/B/L/AWB), договор перевозки, инвойс перевозчика | Только сводный счёт экспедитора без первичных; нет разбивки по маршруту |
| Страхование (ст. 40) | Страховой полис, квитанция страховщика | Нет полиса при базисе CIF; страховая сумма не соответствует стоимости груза |
| Роялти (ст. 40) | Лицензионный договор, расчёт роялти, платёжные документы | Роялти не отражены в ДТС при действующем лицензионном договоре |
| Упаковка / тара (ст. 40) | Инвойс упаковщика или выделенная строка в контракте | Стоимость не выделена из общей цены товара |
| Агентское вознаграждение (ст. 40) | Агентский договор, инвойс агента с расчётом | Нет документов о размере и основании вознаграждения |
| Buyer-furnished materials / инжиниринг (ст. 40) | Соглашение о предоставлении материалов/работ; инвойсы на их приобретение; расчёт стоимости, относимой на партию | Стоимость не включена в ДТС, хотя покупатель бесплатно поставлял продавцу сырьё, инструменты или конструкторскую документацию |
Когда метод 1 неприменим: методы 2–6
Метод 1 не применяется, если хотя бы одно из четырёх условий статьи 39 ТК ЕАЭС не выполнено:
- Покупатель ограничен в правах на использование и распоряжение товаром (кроме допустимых исключений — географических ограничений, обязательных требований законодательства).
- Цена зависит от условий или обязательств, влияние которых на неё невозможно количественно оценить.
- Часть дохода от последующей перепродажи прямо или косвенно причитается продавцу (и это не отражено в цене по статье 40).
- Покупатель и продавец взаимосвязаны, и взаимосвязь повлияла на цену сделки.
В таком случае применяются последовательно методы 2–6 (статьи 41–45 ТК ЕАЭС): по стоимости сделки с идентичными товарами, с однородными товарами, вычитания, сложения и резервный метод. Для каждого метода предусмотрен свой набор документов и источников ценовой информации — порядок применения детализирован решениями Коллегии ЕЭК № 202, 214, 273 (2012) и № 138 (2019). Порядок применения метода 1 регулируется Решением Коллегии ЕЭК № 283 от 20.12.2012 (в ред. от 27.03.2018).
Почему таможня может не принять документы
Формальные основания
Таможенный орган вправе не принять документы, если:
- в документах отсутствуют обязательные реквизиты — подпись, дата, печать (там, где она обязательна), наименование сторон;
- перевод на русский язык выполнен фрагментарно или не заверен надлежащим образом;
- сведения в документах противоречат друг другу (количество в инвойсе не совпадает с упаковочным листом или транспортной накладной; описание товара расходится с техническим паспортом);
- документы содержат исправления без удостоверительных отметок или нечитаемы.
Формальные нарушения, как правило, устранимы — достаточно запросить у контрагента корректный документ или нотариально заверенный перевод.
Содержательные основания (статья 313 ТК ЕАЭС, Решение Коллегии ЕЭК № 42/2018)
Содержательные основания сложнее: речь идёт о сомнениях таможни в том, что задекларированная стоимость соответствует действительности. Решение № 42/2018 (в редакции от 11.01.2022) закрепляет признаки недостоверного определения таможенной стоимости в прилагаемом Положении. Ниже изложены категории, которые устойчиво прослеживаются в правоприменительной практике; точные формулировки признаков необходимо проверять по действующей редакции Положения:
- Значительное отклонение заявленной стоимости от ценовой информации, которой располагает таможня по идентичным или однородным товарам.
- Взаимосвязь покупателя и продавца без документального обоснования того, что взаимосвязь не повлияла на цену (сравнительный анализ цен, тест рентабельности).
- Расхождение между суммой, указанной в инвойсе, и фактически подтверждёнными платёжными документами.
- Отсутствие сведений об условиях поставки и оплаты либо наличие доказательств их недостоверности.
- Несоответствие технических характеристик, описания или количества товара в различных документах.
Важно: обнаружение признака — ещё не решение о КТС. Это основание для дополнительной проверки, в ходе которой декларант может представить пояснения и документы.
Чек-лист при получении запроса таможни
Типичные ошибки при формировании пакета
1. Инвойс без контракта. Инвойс подтверждает сумму и состав поставки, но не условия сделки. Без контракта таможня не может оценить, является ли цена рыночной или зависит от особых условий.
2. Оплата через третье лицо без документального объяснения. Если фактический плательщик — не покупатель по контракту, нужны документы об основании (агентский договор, поручение, уступка требования). Иначе возникает разрыв между контрактом и платёжными документами.
3. Расхождение базиса поставки в контракте и ДТС. Если в контракте FOB Shanghai, а в ДТС задекларированы транспортные расходы до российской границы — без подтверждения того, что покупатель их организовал, вопросы гарантированы.
4. Только счёт экспедитора — без первичных документов перевозчика. Экспедиторский инвойс не является первичным транспортным документом. Таможня вправе запросить ставку фактического перевозчика, договор фрахта или тарифную таблицу.
5. Роялти есть — в ДТС пусто. Если действует лицензионный договор с правообладателем товарного знака и покупатель регулярно платит роялти — их отсутствие в ДТС является прямым поводом для КТС. Этот элемент часто упускается даже опытными декларантами.
6. Скидка без документального обоснования. Цена ниже рыночного уровня — не нарушение, но требует объяснения: накопительная скидка по программе лояльности, скидка за объём, особые условия дистрибьюторского договора. Всё это должно быть задокументировано.
7. Письменные пояснения без приложений. Пояснение в свободной форме — не замена первичному документу. Если таможня запросила «документы о порядке ценообразования», пояснительная записка без приложений её не удовлетворит.
8. Покупатель поставлял продавцу материалы или работы — в ДТС пусто. Если покупатель бесплатно или по сниженной цене передавал продавцу сырьё, инструменты, пресс-формы, конструкторскую документацию или оплачивал инжиниринговые работы, эта стоимость должна быть включена в таможенную стоимость по статье 40 ТК ЕАЭС. На практике этот элемент регулярно остаётся незадекларированным, особенно при контрактном производстве.
Часто задаваемые вопросы
Можно ли обжаловать КТС после того, как товар уже выпущен?
Да. После выпуска таможенная стоимость оспаривается в административном порядке — жалоба подаётся в вышестоящий таможенный орган в течение трёх месяцев со дня, когда лицо узнало или должно было узнать о нарушении своего права, либо со дня истечения срока для принятия таможенным органом решения (статья 289 Федерального закона № 289-ФЗ). Пропущенный срок может быть восстановлен при наличии уважительных причин. Жалоба должна быть рассмотрена в течение одного месяца (статья 297 того же закона); начальник таможенного органа вправе продлить рассмотрение ещё на один месяц с уведомлением заявителя в течение трёх рабочих дней. Параллельно или последовательно возможно обращение в арбитражный суд.
Что произойдёт, если не ответить на запрос таможни?
До выпуска — таможня вправе отказать в выпуске товаров. После выпуска, в период дополнительной проверки, — принять решение о корректировке таможенной стоимости на основании имеющейся у неё ценовой информации. Молчание в данном случае работает против декларанта.
Обязательно ли прикладывать экспортную декларацию страны вывоза?
ТК ЕАЭС не делает её обязательным документом. Однако это один из документов, которые таможня вправе запросить, а её отсутствие может расцениваться как неполнота подтверждения заявленных сведений. На практике экспортная декларация — один из наиболее весомых косвенных доказательств достоверности цены.
Что делать, если продавец отказывается предоставить экспортную декларацию или прайс-лист?
Это распространённая ситуация, особенно при работе через торговых агентов или с производителями из Китая. В таком случае целесообразно документально зафиксировать обращение к продавцу (переписка, официальный запрос) и предоставить таможне имеющиеся альтернативные подтверждения: биржевые котировки, публичные прайс-листы аналогичных производителей, отраслевые ценовые справочники.
Как таможня определяет «значительное отклонение» цены?
Конкретный процентный порог в ТК ЕАЭС не установлен. Таможенный орган использует ценовую информацию из собственных баз данных, ранее задекларированных сопоставимых товаров, публичных источников (биржевые котировки, каталоги производителей). Методология формирования и применения этих баз данных — предмет правовых споров и активной судебной практики. Требует оценки юриста.
Если таможня скорректировала стоимость по методу 6 — это законно?
Метод 6 (резервный, статья 45 ТК ЕАЭС) применяется только тогда, когда ни один из методов 1–5 не может быть применён последовательно. Использование метода 6 без обоснования невозможности применения предыдущих методов — самостоятельное основание для обжалования КТС.
Проверьте свой пакет до того, как это сделает таможня
Запрос таможни или КТС — не финальное решение, а точка входа в процедуру подтверждения. Важно правильно диагностировать, какой элемент цены вызвал сомнения, собрать первичные документы именно по нему и убедиться в том, что все документы пакета согласованы между собой.
В Evidex можно загрузить имеющиеся документы и получить структурированный анализ доказательного пакета — без обещаний конкретного таможенного решения, но с чётким пониманием того, что уже есть, чего не хватает и что можно добавить к пакету.
Статья носит информационный характер и не является юридической консультацией по конкретному делу.