Сценарий, с которого всё начинается
Вы ввозите оборудование из Китая. Контракт подписан на условиях FOB Shanghai, стоимость — 80 000 USD. Инвойс на ту же сумму. Таможенный декларант вносит в ДТ 80 000 USD как таможенную стоимость, вы платите пошлины и НДС. Через месяц таможня присылает запрос: где фрахтовый счёт? Где страховка? И почему в декларации нет этих расходов?
Это не редкость. FOB означает, что цена инвойса не включает фрахт и страхование — их нужно добавить к таможенной стоимости отдельно. Если декларант этого не сделал, таможня имеет право провести дополнительную проверку, запросить документы и в итоге скорректировать таможенную стоимость (КТС) в сторону увеличения.
Или обратная ситуация: товар идёт на условиях DAP Москва. Декларант принял цену инвойса за таможенную стоимость — а в ней заложены расходы на доставку от границы России до склада в Москве. Такие расходы исключаются из таможенной стоимости, значит импортёр переплатил пошлины.
В обоих случаях корень проблемы — непонимание того, что именно входит в цену при разных базисах поставки Incoterms, и как это соотносится с требованиями таможенного законодательства ЕАЭС.
Правовая основа: почему условия поставки важны для таможни
Таможенная стоимость ввозимых товаров определяется по правилам Таможенного кодекса ЕАЭС (ТК ЕАЭС). Приоритетный метод — метод по стоимости сделки с ввозимыми товарами (метод 1, ст. 39 ТК ЕАЭС).
Суть метода: за основу берётся цена, фактически уплаченная или подлежащая уплате за товар при его продаже для вывоза на таможенную территорию ЕАЭС, к которой прибавляются дополнительные начисления, перечисленные в ст. 40 ТК ЕАЭС.
Статья 40 ТК ЕАЭС устанавливает, что к цене сделки добавляются (ниже — начисления, наиболее значимые при Incoterms-поставках; полный перечень в п. 1 ст. 40 шире и охватывает 7 подпунктов):
- расходы на перевозку (транспортировку) ввозимых товаров до места прибытия на таможенную территорию ЕАЭС;
- расходы на погрузку, разгрузку или перегрузку ввозимых товаров;
- расходы на страхование в связи с перевозкой;
- вознаграждение посредникам (агентам);
- расходы на тару и упаковку;
- лицензионные и иные платежи за использование объектов интеллектуальной собственности (при наличии условия о роялти, связанного со сделкой).
Статья 40 ТК ЕАЭС также устанавливает, что из цены исключаются — при условии, что эти расходы выделены из цены и подтверждены документально (ст. 40 п. 2 ТК ЕАЭС):
- расходы на транспортировку по таможенной территории ЕАЭС (после места прибытия);
- пошлины, налоги и сборы, уплачиваемые в связи с ввозом товаров;
- расходы на строительство, сборку, монтаж, обслуживание после ввоза.
Ключевое понятие: «Место прибытия» — это первый пункт въезда товара на таможенную территорию ЕАЭС. Для морских грузов — как правило, первый порт ЕАЭС, в который заходит судно с товаром. Для автомобильных перевозок — пункт пропуска через государственную границу. Для авиагрузов — аэропорт первого приземления в ЕАЭС. Применительно к конкретному маршруту и виду транспорта определение «места прибытия» может иметь нюансы — его следует уточнять в нормах ТК ЕАЭС, регулирующих соответствующий вид перевозки.
Из этого правила следует практический принцип: таможенная стоимость должна отражать цену CIF у границы ЕАЭС — то есть стоимость товара с учётом всех расходов до момента пересечения границы ЕАЭС, включая фрахт и страхование. Независимо от того, какой Incoterm указан в контракте, декларант обязан привести задекларированную сумму к этому стандарту.
Именно здесь начинается работа с Incoterms: цена инвойса при разных базисах поставки включает разный состав расходов, и декларанту нужно чётко понимать, что уже учтено в цене, а что требует отдельного добавления или исключения.
Как разные Incoterms влияют на расчёт таможенной стоимости
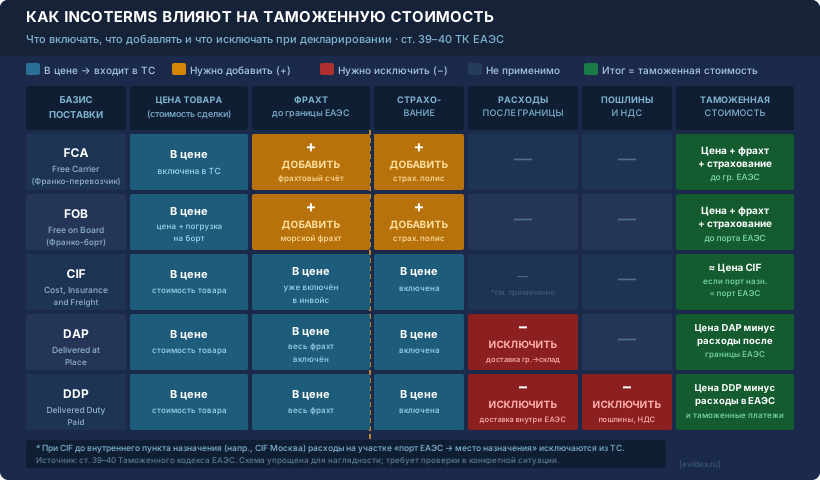
Сводная таблица
| Базис поставки | Что входит в цену инвойса | Что добавить к ТС | Что исключить из ТС | Уровень риска ошибки |
|---|---|---|---|---|
| EXW | Только товар на складе продавца | Всё: вывоз, погрузка, фрахт, страхование до границы ЕАЭС | — | Высокий |
| FCA (склад продавца) | Товар + погрузка на транспорт покупателя | Фрахт от места FCA до границы ЕАЭС + страхование | — | Высокий |
| FCA (порт/терминал) | Товар + доставка до порта + сдача перевозчику | Фрахт до границы ЕАЭС + страхование | — | Средний |
| FOB | Товар + доставка до борта судна в порту отправки | Морской фрахт + страхование | — | Средний |
| CFR / CNF | Товар + фрахт до порта назначения | Страхование | — | Низкий |
| CIF | Товар + фрахт + страхование до порта назначения | Как правило, ничего* | — | Низкий |
| CPT | Товар + фрахт до места назначения (мультимодаль) | Страхование | Фрахт после пункта прибытия в ЕАЭС (при необходимости) | Средний |
| CIP | Товар + фрахт + страхование до места назначения | Как правило, ничего* | Фрахт и страхование после пункта прибытия в ЕАЭС | Средний |
| DAP | Все расходы до места назначения включительно | — | Фрахт и иные расходы от границы ЕАЭС до места доставки | Высокий |
| DDP | Все расходы + таможенные пошлины и НДС | — | Таможенные пошлины, НДС, расходы внутри ЕАЭС | Очень высокий |
*При условии, что порт назначения совпадает с местом прибытия на таможенную территорию ЕАЭС.
Разбор по ключевым базисам поставки
FCA (Free Carrier / Франко перевозчик)
FCA — один из самых распространённых базисов в поставках из Китая и Европы, но при этом один из наиболее конфликтных с точки зрения таможни.
Почему проблема: «Место» при FCA может быть очень разным — от склада продавца в промышленной зоне до контейнерного терминала в порту. В зависимости от этого в цену войдёт разный объём расходов.
Что добавляется к таможенной стоимости:
- фрахт от места передачи перевозчику до пункта прибытия в ЕАЭС;
- страхование груза.
Типичная ошибка: декларант знает, что базис — FCA, но не запрашивает у экспедитора разбивку: «от склада до порта» — это уже входит в FCA или нет? Если в контракте указано «FCA [завод продавца]», а перевозка до порта China — за счёт покупателя, то этот участок тоже нужно включить в таможенную стоимость.
Документы, подтверждающие расходы: фрахтовый счёт (freight invoice), экспедиторское поручение, морской коносамент или авианакладная.
FOB (Free on Board / Франко борт)
FOB — исторически самый популярный базис в российском импорте, особенно для морских перевозок из Азии.
Что входит в цену FOB: стоимость товара + расходы по доставке товара до борта судна в порту отправки (погрузка на борт).
Что НЕ входит: морской фрахт, страхование.
Что добавляется к таможенной стоимости:
- стоимость морского (авиа, железнодорожного) фрахта до порта прибытия в ЕАЭС;
- стоимость страхования.
Практика таможенных проверок: таможня при FOB в первую очередь запрашивает фрахтовый счёт и счёт на страхование. Если эти расходы декларантом не включены в ДТ или документы отсутствуют, высока вероятность запроса дополнительных документов по ст. 325 ТК ЕАЭС.
Частый сценарий: фрахт оплачивается на условиях «freight collect» (то есть плательщик — получатель в России). В этом случае счёт на фрахт приходит уже после прихода судна, и если декларант не дождался его или задекларировал товар досрочно, в ДТ возникает пробел.
CIF (Cost, Insurance and Freight / Стоимость, страхование и фрахт)
CIF — самый «удобный» базис для таможенного оформления, поскольку цена инвойса уже включает фрахт и страхование до порта назначения.
Ключевое условие совпадения: порт назначения в инвойсе должен быть одновременно местом прибытия на таможенную территорию ЕАЭС.
Пример корректного применения: CIF Novorossiysk, CIF Vladivostok — если это первый российский порт, в который заходит судно с товаром.
Пример ошибки: CIF Moscow или CIF «inland destination». Москва — не морской порт и не место прибытия на таможенную территорию ЕАЭС. Если в инвойсе указан CIF Moscow, значит цена включает не только фрахт до российского порта, но и доставку по территории России. Расходы на этот участок (порт → Москва) нужно исключить из таможенной стоимости, выделив их документально.
Что нужно иметь:
- страховой полис или сертификат с указанием страховой суммы;
- коносамент (Bill of Lading) с указанием порта назначения;
- фрахтовый счёт (если страховка и фрахт выделены отдельно от суммы инвойса).
DAP (Delivered at Place / Поставка в место назначения)
DAP — базис, при котором продавец берёт на себя все расходы по доставке до указанного места назначения. Именно здесь чаще всего возникает переплата таможенных пошлин.
Что входит в цену DAP: стоимость товара + все расходы на доставку до места назначения, включая фрахт, страхование, выгрузку в пункте назначения. Не включены: таможенные пошлины и налоги страны ввоза.
Проблема с таможенной стоимостью: место назначения при DAP, как правило, находится на таможенной территории ЕАЭС — в российском городе, на складе покупателя. Но таможенная стоимость включает расходы только до места прибытия в ЕАЭС (границы), а не до конечного склада.
Что нужно исключить из ТС:
- расходы на транспортировку от пограничного пункта прибытия до места доставки по DAP;
- расходы на выгрузку в месте назначения (если они выделены);
- прочие расходы, понесённые после пересечения границы ЕАЭС.
Для исключения расходов необходима документация: отдельный счёт от перевозчика/экспедитора с разбивкой расходов на участок «граница — место назначения», либо письмо продавца с расшифровкой структуры цены.
Пример: DAP Москва, инвойс на 100 000 EUR. Из них 8 000 EUR — доставка от Брест (граница) до Москвы. Таможенная стоимость = 92 000 EUR (+ корректировка на страхование, если применимо). Если декларант задекларирует 100 000 EUR, он переплатит пошлины с 8 000 EUR.
Когда условия контракта и инвойса расходятся
Это одна из самых частых причин запросов по ст. 325 ТК ЕАЭС и последующей КТС.
Типичные расхождения:
В контракте — FOB, в инвойсе — нет указания на базис. Таможня не может проверить, какие расходы входят в цену, и запрашивает фрахтовые документы.
В контракте — CIF, в инвойсе — выделены строки «goods» и «freight», но страховка не указана. Вопрос: входит ли страхование в цену, кто её оплатил, есть ли полис?
Базис в контракте изменился дополнительным соглашением, а инвойс выставлен по старым условиям. Таможня сверяет контракт и инвойс — и находит противоречие.
Инвойс выставлен в другой валюте, чем контракт. Необходима документация об обменных курсах и расчётах.
Производитель — не продавец по контракту. Есть посредник-трейдер. Его вознаграждение либо входит в цену инвойса, либо нет — и это нужно подтвердить документально (ст. 40 ТК ЕАЭС о вознаграждении посредникам).
Что делать при расхождении: не ждать запроса таможни, а самостоятельно подготовить пояснительное письмо с описанием структуры цены и приложить его к пакету документов при декларировании.
Документальный чек-лист при декларировании по разным Incoterms
Базовый пакет (для любого базиса поставки)
Дополнительные документы по базису поставки
| Базис | Дополнительные документы |
|---|---|
| EXW, FCA | Счёт на экспортную перевозку; договор транспортировки; счёт на страхование |
| FOB | Счёт на морской/авиа фрахт; страховой полис или сертификат |
| CFR | Страховой полис или сертификат; подтверждение об отсутствии страхования (при необходимости) |
| CIF | Страховой полис/сертификат с указанием страховой суммы; коносамент с портом назначения |
| CPT, CIP | Счёт на фрахт с разбивкой по участкам; страховой полис (для CIP) |
| DAP, DDP | Счёт перевозчика с разбивкой расходов «до границы» и «после границы»; письмо продавца о структуре цены; расчёт таможенных платежей (для DDP) |
При получении запроса по ст. 325 ТК ЕАЭС
Важно: согласно п. 5 ст. 325 ТК ЕАЭС запрос таможенного органа должен быть обоснованным и содержать перечень конкретно запрашиваемых документов. Запрос без такого перечня не отвечает требованиям нормы — на практике это может служить аргументом при обжаловании или при ответе на запрос. (Квалификация запроса как ненадлежащего и последствия такого нарушения — предмет юридической оценки в конкретной ситуации.)
Типичные ошибки и их последствия
Ошибка 1: FOB без фрахтового счёта
Ситуация: декларант заносит цену FOB как таможенную стоимость, не добавляя фрахт и страховку. Последствие: таможня запрашивает фрахтовые документы по ст. 325 ТК ЕАЭС; при их отсутствии или непредставлении — КТС с доначислением таможенных платежей. Как избежать: запрашивать у экспедитора счёт на фрахт и страховой сертификат заблаговременно, до подачи ДТ.
Ошибка 2: DAP без разбивки расходов
Ситуация: декларант принимает полную цену DAP как таможенную стоимость, не вычитая расходы на доставку внутри ЕАЭС. Последствие: переплата таможенных пошлин и НДС; потребуется возврат/зачёт (процедура сложная, занимает месяцы). Как избежать: запрашивать у продавца breakdown цены — сколько стоит товар + фрахт до границы, и сколько — доставка от границы до склада.
Ошибка 3: CIF до пункта назначения внутри страны
Ситуация: в инвойсе указано «CIF Moscow» или «CIF Yekaterinburg», а таможенная стоимость заявлена по полной цене. Последствие: в таможенную стоимость включена доставка внутри ЕАЭС, что увеличивает базу для расчёта пошлин и НДС. Как избежать: при CIF до внутреннего пункта назначения запрашивать у перевозчика счёт на участок от первого порта ЕАЭС до места назначения и исключать эту сумму из ТС.
Ошибка 4: Расхождение базиса в контракте и инвойсе
Ситуация: дополнительным соглашением базис был изменён с FOB на CIF, но инвойс выставлен без указания страховки и фрахта отдельно. Последствие: таможня не может подтвердить, входят ли страхование и фрахт в цену инвойса, и запрашивает пояснения. Как избежать: при смене базиса — фиксировать изменение в дополнительном соглашении к контракту и требовать от продавца инвойс, отражающий структуру цены.
Ошибка 5: FCA без уточнения «где именно»
Ситуация: контракт — FCA, но не указано, является ли местом передачи склад продавца или порт отправки. Разница в расходах — существенная. Последствие: таможня может посчитать, что в цену не включены расходы до порта, и потребовать их добавить. Как избежать: в контракте всегда указывать полное наименование места при FCA («FCA [адрес склада продавца]» или «FCA [название терминала, порт]»).
FAQ
Можно ли использовать любой базис Incoterms при ввозе в ЕАЭС?
Да, законодательство ЕАЭС не запрещает какой-либо конкретный базис поставки. Главное — правильно рассчитать таможенную стоимость исходя из требований ст. 39–40 ТК ЕАЭС: привести заявленную сумму к эквиваленту CIF у границы ЕАЭС.
Что делать, если страховки нет — товар везли без страхования?
Страхование груза не является обязательным условием ввоза. Если страхование не оформлялось, в ДТ расходы на страхование не указываются. Таможня может запросить подтверждение, что страховка действительно не была оформлена (письмо экспедитора, контракт без страховой оговорки).
Как подтвердить стоимость фрахта, если он включён в цену CIF?
При CIF цена фрахта и страхования включена в общую сумму инвойса и может быть не выделена отдельно. Если у таможенного органа возникнут сомнения в составе цены (ст. 325 ТК ЕАЭС), он вправе запросить дополнительные документы — на практике это обычно коносамент с портом назначения и фрахтовый счёт или сертификат с указанием ставки фрахта. Конкретный перечень запрашиваемых документов определяется обстоятельствами конкретной поставки.
Что делать, если таможня уже скорректировала таможенную стоимость (КТС), а мы с ней не согласны?
Решение таможенного органа о КТС можно обжаловать. Срок подачи жалобы в вышестоящий таможенный орган — 3 месяца с того дня, когда лицо узнало или должно было узнать о нарушении своих прав (ст. 289 ч. 1 Федерального закона № 289-ФЗ). Жалоба рассматривается в течение 1 месяца, срок может быть продлён не более чем ещё на 1 месяц (ст. 297 Федерального закона № 289-ФЗ). Параллельно возможно обжалование в арбитражном суде.
Incoterms 2010 или 2020 — имеет ли значение редакция?
Для целей таможенного контроля таможня ориентируется на текст контракта и фактический состав расходов, а не на редакцию Incoterms. Тем не менее в контракте рекомендуется прямо указывать: «Incoterms® 2020», чтобы избежать разночтений при проверке.
Продавец — из страны ЕАЭС, товар — из третьей страны. Применяются ли те же правила?
Если товар происходит из третьей страны и ввозится через территорию другого государства ЕАЭС, схема расчёта таможенной стоимости остаётся той же: расходы до места прибытия на таможенную территорию ЕАЭС. Конкретные правила зависят от таможенной процедуры и страны первоначального ввоза — это отдельная тема для анализа.
Что проверить прямо сейчас
Если вы уже прошли таможенное оформление или готовитесь к нему:
- Убедитесь, что базис поставки в контракте и в инвойсе совпадают. Расхождение — первый сигнал для таможни.
- Проверьте, добавлены ли фрахт и страхование к заявленной таможенной стоимости при FOB, FCA, EXW.
- Проверьте, исключены ли расходы после границы ЕАЭС при DAP и DDP.
- Убедитесь, что у вас есть фрахтовый счёт и страховой документ — два ключевых документа, которые таможня запрашивает в первую очередь.
- Если пришёл запрос по ст. 325 ТК ЕАЭС — проверьте, конкретны ли запрашиваемые документы, и соберите полный пакет до истечения срока.
Как Evidex помогает разобраться в ситуации
Evidex — инструмент для анализа документов по таможенной стоимости. Вы загружаете контракт, инвойс, транспортные и страховые документы — система помогает выявить расхождения между базисом поставки и составом заявленных расходов, подготовить структурированный ответ на запрос таможни или позицию для обжалования КТС.
Передать документы на разбор в Evidex
Evidex не заменяет таможенного представителя или юриста, но помогает структурировать документальную базу и выявить слабые места до того, как решение о КТС уже принято.
Статья носит информационный характер. Изложенное является авторской интерпретацией действующих норм ТК ЕАЭС и Федерального закона № 289-ФЗ. По конкретным ситуациям рекомендуется консультация с таможенным представителем или юристом.
Правовой редактор: юридическая проверка не завершена Дата актуализации: 2026-08-15
Связанные материалы: