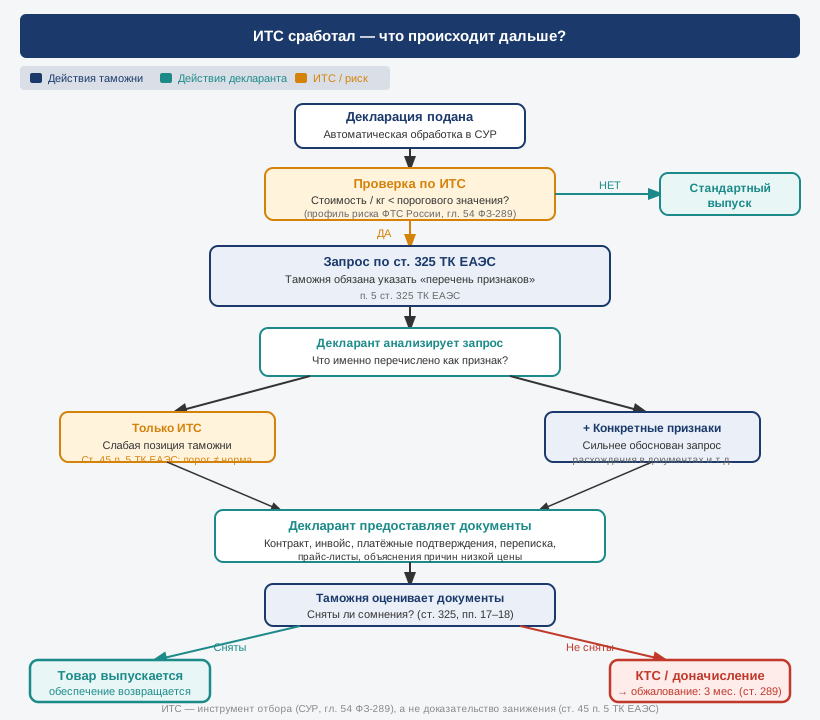
Таможня прислала запрос о предоставлении дополнительных документов. В мотивировочной части — фраза о том, что заявленная таможенная стоимость ниже «индекса таможенной стоимости» (ИТС) по соответствующему коду ТН ВЭД. Многие декларанты в этот момент решают, что спорить бесполезно: «Таможня уже знает, что мы занизили». Это ошибочное прочтение ситуации, и оно ведёт к неверным действиям — вплоть до добровольной корректировки, которая не была обязательной.
В этой статье разбираем, что такое ИТС с точки зрения права, где он находится в правовой системе ЕАЭС и России, что происходит после его срабатывания и почему само по себе отклонение от ИТС не является доказательством недостоверности заявленной стоимости.
Что такое ИТС
Индекс таможенной стоимости — статистический ориентир: пороговое значение таможенной стоимости на единицу веса (как правило, рублей за килограмм) для определённой товарной позиции ТН ВЭД. Он рассчитывается на основе массива данных из ранее оформленных деклараций и отражает типичный уровень стоимости, сложившийся по данной товарной группе.
Когда заявленная таможенная стоимость конкретной партии оказывается ниже порогового значения ИТС, в автоматизированной системе таможенного оформления срабатывает профиль риска, и декларация направляется на дополнительный контроль.
Важное разграничение: ИТС — это индикатор риска, а не правовая норма и не минимально допустимое значение таможенной стоимости. Он не установлен ни ТК ЕАЭС, ни федеральным законом. Конкретные пороговые значения ИТС по кодам ТН ВЭД содержатся в профилях рисков ФТС России — в большинстве случаев это документы для служебного пользования (ДСП), недоступные декларанту в открытом виде.
Как ИТС соотносится с системой управления рисками
Система управления рисками (СУР) в таможенных органах России урегулирована главой 54 Федерального закона от 03.08.2018 № 289-ФЗ «О таможенном регулировании в Российской Федерации» (статьи 312–316). Согласно этой структуре:
- Статья 312 определяет цели применения СУР: обеспечение соблюдения таможенного законодательства, предотвращение и пресечение нарушений, повышение эффективности таможенного контроля.
- Статья 313 регулирует реализацию процесса управления рисками в таможенных органах.
- Статья 315 устанавливает, какие сведения могут содержаться в профилях и индикаторах рисков.
Ключевое: СУР — это система целевого отбора, а не механизм доказывания. Профиль риска указывает таможенному инспектору, какую партию стоит проверить. Факт попадания декларации под профиль риска ничего не говорит о достоверности или недостоверности заявленных сведений.
Что происходит после срабатывания ИТС: процедура по статье 325 ТК ЕАЭС
Когда декларация попадает в зону риска, таможня инициирует проверку документов и сведений до выпуска товаров — статья 325 ТК ЕАЭС «Проверка таможенных, иных документов и (или) сведений, начатая до выпуска товаров».
Что таможня обязана сделать (пункт 5 статьи 325 ТК ЕАЭС)
Запрос дополнительных документов должен быть мотивирован и содержать:
- перечень признаков, указывающих на то, что сведения должным образом не подтверждены либо могут являться недостоверными;
- перечень дополнительно запрашиваемых документов и (или) сведений;
- сроки их представления.
Это принципиально: ссылки только на срабатывание профиля риска или на отклонение от ИТС недостаточно для обоснованного запроса в правовом смысле. Таможня обязана указать, какие именно признаки конкретной партии вызывают сомнения.
Сроки представления документов в рамках проверки до выпуска
| Ситуация | Срок представления документов |
|---|---|
| Документы, влияющие на размер платежей (срок выпуска не продлён) | Не позднее 4 часов до истечения срока выпуска |
| Иные документы (не влияющие на платежи) | Не позднее 2 часов до истечения срока выпуска |
| Документы, влияющие на платежи (срок выпуска продлён) | Не позднее 1 рабочего дня до истечения продлённого срока |
| После выпуска товаров под обеспечение (п. 14 ст. 325) | До 60 календарных дней с даты регистрации декларации |
Источник: пункты 7, 14 статьи 325 ТК ЕАЭС. Уточняйте применимые сроки применительно к вашей конкретной ситуации у таможенного представителя или юриста.
Что происходит после получения документов
После получения документов таможня обязана завершить их проверку не позднее 30 календарных дней (пункт 14 статьи 325 ТК ЕАЭС).
Если представленные документы не подтверждают достоверность заявленной стоимости и не устраняют основания для проверки, таможня на основании имеющихся сведений принимает решение о внесении изменений в декларацию (фактически оформляет КТС — пункты 17–18 статьи 325 ТК ЕАЭС). Именно здесь возникают доначисления.
Почему ИТС не доказывает занижение: правовое обоснование
1. ИТС — статистика, а не правовая норма
ИТС отражает среднюю или медианную стоимость по базе деклараций. Реальный разброс цен на один и тот же товар может быть значительным: разные страны происхождения, разные условия поставки (Инкотермс), разные объёмы партий, разная коммерческая история отношений с контрагентом. Товар может законно стоить ниже медианы при наличии объективных причин: крупная партия, скидки за постоянное сотрудничество, специфика рынка.
2. Запрет использовать минимальную таможенную стоимость как основу расчёта (ст. 45 ТК ЕАЭС)
Пункт 5 статьи 45 ТК ЕАЭС устанавливает перечень оснований, которые прямо запрещено использовать при расчёте таможенной стоимости по резервному методу (метод 6). В этот перечень включены в том числе:
- минимальная таможенная стоимость товаров (подпункт 6);
- произвольная или фиктивная стоимость (подпункт 7).
ИТС по своей природе функционирует как статистически выводимый минимальный порог. Его применение в качестве самостоятельной базы для корректировки стоимости противоречит приведённому перечню.
Правовая ремарка: Пункт 5 статьи 45 буквально относится к резервному методу. Применительно к иным методам и к этапу, предшествующему корректировке, этот запрет действует в связке с общими принципами главы 5 ТК ЕАЭС. Точное толкование в конкретной ситуации требует юридической проверки.
3. Обязанность обосновать запрос конкретными признаками
Пункт 5 статьи 325 ТК ЕАЭС прямо требует, чтобы запрос содержал «перечень признаков». Если единственным основанием является срабатывание профиля риска по ИТС, декларант вправе поставить под сомнение правомерность запроса.
На практике таможня обычно добавляет и иные основания — несовпадение цен в документах, отсутствие каких-либо сведений, расхождения между документами. Если же запрос опирается исключительно на ИТС — правовая позиция таможни слабее.
4. Метод 1 остаётся приоритетным
Согласно статьям 39–45 ТК ЕАЭС таможенная стоимость определяется по шести методам в строгой иерархии. Первый и основной — метод по стоимости сделки с ввозимыми товарами (метод 1, статья 39). Пункт 2 статьи 39 устанавливает закрытый перечень условий, при невыполнении хотя бы одного из которых метод 1 не применяется. Отклонение от ИТС в этом перечне отсутствует.
Что делать, если пришёл запрос по ст. 325 с упоминанием ИТС
Шаг 1. Прочитайте запрос внимательно
Установите: что именно перечислено как «признаки»? Если там только ИТС — это одна ситуация. Если перечислены конкретные несоответствия в документах — ситуация другая и требует иных действий.
Шаг 2. Соберите пакет документов по сделке
Документы для подтверждения стоимости по методу 1:
Это не исчерпывающий перечень. Состав документов зависит от конкретного запроса таможни и структуры сделки.
Шаг 3. Подготовьте письменные пояснения
Если цена ниже ИТС по объективным причинам — изложите их письменно: крупная партия, скидка за объём, новый продукт на рынке, особенности ассортимента. Пояснения лучше подкрепить документальными доказательствами (переписка, прайс-листы).
Шаг 4. Проверьте сроки
Обратите внимание на дату запроса и установленный срок ответа. Нарушение срока при неоформленном обеспечении ведёт к отказу в выпуске (пункт 8 статьи 325 ТК ЕАЭС). Если сроки критические — рассмотрите вариант выпуска под обеспечение уплаты таможенных платежей (статья 121 ТК ЕАЭС).
Шаг 5. Не торопитесь с добровольной КТС
Самостоятельное подписание КТС без правового анализа ситуации означает добровольное согласие с доначислением. Оспорить такую КТС после подписания значительно сложнее.
ИТС как индикатор vs. доказательство недостоверности: сравнение
| Параметр | ИТС (индикатор риска) | Доказательство недостоверности |
|---|---|---|
| Правовая природа | Статистический порог в профиле риска (СУР) | Конкретный факт, подтверждённый документами |
| Источник | ФТС России (обычно ДСП) | Таможня обязана сослаться на конкретный документ или сведение |
| Что запускает | Дополнительный контроль | Право на корректировку |
| Обязывает ли к КТС | Нет — только к предоставлению документов | Да — если декларант не устраняет сомнения |
| Правовая основа | ФЗ-289, глава 54 (ст. 312–316) | Ст. 325 ТК ЕАЭС, пп. 17–18 |
| Может ли служить единственной базой для КТС | Нет — минимальная таможенная стоимость прямо запрещена как основа (ст. 45, п. 5, пп. 6 ТК ЕАЭС) | Только при наличии конкретных признаков недостоверности |
Типичные ошибки декларантов
Ошибка 1. Подписывать КТС, не анализируя позицию. Запрос по ст. 325 — начало диалога, а не предписание к корректировке. Ваша документация по сделке — это ваша позиция.
Ошибка 2. Предоставлять неполный пакет документов. Если таможня не получает достаточно документов, она переходит к корректировке на основе имеющихся данных (пп. 17–18 ст. 325 ТК ЕАЭС). Полный и хорошо структурированный пакет — ваша защита.
Ошибка 3. Считать ИТС нормативно установленной минимальной ценой. ИТС не имеет силы нормы права. Ввозить товар по цене ниже ИТС законно — при условии, что цена реальна и подтверждена документами.
Ошибка 4. Игнорировать сроки. Пропуск срока ответа на запрос без оформленного обеспечения — быстрый путь к отказу в выпуске.
Ошибка 5. Приводить только общие аргументы без документов. «Мы купили дёшево» — не аргумент без инвойса, контракта, банковских выписок и прайс-листа.
Часто задаваемые вопросы (FAQ)
Что если ИТС по моему коду ТН ВЭД засекречен, а таможня ссылается на него? Таможня вправе использовать сведения из профилей рисков (ДСП) для обоснования запроса. Однако это не означает, что факт отклонения от ИТС автоматически переносит бремя доказывания на декларанта в полном объёме. Ваша задача — документально подтвердить реальность и корректность задекларированной стоимости.
Может ли таможня назначить стоимость, опираясь только на ИТС? Нет. Пункт 5 статьи 45 ТК ЕАЭС прямо запрещает использование минимальной таможенной стоимости в качестве основы расчёта (подпункт 6). Любая корректировка должна опираться на конкретный метод определения таможенной стоимости (методы 2–6) с использованием сопоставимых данных о реальных сделках.
Что означает «выпуск под обеспечение» при срабатывании ИТС? Статья 121 ТК ЕАЭС предусматривает возможность выпуска товара до завершения проверки при условии предоставления обеспечения (обычно — разница между расчётными платежами по предполагаемой стоимости и задекларированными). Товар получает выпуск, проверка продолжается. Если по итогам проверки ваша позиция подтверждается — обеспечение возвращается.
Как долго продолжается проверка после выпуска? После представления запрошенных документов таможня обязана завершить проверку не позднее 30 календарных дней (пункт 14 статьи 325 ТК ЕАЭС). Срок представления документов декларантом после выпуска под обеспечение — до 60 календарных дней с даты регистрации декларации (тот же пункт).
Если таможня всё равно выносит КТС — что делать? КТС можно обжаловать в вышестоящем таможенном органе или в арбитражном суде. Срок подачи жалобы — три месяца (статья 289 ФЗ-289). Вышестоящий орган рассматривает жалобу в течение одного месяца; срок может быть продлён ещё на один месяц (статья 297 ФЗ-289). Для успешного обжалования критически важна полнота первоначального пакета документов — именно он формирует доказательную базу. → [Ссылка на статью об обжаловании КТС — плановый материал]
ИТС — это одно фиксированное значение на весь год? Нет. Значения ИТС пересматриваются ФТС России по мере накопления новых данных. Конкретные значения по кодам ТН ВЭД в открытом доступе публикуются не всегда и не в полном объёме.
Что в итоге
ИТС — рабочий инструмент таможенного контроля, встроенный в систему управления рисками. Его срабатывание означает одно: ваша декларация отобрана для дополнительной проверки документов. Не больше.
Само по себе отклонение от ИТС не является:
- правовым основанием для корректировки;
- доказательством занижения;
- нормой минимальной цены.
Законодательство чётко разграничивает инструменты отбора (СУР, гл. 54 ФЗ-289) и инструменты доказывания (ст. 325 ТК ЕАЭС). Оцените запрос, соберите документацию по сделке, дайте аргументированный ответ в установленный срок.
Если состав документов, логика сделки или содержание запроса вызывают вопросы — имеет смысл разобраться в этом до подписания каких-либо соглашений с таможней.
Передать документы на разбор в Evidex
Статья носит информационный характер и не является юридической консультацией. Применимость приведённых норм к конкретной ситуации требует профессиональной оценки.
Внутренние ссылки: Как читать запрос таможни по ст. 325 ТК ЕАЭС · Методы определения таможенной стоимости: от метода 1 до резервного · Обжалование КТС: досудебный и судебный порядок