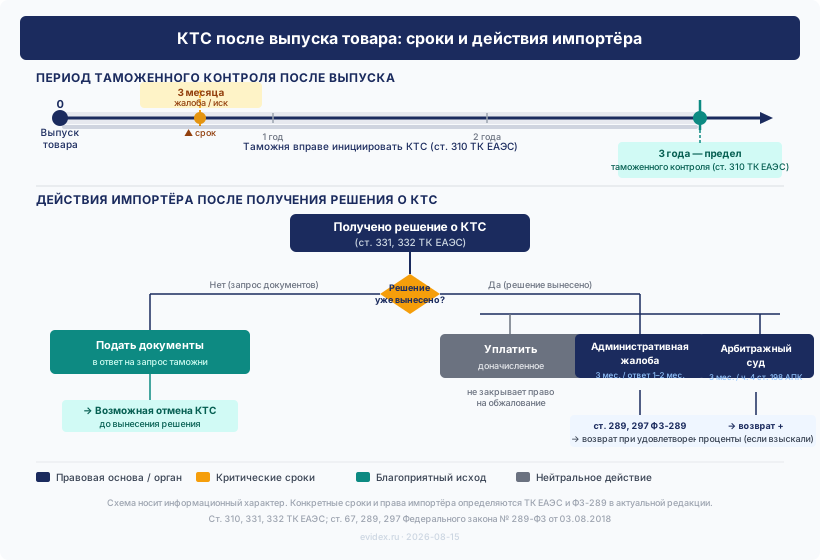
Товар прошёл таможенный контроль, декларация закрыта, груз на складе — и спустя месяцы в личном кабинете декларанта появляется электронный документ: решение о корректировке таможенной стоимости. К нему прилагается расчёт доначисленных пошлин и НДС. Иногда суммы исчисляются миллионами рублей.
Это не запрос и не предупреждение. Это юридически значимое решение, которое уже вступило в силу. Разберём, на каком основании таможня вправе действовать постфактум, что именно наступает автоматически и какие шаги открыты импортёру — в зависимости от ситуации и имеющихся документов.
Что такое КТС после выпуска и почему это возможно
КТС после выпуска — корректировка таможенной стоимости, проведённая таможенным органом после того, как товар уже выпущен в свободное обращение. В отличие от досмотрового КТС, где инспектор останавливает оформление, здесь товар давно у импортёра, а пересмотр происходит «задним числом».
Правовая база — статья 310 Таможенного кодекса ЕАЭС (п. 7): таможенный контроль может проводиться в течение 3 лет со дня наступления соответствующих обстоятельств (выпуска товара). Государства-члены вправе установить иной срок, но не более 5 лет. Российский Федеральный закон № 289-ФЗ не содержит общей нормы о расширении срока до 5 лет, поэтому на практике применяется базовый трёхлетний период (возможность специальных норм для отдельных категорий товаров не исключена — Требует проверки применимости к конкретному делу.).
Механизм — статья 326 ТК ЕАЭС («Проверка документов и сведений, начатая после выпуска товаров») в сочетании со статьёй 332 ТК ЕАЭС («Камеральная таможенная проверка» — одна из применяемых при этом форм контроля): таможня анализирует данные деклараций, коммерческие и бухгалтерские документы, сведения государственных органов — без выезда к импортёру, без ограничений по периодичности и без обязательного предварительного решения о назначении проверки.
Практический вывод. Формально закрытая декларация не означает, что вопросы к заявленной стоимости сняты навсегда. Таможня может вернуться к ней в любой момент в течение трёх лет.
Как таможня инициирует проверку и что её запускает
Типичный сценарий выглядит так:
Ценовой мониторинг. Автоматизированные системы ФТС сравнивают заявленную стоимость с базами данных по аналогичным товарам. Если цена оказывается ниже статистических индикаторов — декларация попадает в выборку.
Камеральная проверка (ст. 332 ТК ЕАЭС). Таможенный орган запрашивает документы и сведения, объясняющие заявленную цену. Ответить на запрос необходимо в установленный в уведомлении срок. Если документы не предоставлены или их не хватает для подтверждения стоимости, таможня переходит к корректировке.
Основания для корректировки. Наиболее распространённые:
- Заявленная цена значительно ниже ценовых баз по аналогичным товарам из той же страны происхождения.
- В структуру таможенной стоимости не включены обязательные элементы: лицензионные платежи, страховка, транспортные расходы до границы ЕАЭС.
- Представленные документы содержат противоречия (разные суммы в инвойсе и платёжном поручении).
- Взаимосвязь сторон сделки, которая могла повлиять на цену, не раскрыта.
Решение. По итогам проверки таможня либо подтверждает заявленную стоимость, либо выносит решение о КТС. Решение направляется декларанту (или лицу, ответственному за уплату платежей).
Что означает решение: последствия для импортёра
Решение о КТС после выпуска автоматически влечёт три последствия:
1. Доначисление таможенных платежей
Рассчитываются дополнительные суммы ввозной таможенной пошлины и НДС с разницы между скорректированной и ранее заявленной таможенной стоимостью. В ряде случаев — также акциз.
Иллюстративный расчёт (упрощённый):
| Показатель | Значение |
|---|---|
| Заявленная таможенная стоимость | 1 000 000 руб. |
| Скорректированная таможенная стоимость | 1 500 000 руб. |
| База доначисления | 500 000 руб. |
| Ставка ввозной пошлины (условно 10%) | 50 000 руб. |
| НДС 20% от (1 500 000 + 150 000) | 330 000 руб. (от новой базы) |
| Ранее уплаченный НДС | 220 000 руб. (от старой базы: 20% × (1 000 000 + 100 000)) |
| Доначисление НДС | 110 000 руб. |
| Итого доначисление | ~160 000 руб. + пени |
Расчёт носит иллюстративный характер. Реальные суммы зависят от кода ТН ВЭД, применяемых ставок, условий поставки и структуры таможенной стоимости.
2. Пени
На доначисленную сумму начисляются пени — за период с даты первоначального выпуска товара до даты фактической уплаты. Чем дольше прошло с момента оформления, тем больше пеней накапливается.
3. Требование об уплате
Таможня выставляет требование об уплате с указанием суммы и срока исполнения. Неисполнение требования влечёт принудительное взыскание.
Пять доступных сценариев для импортёра
После получения решения о КТС открываются следующие варианты действий. Они не взаимоисключающие: импортёр может одновременно уплатить доначисленное и подать жалобу.
Сценарий 1. Предоставить документы до вынесения решения
Если решение ещё не принято, а таможня направила запрос в рамках проверки — это самый эффективный момент для защиты. Полный пакет подтверждающих документов, поданный своевременно, может предотвратить вынесение отрицательного решения. После того как решение вынесено, возможности для «досудебного» документального подтверждения существенно сужаются.
Сценарий 2. Уплатить и принять решение
Технически самый быстрый путь: уплатить доначисленные суммы и закрыть требование. Важно понимать: добровольная уплата не лишает права на последующее обжалование и возврат переплаты, если решение окажется незаконным. Однако на практике при будущем споре суды и вышестоящие органы оценивают, заявлял ли импортёр несогласие с решением с самого начала.
Сценарий 3. Административное обжалование
Импортёр вправе подать жалобу в вышестоящий таможенный орган. Срок — 3 месяца со дня, когда лицо узнало или должно было узнать о нарушении своих прав (ч. 1 ст. 289 ФЗ-289 от 03.08.2018). При пропуске срока по уважительным причинам подаётся одновременное ходатайство о его восстановлении с документами, подтверждающими уважительность — таможня вправе восстановить срок и рассмотреть жалобу по существу (ч. 2 ст. 289 ФЗ-289).
Вышестоящий орган обязан рассмотреть жалобу в течение 1 месяца с момента получения (ст. 297 ФЗ-289). Этот срок может быть продлён ещё на 1 месяц — с уведомлением заявителя в течение 3 рабочих дней.
По общему правилу (ч. 1 ст. 292 ФЗ-289) подача жалобы не приостанавливает исполнение обжалуемого решения таможни. Это означает, что обязанность уплатить доначисленные суммы сохраняется: при неисполнении таможня вправе перейти к принудительному взысканию параллельно с рассмотрением жалобы.
Вместе с тем часть 2 той же статьи предусматривает исключение: импортёр вправе подать письменное ходатайство о приостановлении исполнения обжалуемого решения о взыскании. Таможенный орган обязан его рассмотреть; при наличии оснований он может принять решение о приостановлении — при условии предоставления заявителем обеспечения (денежного залога или банковской гарантии) на сумму не менее чем размер спорных платежей. Таким образом, полное игнорирование платежа без ходатайства и обеспечения создаёт риск немедленного принудительного взыскания.
Сценарий 4. Судебное оспаривание
Если административная жалоба отклонена или не рассмотрена в срок, можно обратиться в арбитражный суд. Срок для обжалования ненормативного правового акта — 3 месяца со дня, когда заявителю стало известно о нарушении его прав (ч. 4 ст. 198 Арбитражного процессуального кодекса РФ).
Судебное оспаривание требует более тщательной подготовки доказательной базы. Документы, не представленные на досудебном этапе, суд может оценить критически.
Сценарий 5. Возврат излишне уплаченных или взысканных сумм
Если импортёр уплатил доначисленные суммы, а решение о КТС впоследствии было отменено, он вправе требовать возврат. Срок для подачи заявления о возврате зависит от применимой нормы и конкретных обстоятельств: для ряда случаев статья 68 ФЗ-289 предусматривает 1 год с момента наступления обстоятельств, влекущих право на возврат; для авансовых платежей статья 67 ФЗ-289 — 3 года с момента последнего распоряжения ими. Применимое основание и срок требуют проверки применительно к ситуации Требует проверки применимости к конкретному делу..
Если суммы были принудительно взысканы таможней (в соответствии с гл. 12 ФЗ-289), на них начисляются проценты в размере 1/360 ключевой ставки ЦБ РФ за каждый день — с дня, следующего за днём взыскания, по день фактического возврата (ч. 11 ст. 67 ФЗ-289). Если импортёр уплатил добровольно, право на проценты в том же порядке не возникает автоматически; вопрос об их начислении зависит от квалификации платежа.
Сравнительная таблица сценариев
| Сценарий | Срок действия | Что нужно подготовить | Приостанавливает уплату? | Ключевой риск |
|---|---|---|---|---|
| Документы до решения | До вынесения КТС | Комплект подтверждающих документов | — | Не поможет после решения |
| Уплата и принятие | Немедленно | Денежные средства | Нет | Труднее доказать несогласие ретроспективно |
| Административная жалоба | 3 мес. от уведомления | Жалоба + доказательства | Нет (с возможностью приостановить при обеспечении — ч. 2 ст. 292 ФЗ-289) | Пропуск срока; параллельное взыскание без обеспечения |
| Судебное оспаривание | 3 мес. от уведомления | Иск, госпошлина, правовая позиция | Нет | Длительность; требования к доказательствам выше |
| Возврат переплаты | зависит от основания: 1 год (ст. 68) или 3 года — авансы (ст. 67) ФЗ-289 | Заявление + акт об отмене КТС | — | Требует предварительной отмены решения; срок нужно уточнить применительно к ситуации |
Документы: что собирать и проверять
Базовый комплект для подтверждения заявленной таможенной стоимости (конкретный состав зависит от применяемого метода и условий контракта):
Авторский комментарий: На практике именно отсутствие экспортной декларации страны отправления и прайс-листа производителя чаще всего превращает обоснованную цену в «неподтверждённую» с точки зрения таможни. Запрашивайте эти документы у поставщика заблаговременно — до оформления груза.
Типичные ошибки при получении КТС после выпуска
1. Молчание в ответ на запрос таможни. Непредоставление документов в срок, указанный в запросе, автоматически ухудшает позицию. Если полного пакета нет — лучше ответить частично с пояснениями, чем не ответить вовсе.
2. Уплата без фиксации несогласия. Технически добровольная уплата не закрывает право на возврат. Но если импортёр платит и молчит, это создаёт видимость согласия с решением, что впоследствии усложняет аргументацию.
3. Пропуск трёхмесячного срока на жалобу. Частая причина — решение поступает в электронный кабинет брокера, а импортёр узнаёт о нём значительно позже. Необходимо договориться с брокером о немедленном уведомлении о любых решениях и требованиях таможни.
4. Смешение момента «решения» и момента «узнал». Срок начинает течь с момента, когда лицо узнало или должно было узнать о нарушении своих прав — это не обязательно дата вынесения решения. Вопрос о том, когда именно начался срок, может стать предметом спора.
5. Расчёт на то, что жалоба заморозит взыскание сама по себе. Подача жалобы по умолчанию не приостанавливает исполнение решения о взыскании (ч. 1 ст. 292 ФЗ-289). Если не платить и не ходатайствовать о приостановлении с предоставлением обеспечения, таможня вправе обратить взыскание на имущество или счета. Инструмент приостановления через обеспечение (ч. 2 ст. 292 ФЗ-289) используется редко — требует оценки целесообразности с учётом суммы гарантии.
6. Подготовка документов только «для суда». В суде требования к доказательной базе выше. Документы, которые не были представлены ни в ответ на запрос таможни, ни в административной жалобе, суд может воспринять критически.
FAQ: частые вопросы об КТС после выпуска
Может ли таможня скорректировать стоимость через 4 года после выпуска?
По общему правилу ст. 310 ТК ЕАЭС — нет: трёхлетний период считается базовым. Если Россия не приняла специального федерального закона, устанавливающего более длительный срок для отдельных категорий товаров, корректировка по истечении 3 лет не должна иметь правовой силы. Перед использованием этого аргумента необходимо проверить актуальную редакцию российского таможенного законодательства — Требует проверки применимости к конкретному делу..
Нужно ли сначала платить, а потом оспаривать?
Оспаривание и уплата — параллельные, а не последовательные процессы. По ч. 1 ст. 292 ФЗ-289 подача жалобы не приостанавливает исполнение решения о взыскании. Если не платить и не обеспечивать, таможня вправе взыскать принудительно. Уплата не закрывает право на обжалование и возврат. Альтернатива принудительному взысканию — подать ходатайство о приостановлении с предоставлением обеспечения (ч. 2 ст. 292 ФЗ-289): денежный залог или банковская гарантия не менее суммы спорных платежей.
Кто рассматривает административную жалобу на КТС?
Жалоба подаётся в таможенный орган, вышестоящий по отношению к тому, который вынес решение. Если решение принял таможенный пост — в региональное таможенное управление; если региональное управление — в ФТС России.
Что если документов, подтверждающих цену, нет или они утеряны?
Это существенно осложняет защиту. В таких случаях важно оценить, какие косвенные доказательства доступны: банковские выписки, переписка, таможенные декларации по аналогичным предыдущим поставкам. Системный анализ позиции до подачи жалобы позволяет избежать подачи заведомо слабых возражений.
Можно ли получить проценты на незаконно взысканные суммы?
Да — но только на принудительно взысканные суммы (в порядке гл. 12 ФЗ-289). На такие суммы проценты начисляются по ч. 11 ст. 67 ФЗ-289 в размере 1/360 ключевой ставки ЦБ РФ за каждый день — с дня, следующего за днём взыскания, до дня фактического возврата. Если импортёр уплатил суммы добровольно, право на проценты в этом же порядке не возникает автоматически: юридическая квалификация таких платежей как «излишне взысканных» требует отдельного обоснования. Требует проверки применимости к конкретному делу.
Помогает ли то, что другой импортёр ввозил аналогичный товар дешевле?
Само по себе — нет, но документально подтверждённые сделки с аналогичными или однородными товарами из той же страны по сопоставимым ценам являются одним из аргументов в пользу достоверности заявленной стоимости. Важно, чтобы сравнение было методологически корректным.
Что делать прямо сейчас: порядок действий
- Установить дату получения решения — с этого момента начинает течь трёхмесячный срок на жалобу. Зафиксируйте дату документально.
- Прочитать решение полностью — что именно скорректировано, какой метод применён таможней, какова база доначисления.
- Собрать имеющиеся документы по чеклисту выше — оценить, что есть и чего не хватает.
- Принять решение об оспаривании до уплаты или параллельно с ней — с учётом имеющейся доказательной базы.
- Не игнорировать срок уплаты по требованию — принудительное взыскание осложняет позицию и добавляет расходы.
- Оценить возможность ходатайства о приостановлении (ч. 2 ст. 292 ФЗ-289) — если оспариваете, но не можете сразу уплатить, проконсультируйтесь о предоставлении обеспечения как альтернативе немедленной уплате.
Evidex помогает импортёрам структурировать документацию, выявлять уязвимые точки в позиции таможни и формировать обоснованный ответ — до получения решения о КТС или после него. Сервис не заменяет таможенного брокера или юриста и не гарантирует отмену КТС, но помогает понять, насколько позиция таможни подкреплена документально и где находятся сильные стороны вашей позиции.
Передать документы на разбор в Evidex
Материал носит информационный характер. Конкретные сроки, расчёты и правовые позиции требуют проверки в актуальном законодательстве применительно к обстоятельствам каждого дела. Перед принятием юридически значимых решений обратитесь к специалисту.