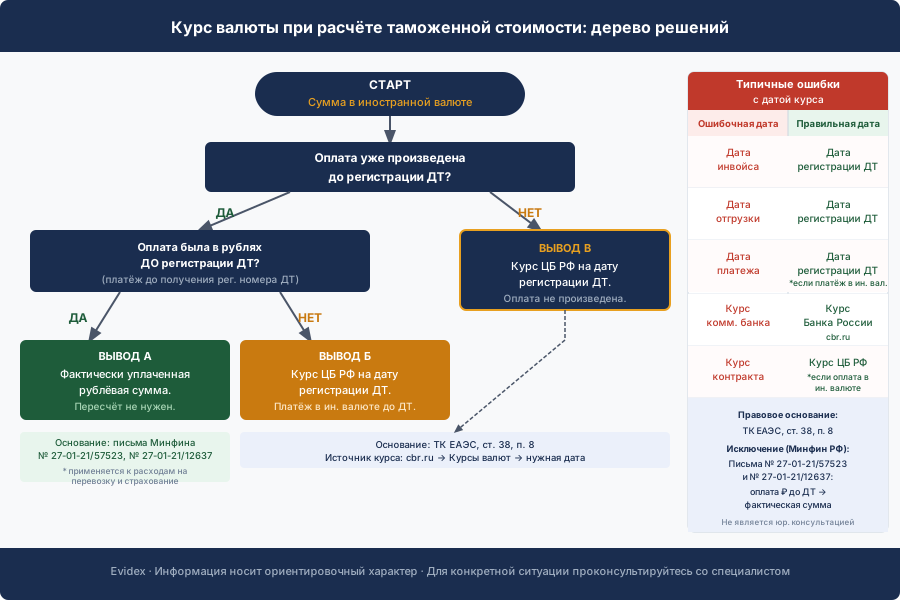
Вы подали декларацию, груз прошёл досмотр — и вдруг получаете уведомление: таможня не принимает заявленную стоимость и предлагает скорректировать её вверх. Одна из причин, которую инспектор прописывает в решении, звучит формально: «несоответствие курса валюты». Декларант использовал курс на дату инвойса, а не на дату регистрации декларации. Разница в курсе составила несколько рублей за доллар — но на крупной партии это обернулось доначислением в несколько сотен тысяч рублей пошлин и НДС.
Ошибки с курсом валюты — один из тех случаев, когда арифметически незначительная неточность превращается в формальное основание для корректировки таможенной стоимости (КТС) и последующего взыскания обеспечения. В этой статье разберём, какое правило применяется по закону, какие ситуации вызывают споры, как читать документы и что проверять до подачи ДТ.
Что говорит закон: базовое правило пересчёта
Основная норма закреплена в статье 38, пункте 8 Таможенного кодекса ЕАЭС (далее — ТК ЕАЭС):
«В случае если при определении таможенной стоимости товаров требуется произвести пересчёт иностранной валюты в валюту государства-члена, такой пересчёт производится по курсу валют, устанавливаемому (определяемому) в соответствии с законодательством этого государства-члена... действующему на день регистрации таможенным органом таможенной декларации, если иное не установлено настоящим Кодексом».
Для России «курс валют в соответствии с законодательством государства-члена» — это официальный курс Банка России (ЦБ РФ), публикуемый ежедневно на сайте cbr.ru.
Ключевая дата: день, когда таможня зарегистрировала вашу декларацию (ДТ) — это не дата инвойса, не дата оплаты, не дата отгрузки и не дата фактического пересечения границы.
Этот момент фиксируется штампом и присвоенным регистрационным номером в графе A ДТ. Именно курс ЦБ на этот календарный день и должен стоять в графе 23 ДТ («Курс валюты»).
Когда пересчёт по курсу ЦБ на дату ДТ не нужен
Закон устанавливает базовое правило «дата регистрации ДТ», но одновременно существуют правомерные исключения.
Дополнительные расходы (доставка, страхование), оплаченные в рублях до регистрации ДТ
Министерство финансов России разъяснило порядок включения в таможенную стоимость дополнительных расходов — на перевозку и страхование (те, что добавляются к цене товара при методе 1 по ст. 40 ТК ЕАЭС):
- Если такие расходы уже оплачены в рублях до регистрации ДТ — они включаются в таможенную стоимость в фактически понесённом рублёвом размере; пересчёт по курсу ЦБ на дату ДТ не производится.
- Если расходы ещё не оплачены на дату регистрации ДТ — применяется курс ЦБ на день регистрации ДТ; последующая корректировка по фактически уплаченной сумме не допускается.
Правовое основание: письмо Минфина России № 27-01-21/57523 от 17.06.2022, письмо Минфина России № 27-01-21/12637 от 12.02.2025.
Важная оговорка: Оба письма Минфина посвящены именно расходам на перевозку и страхование, а не цене самого товара, уплачиваемой иностранному продавцу. Вопрос о применении аналогичного подхода к рублёвым платежам в счёт цены товара (через агента, через конвертацию банком) остаётся дискуссионным и требует отдельной правовой оценки. Практика таможенных органов по этому вопросу неоднородна. Требует проверки применимости к конкретному делу.
Фиксированный курс в контракте с расчётом в рублях
Если договор предусматривает цену в иностранной валюте, но обязательство покупателя исполняется в рублях по курсу, зафиксированному в самом контракте, и на дату регистрации ДТ рублёвая сумма обязательства однозначно известна — ряд специалистов считает, что механический пересчёт по курсу ЦБ на дату ДТ в этом случае избыточен.
Оговорка: Нормативного акта, прямо регулирующего эту ситуацию, в ходе подготовки статьи не было найдено. Данный подход является авторским выводом, его применение в конкретном деле требует оценки специалиста. Позиции таможенных органов могут расходиться. Требует проверки применимости к конкретному делу.
Типичные ошибки, которые приводят к КТС
Ошибка 1. Курс взят не на ту дату
Симптом: В графе 23 ДТ стоит курс на дату инвойса, дату коносамента или дату прибытия товара на склад временного хранения — а не на дату регистрации ДТ.
Почему возникает: Брокер или декларант переносит курс из инвойса или тарифного расчёта, не обновляя его на день подачи. Особенно часто проблема возникает при декларировании в конце рабочего дня: декларация подаётся одной датой, а регистрируется таможней уже на следующую.
Что проверить: Сравните дату в штампе регистрации (графа A ДТ) с датой, по которой взят курс в графе 23. Возьмите исторические данные курсов ЦБ на сайте cbr.ru и убедитесь, что значения совпадают.
Последствие: Даже в пользу государства эта ошибка формально является нарушением порядка заполнения ДТ и может стать основанием для запроса дополнительных документов или КТС.
Ошибка 2. Неверный источник курса
Симптом: В расчёте используется курс коммерческого банка, биржевой курс, или курс из условий контракта — вместо официального курса ЦБ РФ.
Почему возникает: Стороны договора согласовали расчётный курс (например, «курс Московской биржи на дату платежа» или «курс банка покупателя»). Декларант механически переносит этот курс в ДТ.
Что проверить: Для российской таможни единственный допустимый источник — официальный курс Банка России (cbr.ru). Любой иной курс требует пересчёта.
Ошибка 3. Смешение валют платежа и валюты контракта
Симптом: Контракт номинирован в долларах США, но реальный платёж прошёл в евро или юанях через третью страну. В ДТ указан долларовый инвойс, а банковские документы показывают иную валюту.
Почему возникает: Сложные трансграничные цепочки расчётов, санкционные ограничения, использование посредников. Факт уплаты евро или юаней по своему курсу может существенно отличаться от долларового пересчёта на дату ДТ.
Что проверить:
- Какая сумма фактически ушла со счёта покупателя и в какой валюте?
- Соответствует ли эта сумма стоимости, заявленной в ДТ?
- Если нет — необходимо провести пересчёт через кросс-курс ЦБ.
Последствие: Таможня при проверке платёжных поручений и выписок по счёту обнаружит расхождение между валютой счёта-фактуры и реальной валютой платежа — и обязана уточнить стоимость.
Ошибка 4. Дополнительные расходы: часть оплачена до ДТ в рублях, часть — после выпуска
Симптом: Расходы на перевозку или страхование частично оплачены в рублях до регистрации ДТ, а оставшаяся часть будет уплачена после выпуска товара. Декларант применяет единый курс ко всей сумме.
Как должно быть (по разъяснениям Минфина применительно к транспортным и страховым расходам):
- Часть расходов, уплаченная в рублях до регистрации ДТ → включается в таможенную стоимость по фактически уплаченной рублёвой сумме.
- Часть расходов, которая будет уплачена после выпуска → конвертируется в рубли по курсу ЦБ на дату регистрации ДТ; дальнейшие корректировки не допускаются.
Примечание: Разъяснения Минфина в письмах № 27-01-21/57523 и № 27-01-21/12637 адресованы расходам на перевозку и страхование. Для ситуаций с раздельными платежами в счёт самой цены товара необходима консультация таможенного специалиста.
Смешение этих правил ведёт к занижению или завышению таможенной стоимости.
Ошибка 5. Арифметические расхождения между графами ДТ
Симптом: Произведение (цена в валюте × количество × курс) не совпадает с суммой в графе 45 ДТ («Корректировка»). Или суммы по разным товарным позициям в DT-1/DT-2 не согласуются с итогом в графе 12.
Почему возникает: При ручном заполнении или копировании данных из таблиц. Программное обеспечение иногда округляет промежуточные значения иначе, чем итоговое.
Что проверить: Пересчитайте вручную:
Таможенная стоимость (руб.) = Цена по инвойсу (инвалюта) × Курс ЦБ на дату регистрации ДТ
                             + Расходы по доставке и страхованию (если ещё не включены в цену)
Сравните результат с графой 45. Допустимое расхождение из-за округления — как правило, не более нескольких копеек на позицию; систематическое расхождение — признак ошибки.
Ошибка 6. Транспортные расходы в иной валюте, чем инвойс
Симптом: Инвойс на товар выставлен в долларах, а счёт за доставку — в евро или рублях. Декларант включает транспортные расходы в базу для расчёта ТС, но конвертирует их по курсу на дату выставления счёта экспедитора, а не на дату ДТ.
Как должно быть: Каждая составляющая таможенной стоимости — цена товара, расходы на доставку, страховой взнос — конвертируется в рубли по единому правилу: курс ЦБ на дату регистрации ДТ (если расходы ещё не уплачены в рублях до регистрации ДТ).
Таблица: ситуация — правильное действие — документальное подтверждение
| Ситуация | Применяемый курс | Документальное подтверждение |
|---|---|---|
| Оплата в иностранной валюте, ДТ ещё не подана | Курс ЦБ на дату регистрации ДТ | Инвойс, банковская выписка с указанием даты |
| Расходы на доставку/страхование уплачены в рублях до регистрации ДТ | Фактическая рублёвая сумма (пересчёт не нужен) — по разъяснениям Минфина | Платёжное поручение перевозчику/страховщику, дата операции |
| Расходы на доставку: аванс в рублях до ДТ + доплата после выпуска | Аванс — фактическая рублёвая сумма; доплата — курс ЦБ на дату ДТ | Два отдельных платёжных поручения или выписки |
| Контракт в USD, платёж прошёл в EUR | Пересчёт EUR в RUB по курсу ЦБ EUR/RUB на дату регистрации ДТ; расхождение с USD-суммой — предмет урегулирования с таможней | Банковская выписка в EUR, расчёт конвертации |
| Транспортные расходы в EUR, товар в USD | Курс EUR/RUB ЦБ на дату регистрации ДТ | Счёт экспедитора, дата выписки, расчёт |
| Фиксированный курс в контракте, оплата в рублях | Требует правовой оценки — нет прямого нормативного источника | Контракт с зафиксированным курсом, платёжное поручение Требует проверки применимости к конкретному делу. |
Примечание: таблица носит ориентировочный характер. Применение каждой ситуации к конкретному случаю требует оценки специалиста. Строки 2–3 основаны на разъяснениях Минфина для расходов на перевозку/страхование, а не для цены товара.
Что именно запрашивает таможня при подозрении на ошибку с курсом
Статья 325 ТК ЕАЭС наделяет таможенный орган правом запрашивать дополнительные документы до выпуска товаров. При подозрении на некорректный курс типичный запрос включает:
Документы, подтверждающие цену сделки:
Документы, подтверждающие платёж:
Расчётные документы:
Важно: Если таможня запросила документы в рамках статьи 325 ТК ЕАЭС и вы не успеваете их подготовить — уточните у своего брокера возможность выпуска под обеспечение. Пропустить срок ответа на запрос — значит дать таможне право самостоятельно скорректировать стоимость.
Как проверить расчёт самостоятельно: пошаговый порядок
- Найдите дату регистрации ДТ — она стоит в графе A (например, «10225/140826/0012345», дата — 14.08.2026).
- Возьмите официальный курс ЦБ на эту дату на cbr.ru (раздел «Курсы валют»).
- Пересчитайте цену инвойса в рубли:
Сумма_инвойса_в_USD × Курс_USD/RUB_на_дату_ДТ. - Прибавьте транспортные расходы, если базис поставки не CIF/CPT — также по курсу на дату ДТ, если расходы в валюте и не уплачены в рублях заранее.
- Сравните с суммой в графе 45 ДТ.
- Если расхождение существенное (как правило, более 0,5 % от общей суммы) — ищите источник ошибки: неверная дата, другой источник курса, или ошибка включения расходов.
Что делать, если таможня выставила КТС по курсовому основанию
Шаг 1. Получите мотивировочную часть решения
Требуйте письменное решение с указанием конкретного основания: какая норма нарушена, какой курс применён таможней и почему. Без мотивировки невозможно построить позицию.
Шаг 2. Проверьте правильность курса таможни
Таможня тоже обязана применять курс ЦБ на дату регистрации ДТ. Бывают случаи, когда инспектор ошибается с датой или использует курс другого дня. Проверьте это самостоятельно.
Шаг 3. Оцените, есть ли фактическая ошибка
- Если ошибка действительно была → подготовьте скорректированный расчёт, документы и подайте ДТС-2 (декларацию таможенной стоимости по форме 2) или уточнение. Доначисленные платежи можно будет уменьшить.
- Если ошибки нет, но таможня применила иной подход (например, не признала платёж в рублях до ДТ) → документируйте фактические обстоятельства, сохраняйте все платёжные документы с датами и обращайтесь с жалобой в вышестоящий таможенный орган (ст. 289 Федерального закона № 289-ФЗ) или в суд.
Шаг 4. Соблюдайте сроки
На обжалование решения таможни в административном порядке отведено 3 месяца с момента, когда декларант узнал или должен был узнать о нарушении (ст. 289 ФЗ № 289-ФЗ). Пропуск срока — самостоятельное основание для отказа.
[Подробнее об обжаловании КТС в административном порядке → ссылка-заглушка: /статья-об-обжаловании-кц]
Типичные ошибки: чеклист перед подачей ДТ
FAQ
Если декларация подана вечером в пятницу, а зарегистрирована таможней утром в понедельник — какой курс применять?
Применяется курс на дату фактической регистрации таможенным органом, то есть на понедельник. Дата подачи значения не имеет.
Наш контракт в долларах, но платим в юанях. Какой курс использовать?
Необходимо пересчитать уплаченную сумму в юанях в рубли по официальному курсу CNY/RUB Банка России на дату регистрации ДТ — и сравнить с инвойсной стоимостью в долларах, пересчитанной в рубли по курсу USD/RUB. Если суммы не совпадают — применяется тот расчёт, который отражает реальный экономический смысл сделки (фактически уплаченная сумма). Это спорная ситуация, которую рекомендуется согласовать с таможенным представителем заранее.
Таможня сама выбрала другой курс и доначислила платежи. Куда жаловаться?
Сначала — в вышестоящий таможенный орган в порядке статьи 289 ФЗ № 289-ФЗ в течение 3 месяцев. Параллельно можно оспорить в арбитражный суд. Если сумма доначислений невелика — взвесьте экономическую целесообразность спора.
Курс ЦБ на выходной день: какой применять?
Банк России не устанавливает курс в выходные и праздничные дни. Официальная позиция: если дата регистрации ДТ приходится на нерабочий день (что на практике возможно только в ряде особых режимов), применяется курс последнего рабочего дня, предшествующего дате регистрации. Требует проверки применимости к конкретному делу.
Мы платили частично рублями через российского агента, частично валютой напрямую. Как считать?
Это зависит от того, что именно оплачивалось. Если речь о транспортных или страховых расходах — разъяснения Минфина (письма № 27-01-21/57523 и № 27-01-21/12637) подтверждают: часть, уплаченная в рублях до регистрации ДТ, включается по фактической сумме; валютная часть — по курсу ЦБ на дату регистрации ДТ. Если речь о цене самого товара, уплаченной продавцу в рублях через агента — ситуация требует отдельного анализа и консультации с таможенным представителем: нормативного источника, прямо регулирующего этот сценарий, нет. Во всех случаях необходима чёткая документация обоих платежей с датами.
Краткий итог
Правило одно: курс Банка России на дату регистрации таможенной декларации (ТК ЕАЭС, ст. 38, п. 8). Всё остальное — исключения, которые работают только при наличии доказательной базы.
Большинство КТС по курсовому основанию возникают из-за трёх вещей: неверная дата (не регистрации, а чего-то другого), неверный источник (не ЦБ РФ) или некорректный учёт реально уплаченных рублёвых сумм. Ни одна из этих ошибок не является фатальной — но все требуют документального опровержения.
Если вы получили КТС или запрос таможни с указанием на курсовые расхождения — зафиксируйте обстоятельства и разберите ситуацию с помощью Evidex →.
Статья подготовлена в информационных целях. Не является юридической консультацией. Для оценки конкретной ситуации обратитесь к таможенному юристу или представителю.