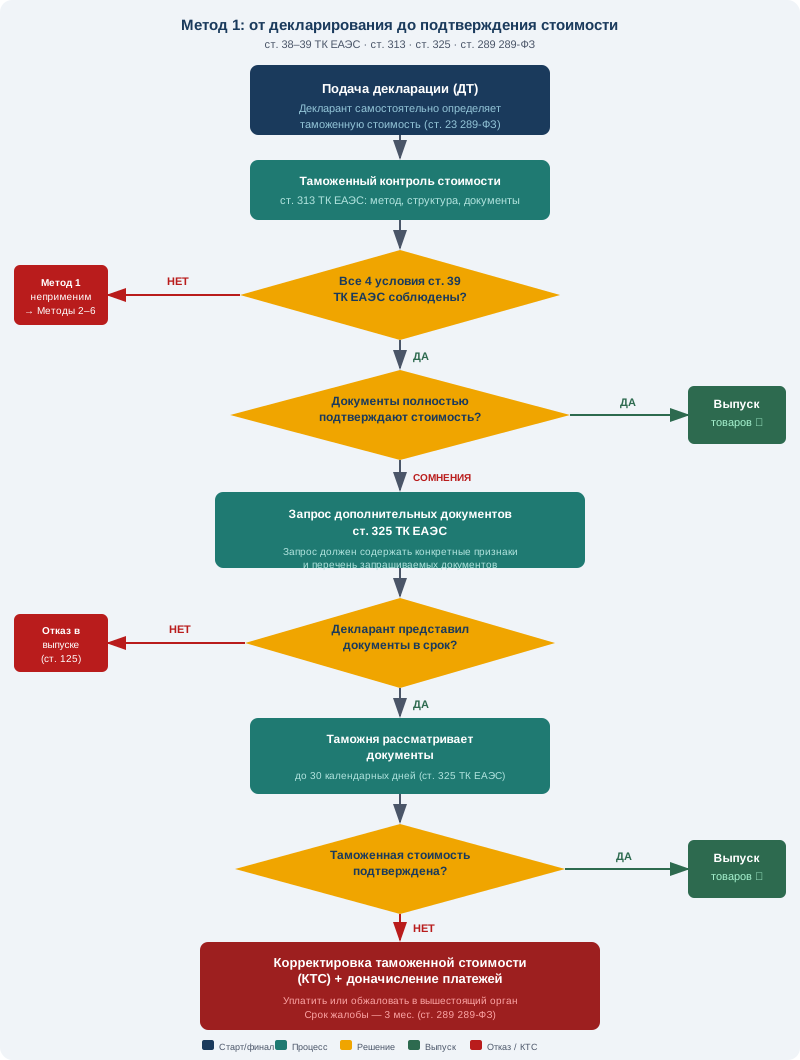
Декларация подана, груз ждёт выпуска — и вдруг приходит запрос: таможня требует дополнительные документы, указывая, что «заявленная таможенная стоимость не подтверждена» или «вызывает сомнения». Что именно не так? Нарушение ли это со стороны декларанта? И что конкретно нужно сделать, чтобы отстоять цену контракта?
Ниже — разбор от правовой нормы до практического шага: что проверяет таможня, по каким основаниям может отказать в методе 1, какие документы нужны и где самые распространённые ошибки. Без обещаний результата.
Что такое метод 1 и почему он применяется первым
Таможенный кодекс ЕАЭС устанавливает шесть методов определения таможенной стоимости (статьи 39, 41–45 ТК ЕАЭС; статья 38 закрепляет общие положения, статья 40 — перечень обязательных начислений). Метод 1 — метод по стоимости сделки с ввозимыми товарами — является приоритетным: в соответствии со статьёй 38 ТК ЕАЭС таможенная стоимость должна основываться на стоимости сделки «в максимально возможной степени» (пункт 15 статьи 38). Переход к методам 2–6 допустим только последовательно и только в случае, если предыдущий метод неприменим.
Базовое правило метода 1 (статья 39 ТК ЕАЭС): таможенная стоимость равна цене, фактически уплаченной или подлежащей уплате за товар при его продаже для вывоза на таможенную территорию ЕАЭС, плюс дополнительные начисления, предусмотренные статьёй 40 ТК ЕАЭС.
Дополнительные начисления, которые обязательно включаются в таможенную стоимость (статья 40 ТК ЕАЭС, пункт 1):
- вознаграждение посредникам и брокерам (за исключением агентского вознаграждения за закупку);
- расходы на тару (если она неотделима от товара для таможенных целей) и упаковку, включая стоимость упаковочных материалов и работ;
- стоимость сырья, компонентов, инструментов, штампов, форм и иных изделий, переданных покупателем продавцу для производства товара; а также расходы на проектирование, разработку, инженерную, конструкторскую работу, художественное оформление и дизайн, выполненные вне таможенной территории Союза и необходимые для производства товара;
- лицензионные и иные подобные платежи за использование объектов интеллектуальной собственности (роялти), связанные с ввозимыми товарами;
- часть дохода (выручки) от последующей продажи товара, причитающаяся продавцу;
- транспортные расходы до места прибытия на таможенную территорию ЕАЭС;
- расходы на погрузку, разгрузку или перегрузку товаров в связи с их перевозкой;
- расходы на страхование при перевозке.
Если хотя бы одно из этих начислений не включено в задекларированную стоимость, таможня вправе усомниться в полноте цены.
Четыре условия применимости метода 1
Статья 39 ТК ЕАЭС требует, чтобы все четыре условия выполнялись одновременно. Если хотя бы одно не соблюдено, метод 1 не применяется.
| Условие | Что проверяет таможня | Типичная проблема |
|---|---|---|
| 1. Отсутствие ограничений прав покупателя на распоряжение товаром (кроме географических или не влияющих на цену) | Нет ли в контракте запретов на перепродажу или территориальных ограничений, которые могли снизить цену | Дистрибьюторский договор с запретом реэкспорта; цена снижена из-за ограниченного рынка сбыта |
| 2. Цена не зависит от условий или обязательств, влияние которых на неё невозможно количественно оценить | Нет ли «скрытых» привязок цены к будущим операциям, не отражённым в документах | Цена обусловлена объёмом будущих закупок, не зафиксированных в контракте |
| 3. Отсутствие выручки продавца от последующей продажи товара покупателем (кроме начислений по ст. 40) | Нет ли обязательства передавать продавцу часть дохода от перепродажи, не включённую в стоимость | Агентская наценка скрыта и не отражена в задекларированной стоимости |
| 4. Стороны не взаимосвязаны — или если взаимосвязаны, то это не повлияло на цену | Входят ли покупатель и продавец в одну группу, аффилированы ли они; повлияло ли это на цену | Покупатель и продавец — дочерние компании одного холдинга; цена ниже рыночной |
Правовое основание: статья 39 ТК ЕАЭС. По взаимосвязанным лицам (условие 4): кодекс не требует автоматического отказа в методе 1. Декларант вправе обосновать, что взаимосвязанность не повлияла на цену — через сравнимые сделки с несвязанными лицами или иные показатели, предусмотренные той же статьёй.
По каким основаниям таможня сомневается в заявленной стоимости
Таможенный орган обязан обосновать любой запрос дополнительных документов: перечислить конкретные признаки, которые указывают на то, что заявленные сведения «ненадлежащим образом подтверждены или могут являться недостоверными» (пункт 5 статьи 325 ТК ЕАЭС). Немотивированный запрос — нарушение, которое можно оспорить.
Перечень признаков недостоверного определения таможенной стоимости и основания для признания сведений о ней недостоверными установлены пунктом 3 статьи 313 ТК ЕАЭС и конкретизированы в Решении Коллегии ЕЭК от 27.03.2018 № 42 «Об особенностях проведения таможенного контроля таможенной стоимости товаров, ввозимых на таможенную территорию Евразийского экономического союза» (статья 5 Положения).
Среди признаков, установленных этим решением:
- Цена значительно ниже цен на идентичные или однородные товары
- Несоответствие сведений в документах или между разными документами одной поставки
- Цена ниже стоимости составляющих (ниже цен на сырьё, компоненты, из которых произведён товар)
- Взаимосвязанность сторон в сочетании с подозрительными ценовыми показателями
- Структурные нарушения — отсутствие в стоимости транспортных расходов, роялти или иных обязательных начислений по статье 40
Практический вывод: таможня не обязана доказывать, что стоимость занижена, — достаточно установить наличие хотя бы одного из признаков, перечисленных в Решении Коллегии ЕЭК № 42 от 27.03.2018, чтобы правомерно запросить дополнительные документы. Именно поэтому важно не ждать запроса, а подготовить полный пакет уже при декларировании.
Дополнительная проверка по статье 325 ТК ЕАЭС: как это работает
Дополнительная проверка таможенной стоимости проводится в рамках статьи 325 ТК ЕАЭС. Это не санкция и не предъявление обвинения — это процедура, в ходе которой таможня запрашивает документы и/или письменные пояснения. Декларант вправе на неё ответить.
Таможня вправе запросить:
- коммерческие и бухгалтерские документы;
- сертификаты происхождения;
- письменные пояснения о факторах, повлиявших на формирование цены;
- иные документы, необходимые для подтверждения достоверности заявленных сведений.
Сроки и порядок:
| Этап | Срок | Правовое основание |
|---|---|---|
| Запрос до выпуска (стандартный порядок) | Пункт 7 ст. 325 устанавливает дифференцированные сроки в зависимости от стадии: не позднее 4 часов, 2 часов или 1 рабочего дня до истечения срока выпуска | Ст. 325 п. 7 ТК ЕАЭС |
| Запрос после выпуска (товар выпущен под обеспечение по ст. 121 ТК ЕАЭС до завершения проверки) | 60 календарных дней с даты регистрации декларации на товары | Ст. 325 п. 14 ТК ЕАЭС |
| Рассмотрение представленных документов таможней | 30 календарных дней с момента представления документов (или с момента истечения срока их подачи) | Ст. 325 п. 14 ТК ЕАЭС |
Последствия непредставления документов различаются в зависимости от стадии:
- До выпуска: если декларант не представил документы в установленный срок и не обеспечил уплату таможенных платежей, таможня вправе отказать в выпуске товара (статья 125 ТК ЕАЭС). Предоставление обеспечения уплаты в порядке статьи 121 ТК ЕАЭС позволяет выпустить товар до завершения проверки.
- После выпуска (60-дневный период): если документы не представлены или не подтверждают стоимость, таможня принимает решение о внесении изменений в декларацию на основании имеющейся информации (статья 325, пункт 18 ТК ЕАЭС) — то есть проводит КТС без повторного отказа в выпуске уже выпущенных товаров.
После рассмотрения документов таможня принимает одно из двух решений: подтверждает заявленную стоимость — или проводит корректировку таможенной стоимости (КТС) с доначислением платежей.
Какие документы подтверждают цену сделки
Цель пакета документов — показать, что цена, указанная в инвойсе, реальна, полна и соответствует условиям сделки. Перечень зависит от товара, условий поставки и вопросов, поставленных таможней.
Базовый пакет
| Документ | Что подтверждает | На что обратить внимание |
|---|---|---|
| Внешнеторговый контракт со всеми спецификациями и дополнительными соглашениями | Стороны, условия, формулу цены | Все приложения — обязательно; устные договорённости юридически не существуют |
| Инвойс (счёт-фактура продавца) | Фактически уплаченная цена за конкретную партию | Должен совпадать с контрактом и платёжными документами |
| Платёжные документы (банковская выписка, SWIFT-подтверждение) | Реальность и сумма платежа | Если оплата ещё не произведена — письменное подтверждение условий и сроков |
| Упаковочный лист | Количество и ассортимент | Должен совпадать с данными ДТ и инвойсом |
| Транспортные документы (коносамент, CMR, авианакладная) и счета перевозчика/экспедитора | Маршрут и стоимость перевозки, погрузки и разгрузки | Нужны для проверки всех транспортных начислений по ст. 40 (перевозка, погрузка/разгрузка) |
| Страховой полис или страховой сертификат | Стоимость страхования | Если страховка включена в цену — отразить в структуре стоимости |
| Прайс-лист продавца на дату сделки | Объективность цены на рынке | По возможности — публичный прайс или ценовое предложение (оферта) |
| Переписка с продавцом о цене (оферта, акцепт, скидки) | Логика формирования итоговой цены | Особенно важна при ценах ниже обычных рыночных |
Дополнительные документы (при необходимости)
| Ситуация | Что представить |
|---|---|
| Роялти, лицензионные платежи | Лицензионный договор и расчёт суммы, включённой или не включённой в цену |
| Взаимосвязанные стороны | Документы о сравнимых сделках с несвязанными лицами; при необходимости — документы трансфертного ценообразования |
| Скидки | Политика скидок продавца, прайс без скидки, основание скидки |
| Посреднические вознаграждения | Агентский договор, расчёт комиссии |
Взаимосвязанные стороны: как обосновать цену
Если покупатель и продавец взаимосвязаны по критериям статьи 37 ТК ЕАЭС (например, семейные отношения, взаимное участие в органах управления, владение 5% и более голосующих акций, общий контроль или деловое партнёрство — полный перечень в статье 37), метод 1 не отклоняется автоматически. Декларант должен пояснить, что взаимосвязанность не повлияла на цену.
Статья 39 ТК ЕАЭС предусматривает два пути:
- Сравнимая сделка: показать, что аналогичный товар продавался несвязанным покупателям по той же или близкой цене.
- Проверочные значения: заявленная цена соответствует таможенной стоимости идентичных или однородных товаров или иным контрольным ориентирам, перечисленным в пункте 4 статьи 39 ТК ЕАЭС. Проверочные значения используются только для сравнения — они не являются самостоятельным методом определения таможенной стоимости.
Если ни один из вариантов не работает, таможня вправе признать, что цена не может быть основой метода 1. Это не нарушение закона — это переход к следующему методу.
Типичные ошибки при защите метода 1
Неполный контракт: в декларации указана «базовая» цена, а скидки, бонусы или изменения — в устных договорённостях или непредставленных приложениях.
Несовпадение сумм: инвойс на $10 000, SWIFT-перевод на $9 800, разница не объяснена — таможня усмотрит несоответствие.
Отсутствие транспортных и страховых документов: без них таможня не может проверить, правильно ли отражены транспортные расходы, расходы на погрузку/разгрузку и страхование — все три позиции обязательны по статье 40.
Пропуск срока ответа: игнорирование запроса или несвоевременный ответ — прямое основание для отказа в выпуске.
Ответ без пояснений: представить документы «стопкой», не указав, какой вопрос таможни они снимают и почему. Таможня рассматривает их в меру своего понимания.
Расчёт на то, что «само пройдёт»: если таможня направила обоснованный запрос с перечнем признаков — молчание только ускорит корректировку.
Если таможня всё равно скорректировала стоимость (КТС)
Корректировка таможенной стоимости (КТС) означает, что таможня изменила заявленную стоимость и доначислила таможенные пошлины, НДС и иные платежи. Она принимается по итогам проверки, если таможня пришла к выводу, что метод 1 неприменим или структура стоимости некорректна.
У декларанта есть два пути:
- Согласиться — уплатить доначисленные платежи.
- Обжаловать — в вышестоящий таможенный орган или в суд.
Срок подачи жалобы в вышестоящий таможенный орган — 3 месяца с момента, когда лицо узнало или должно было узнать о нарушении своих прав (статья 289 Федерального закона от 03.08.2018 № 289-ФЗ). При уважительных причинах пропуска срок может быть восстановлен.
Срок рассмотрения жалобы — 1 месяц с возможностью продления ещё на 1 месяц (статья 297 289-ФЗ).
Evidex помогает разобрать документы, выявить несоответствия в позиции таможни и структурировать ответ. Передать документы на разбор в Evidex. Evidex не является таможенным брокером и не представляет интересы в суде или таможенных органах.
Часто задаваемые вопросы
Может ли таможня отказать в методе 1 без запроса документов?
Нет. Переход к другому методу возможен лишь после того, как таможня установила, что условия статьи 39 не соблюдены или документальное подтверждение недостаточно. Статья 313 ТК ЕАЭС предполагает контроль, а статья 325 — право на запрос. Немотивированный отказ в методе 1 — основание для обжалования.
Что значит «цена, фактически уплаченная или подлежащая уплате»?
Это общая сумма всех платежей, которую покупатель осуществил или обязуется осуществить продавцу — прямо или через третьих лиц — за конкретную партию товара при её продаже для вывоза на таможенную территорию Союза (статья 39 ТК ЕАЭС). Предоплаты, рассрочки и иные формы расчётов охватываются этим понятием при условии, что итоговая сумма отражена и документально подтверждена.
Обязана ли таможня принять документы, если они поданы в срок?
Таможня обязана их рассмотреть и принять решение по итогам рассмотрения. Факт своевременной подачи документов не означает автоматического подтверждения метода 1 — таможня оценивает их содержание.
Можно ли заранее узнать позицию таможни по методу?
Да. Статья 25 Федерального закона № 289-ФЗ предусматривает возможность получить предварительное решение по вопросам применения методов определения таможенной стоимости. Срок — 30 календарных дней с даты регистрации заявления.
Что будет, если представить не все запрошенные документы?
Таможня примет решение на основании имеющихся материалов. Если оснований для подтверждения метода 1 недостаточно — будет вынесено решение о корректировке таможенной стоимости (статья 325 пункт 18 ТК ЕАЭС). Частичное представление с пояснением, почему отдельных документов нет и когда они могут быть получены, лучше, чем полное молчание: пункт 15 статьи 325 допускает запрос дополнительных материалов в пределах 30-дневного срока рассмотрения.
Что делать, если запрос таможни непонятен или необоснован?
Пункт 5 статьи 325 ТК ЕАЭС прямо требует, чтобы запрос содержал: (1) перечень признаков, указывающих на то, что сведения не подтверждены или могут быть недостоверными; (2) перечень запрашиваемых документов; (3) срок их представления. Если хотя бы один из этих элементов отсутствует — это нарушение, которое можно зафиксировать в ответе и, при необходимости, обжаловать.
Как разобраться в позиции таможни и выстроить ответ
Получив запрос или решение о корректировке, первое, что нужно понять: на каком именно основании таможня усомнилась — нарушение одного из условий статьи 39 или недостаточность документов по статье 325. От этого зависит логика ответа.
Evidex помогает структурировать позицию таможни, сопоставить её с документами и подготовить обоснованный письменный ответ. Передать документы на разбор в Evidex.
Смотрите также:
- [ссылка-заглушка: Корректировка таможенной стоимости (КТС): что делать после решения таможни]
- [ссылка-заглушка: Запрос таможни по статье 325 ТК ЕАЭС: полный разбор процедуры]
- [ссылка-заглушка: Взаимосвязанные лица в таможенных операциях: риски и обоснование цены]
- [ссылка-заглушка: Дополнительные начисления по статье 40 ТК ЕАЭС: как правильно формировать структуру таможенной стоимости]