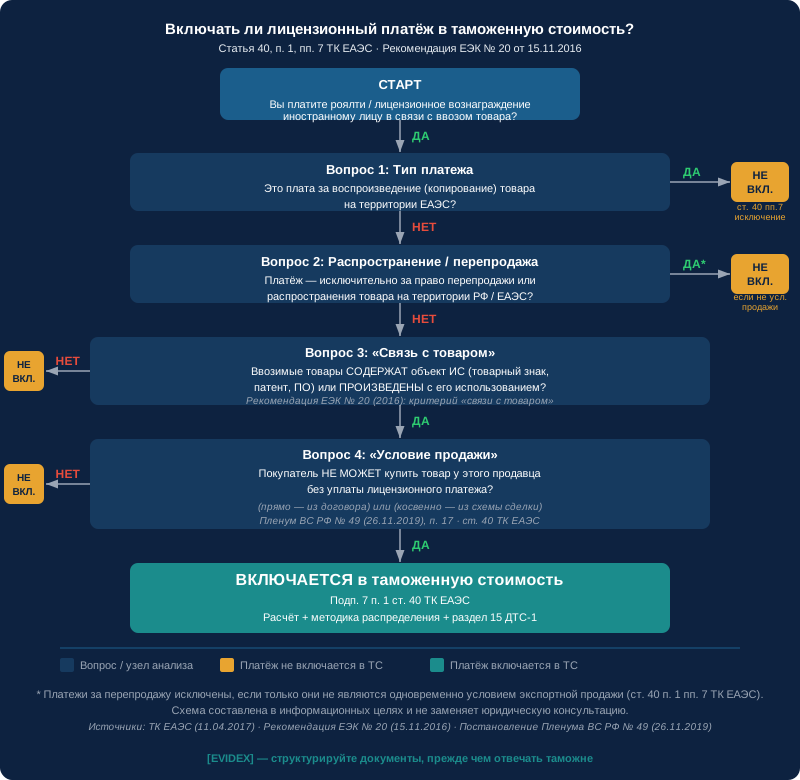
Практическое руководство для импортёра, который платит за бренд, технологию или ПО
Сценарий, с которого всё начинается
Компания ввозит товар и параллельно платит иностранному правообладателю роялти: за использование товарного знака — 5 % от выручки, за лицензию на технологию — фиксированный ежегодный платёж, за встроенное программное обеспечение — поштучный сбор. В таможенной декларации указана только цена контракта с поставщиком. Спустя несколько месяцев приходит запрос таможни: «Предоставьте лицензионный договор и расчёт платежей». Следом — форма корректировки таможенной стоимости (КТС) с доначислением пошлин и НДС.
Почему это происходит? И можно ли было этого избежать?
Правовая основа: что говорит ТК ЕАЭС
Включение лицензионных платежей в таможенную стоимость регулируется статьёй 40 Таможенного кодекса ЕАЭС (Договор о ТК ЕАЭС от 11.04.2017, вступил в силу 01.01.2018).
Пункт 1, подпункт 7 статьи 40 ТК ЕАЭС устанавливает: к цене, фактически уплаченной или подлежащей уплате за ввозимые товары, добавляются
«лицензионные и иные подобные платежи за использование объектов интеллектуальной собственности, включая роялти, платежи за патенты, товарные знаки, авторские права, которые относятся к ввозимым товарам и которые прямо или косвенно произвел или должен произвести покупатель в качестве условия продажи ввозимых товаров для вывоза на таможенную территорию Союза, в размере, не включённом в цену, фактически уплаченную или подлежащую уплате за эти товары».
Норма применима при методе по стоимости сделки (метод 1 — статья 39 ТК ЕАЭС). Добавление возможно только при наличии «достоверной, количественно определяемой и документально подтверждённой» информации (пункт 3 статьи 40 ТК ЕАЭС).
Позицию норм ТК ЕАЭС раскрывает Рекомендация Коллегии ЕЭК № 20 от 15.11.2016 (ред. от 28.08.2018) «О Положении о добавлении лицензионных и иных подобных платежей за использование объектов интеллектуальной собственности к цене, фактически уплаченной или подлежащей уплате за ввозимые товары».
Верховный Суд РФ обобщил судебную практику в постановлении Пленума от 26.11.2019 № 49, пункт 17: платежи включаются в таможенную стоимость при одновременном выполнении двух условий.
Правовой статус: Рекомендация ЕЭК не является нормативным актом обязательного применения для участников ВЭД, однако активно используется таможенными органами как методический ориентир. Решения Пленума ВС РФ обязательны для судов.
Два условия включения: оба должны выполняться одновременно
Включение лицензионного платежа в таможенную стоимость требует доказанности сразу двух условий.
Условие 1. Платёж относится к ввозимым товарам («связь с товаром»)
Вопрос не в том, как рассчитывается платёж, а в том, за что он платится. Рекомендация ЕЭК № 20 разъясняет: платёж «относится» к товару, если ввозимые товары содержат объект интеллектуальной собственности или произведены с его использованием.
Ключевой практический тест: платил бы покупатель те же суммы, если бы не ввозил именно эти товары?
Условие 2. Уплата является условием продажи товаров для вывоза на таможенную территорию ЕАЭС («условие продажи»)
Покупатель не может приобрести товар, не уплатив роялти. Это условие может проявляться явно (текст договора) или косвенно (по совокупности обстоятельств сделки).
Признаки косвенного условия (по материалам Рекомендации ЕЭК № 20):
- договор поставки допускает расторжение при неуплате роялти;
- лицензиар контролирует условия поставки или цену товара;
- продавец и лицензиар являются аффилированными лицами;
- покупатель обязан приобретать товар только у утверждённых лицензиаром поставщиков.
Важно: отсутствие роялти в тексте контракта купли-продажи не означает, что условие не выполнено. Таможня анализирует совокупность договоров и коммерческих обстоятельств.
Важно: то, что роялти платится не продавцу, а третьему лицу (правообладателю), само по себе не препятствует включению в таможенную стоимость — это прямо указано в пункте 17 Постановления Пленума ВС РФ № 49.
Что не включается в таможенную стоимость
Статья 40 ТК ЕАЭС предусматривает ряд оснований, при которых лицензионные и иные подобные платежи не прибавляются к таможенной стоимости:
| Тип платежа | Почему не включается | Правовое основание |
|---|---|---|
| Платежи за право воспроизведения (копирования) товаров на территории ЕАЭС | Не связаны с ввозом — относятся к производству внутри Союза | П. 1, пп. 7 ст. 40 ТК ЕАЭС (прямое исключение) |
| Платежи исключительно за право распространения или перепродажи товаров на территории ЕАЭС | Не образуют условие экспортной продажи. Исключение утрачивает силу, если платёж за перепродажу одновременно является условием самой поставки для вывоза | П. 1, пп. 7 ст. 40 ТК ЕАЭС (прямое исключение с оговоркой) |
| Платежи за использование ПО как самостоятельной услуги, не связанной с ввозимым товаром | Не выполняется условие «связи с товаром»: ПО не встроено в товар и не используется при его производстве — нет основания для включения | Условие 1 п. 1, пп. 7 ст. 40 ТК ЕАЭС не выполнено (не прямое исключение нормы, а отсутствие основания для начисления) |
| Расходы на монтаж, установку, сборку, обслуживание или техническую помощь, осуществляемые после ввоза | Прямо исключены законодателем из состава таможенной стоимости | П. 2 ст. 40 ТК ЕАЭС |
Типичные ситуации: включать или нет
Ситуация А: Товарный знак на ввозимом товаре
Описание: Российский дистрибьютор ввозит потребительские товары с нанесённым брендом. По лицензионному договору он ежеквартально перечисляет правообладателю роялти — 4 % от чистой выручки.
Анализ:
- Связь с товаром: товары содержат IP-объект (товарный знак), роялти платятся за право его использования.
- Условие продажи: критичен вопрос — контролирует ли лицензиар (правообладатель) поставку? Является ли лицензиар и продавец одним и тем же лицом или аффилированными?
Вывод: Если продавец и лицензиар аффилированы или договор поставки прямо обусловлен наличием лицензии — роялти, вероятно, подлежат включению. Если лицензиар полностью независим от продавца и продавец готов продавать безотносительно уплаты роялти — вопрос спорный, требует анализа конкретных договоров. Это наиболее конфликтная категория в судебной практике.
Ситуация Б: Технология и патент в производстве за рубежом
Описание: Товар производится иностранным поставщиком по технологии, на которую российский покупатель получил лицензию от третьего лица. Лицензиат перечисляет правообладателю платежи по результатам каждой партии.
Анализ:
- Связь с товаром: товары произведены с использованием лицензируемой технологии — связь есть.
- Условие продажи: если зарубежный производитель не может выпускать эти товары без разрешения правообладателя, и продажа покупателю возможна только при наличии лицензии — условие, вероятно, выполнено.
Вывод: Высокая вероятность включения. Необходимо проверить, закреплено ли это в договорах явно или косвенно.
Ситуация В: Встроенное программное обеспечение (firmware)
Описание: Компания ввозит промышленные устройства с предустановленным ПО. Лицензия на ПО приобретается отдельно у другого правообладателя; без неё устройство не функционирует.
Анализ:
- Связь с товаром: ПО встроено в товар, без него товар не работает — связь, как правило, есть.
- Условие продажи: продавец устройства может продавать его без ПО (как «голое железо»)? Или поставка невозможна без наличия лицензии?
Вывод: Если устройство и ПО неотделимы функционально, и продавец отказывается продавать «без лицензии» — включение вероятно. Если ПО приобретается полностью самостоятельно после ввоза — условие продажи может не выполняться.
Ситуация Г: Облачное ПО и SaaS
Описание: Компания ввозит оборудование и отдельно приобретает подписку на облачный сервис. Подписка оформляется по отдельному договору после ввоза.
Анализ: Отсутствует как связь с ввозимым товаром (ПО не поставляется в составе товара), так и связь с условием продажи. Платёж относится к услуге, оказываемой после ввоза.
Вывод: Включение в таможенную стоимость, как правило, не требуется. Необходимо документально зафиксировать раздельность договоров и их предмета.
Ситуация Д: Роялти за использование бренда при перепродаже
Описание: Дистрибьютор платит за право использовать бренд продавца при продаже товара в России, но продавец продаёт товар без всяких условий об уплате роялти.
Анализ: Это платёж за перепродажу/распространение, прямо исключённый пунктом 1 статьи 40 ТК ЕАЭС, — при условии, что он не является одновременно условием самой экспортной продажи.
Вывод: Включению не подлежит, если условие продажи отсутствует.
Как таможня обнаруживает необъявленные роялти
| Триггер | Механизм |
|---|---|
| Реестр ТРОИС | Таможня проверяет: зарегистрирован ли товарный знак/объект ИС в Таможенном реестре объектов интеллектуальной собственности ФТС |
| Взаимозависимость сторон | При аффилированности продавца и лицензиара таможня углублённо проверяет все платежи |
| Запрос документов по ст. 325 ТК ЕАЭС (до выпуска) либо ст. 326 ТК ЕАЭС (после выпуска) | «Укажите, уплачиваются ли лицензионные и иные подобные платежи» |
| Постконтрольная проверка | До 3 лет с момента выпуска товаров; законодательством государств-членов ЕАЭС может быть увеличен до 5 лет (статья 310 ТК ЕАЭС) |
| Данные банковского контроля | Информация о трансграничных переводах по лицензионным договорам |
Процедура и ваши действия при запросе таможни
Таможня направляет запрос по ст. 325 ТК ЕАЭС
          │
          ▼
Вы анализируете: выполнены ли оба условия?
          │
     ┌────┴────┐
     │         │
    ДА        НЕТ / СПОРНО
     │         │
     ▼         ▼
Подаёте       Подготавливаете мотивированный
КТС-1 +       ответ с документами,
доплачиваете  опровергающими оба условия
     │         │
     └────┬────┘
          ▼
Таможня выносит решение о КТС или отказ
          │
          ▼
Обжалование в вышестоящий орган (срок — 3 месяца,
ст. 289 Федерального закона № 289-ФЗ)
или в арбитражный суд
Сроки, которые нужно знать
- Ответ на запрос до выпуска: таможня устанавливает предельный срок подачи документов внутри срока выпуска товаров; в зависимости от стадии проверки он составляет от нескольких часов до 1 рабочего дня (ст. 325 ТК ЕАЭС). При невозможности представить документы вовремя возможен выпуск под обеспечение уплаты таможенных платежей.
- Ответ на запрос после выпуска: не более 60 календарных дней с даты регистрации декларации (ст. 325 ТК ЕАЭС).
- Рассмотрение представленных документов таможней: не более 30 календарных дней с даты получения документов (ст. 325 ТК ЕАЭС).
- Обжалование в вышестоящий таможенный орган: 3 месяца с момента, когда лицо узнало или должно было узнать о нарушении прав (ст. 289 Федерального закона № 289-ФЗ).
- Рассмотрение жалобы вышестоящим органом: 1 месяц с возможным продлением ещё на 1 месяц; уведомление о продлении — не позднее 3 рабочих дней (ст. 297 Федерального закона № 289-ФЗ).
- Постконтрольная проверка (таможенный контроль после выпуска): до 3 лет с момента наступления обстоятельств, предусмотренных ст. 14 ТК ЕАЭС (как правило, с момента выпуска товаров); законодательством государств-членов ЕАЭС может быть увеличен до 5 лет (ст. 310 ТК ЕАЭС).
Документы: что нужно подготовить
Когда ваша позиция — «роялти не включаются»
Когда ваша позиция — «роялти включены» (или вы исправляете задолженность)
Практическое замечание (авторская оценка, не норма): Таможня вправе требовать расчёт от полной суммы причитающегося роялти, а не от фактически переведённой суммы после удержания налога у источника. Если импортёр является налоговым агентом по НДС и НДФЛ, необходимо заранее просчитать базу, которую будет использовать таможенный орган.
Типичные ошибки импортёров
| Ошибка | Последствие |
|---|---|
| Не указывать роялти в декларации, считая их «отдельным договором» | КТС, пени, возможно административная ответственность |
| Полагаться только на текст контракта поставки | Таможня анализирует всю совокупность договоров; косвенные условия видны из схемы взаимодействия |
| Не разграничивать платежи за разные виды ИС (бренд / технология / ПО) | Отсутствие расчёта по каждому виду платежа — основание для произвольного доначисления |
| Не хранить документы по истечении срока контракта | Постконтрольная проверка — до 3 лет (до 5 лет по законодательству государств-членов ЕАЭС); документы должны быть доступны в течение всего этого периода |
| Включать в ТС только «экспортную» часть роялти, игнорируя остальное | Таможня может доначислить на всю базу; нужна чёткая методология распределения |
| Рассчитывать базу роялти от заниженной стоимости | Таможня может применить иную базу; расчёт должен быть документально обоснован |
Позиция таможни vs позиция импортёра: где проходит граница
Таможенные органы нередко применяют расширительное толкование «условия продажи»: если покупатель не может продавать товар в России без лицензии — значит, и купить без неё нельзя. Верховный Суд в постановлении Пленума № 49 (2019), пункт 17, разъяснил: условие продажи для включения роялти — это условие продажи для вывоза на таможенную территорию Союза, а не условие дальнейшей реализации на внутреннем рынке. Это разъяснение носит обязательный характер для судов.
Это разграничение принципиально: распределительный дистрибьютор, получивший лицензию на товарный знак для перепродажи в России, может не включать такие платежи в таможенную стоимость — если продавец готов продать товар без этого условия. Однако на практике доказать независимость продавца от лицензиара бывает непросто, особенно в группах компаний.
Авторская оценка: По имеющимся сведениям, судебная практика последних лет демонстрирует устойчивую тенденцию к более широкому включению роялти, связанных с товарными знаками. Конкретные реквизиты дел должны быть верифицированы правовым редактором. Прежде чем выстраивать позицию на основе прецедентов прошлых лет, рекомендуется проконсультироваться с юристом и проверить актуальную практику по аналогичным категориям товаров.
Часто задаваемые вопросы (FAQ)
Нужно ли включать роялти, если лицензиар — это не мой продавец? Да, если выполнены оба условия (связь с товаром и условие продажи). Пункт 17 Постановления Пленума ВС РФ № 49 прямо это подтверждает. Личность получателя платежа не определяет необходимость включения.
У меня фиксированное ежегодное лицензионное вознаграждение, а не процент от продаж. Как включить в ТС? Необходима методика распределения: по количеству ввезённых единиц, по стоимости партий, по иному экономически обоснованному показателю. Методика фиксируется во внутреннем документе и предоставляется таможне по запросу.
Лицензия распространяется и на ввозимые товары, и на производство в России. Включать всё? Нет. В таможенную стоимость включается только та часть, которая относится к ввезённым товарам. Платежи за право производства на территории ЕАЭС прямо исключены пунктом 1 статьи 40 ТК ЕАЭС. Нужна разбивка и её документальное обоснование.
Можем ли мы договориться с таможней о методике распределения заранее? Механизм предварительных решений о методе определения таможенной стоимости в российском законодательстве на сегодняшний день ограничен. Однако возможно получение предварительного классификационного решения по смежным вопросам или использование разъяснений ФТС. Рекомендуем уточнять актуальные инструменты у специалиста.
Таможня прислала КТС на три года назад. Уже поздно оспаривать? Срок обжалования в вышестоящий таможенный орган — 3 месяца с момента, когда лицо узнало о нарушении прав (статья 289 Федерального закона № 289-ФЗ). Срок обращения в арбитражный суд с заявлением о признании ненормативного правового акта недействительным — 3 месяца с момента, когда заявитель узнал или должен был узнать о нарушении своих прав (часть 4 статьи 198 АПК РФ). Сроки исчисляются от момента получения решения о КТС, а не от даты декларирования. При пропуске срока возможно его восстановление при наличии уважительных причин.
Что делать, если мы сами обнаружили, что роялти не были включены в ТС несколько лет назад? Оцените риски: размер потенциального доначисления, срок давности, вероятность обнаружения таможней. В ряде случаев имеет смысл добровольно подать скорректированную декларацию (это может снизить административную ответственность). Решение принимается индивидуально после правового анализа.
Что проверить прямо сейчас: чек-лист
Аудит договорной структуры
Анализ текущих деклараций
Документальная готовность
Если пришёл запрос
Ситуации, при которых стоит разобраться в документах до отправки ответа таможне
Если вы получили запрос таможни или КТС по роялти — важно понять, насколько ваша позиция документально подтверждена. Evidex помогает структурировать имеющиеся документы, выявить противоречия и подготовить мотивированный ответ на запрос.
→ Разобраться с документами по роялти в Evidex
Связанные материалы
- → Что такое КТС и как она оформляется
- → Запрос таможни по статье 325 ТК ЕАЭС: как отвечать
- → Методы определения таможенной стоимости: выбор и обоснование
- → Аффилированность сторон и таможенная стоимость
Статья носит информационный характер и не является юридической консультацией. Правовые нормы, указанные в статье, приведены на дату обновления; уточняйте актуальную редакцию перед применением. Evidex не гарантирует отмену КТС и не заменяет таможенного представителя или юриста.