С чего начинается спор
Вы получили корректировку таможенной стоимости (КТС) или запрос по статье 325 ТК ЕАЭС. В обоснование — ссылка на транспортные расходы: таможня считает, что вы либо занизили стоимость доставки, либо приложили документы, из которых невозможно установить, какая часть перевозки приходится на маршрут до границы ЕАЭС.
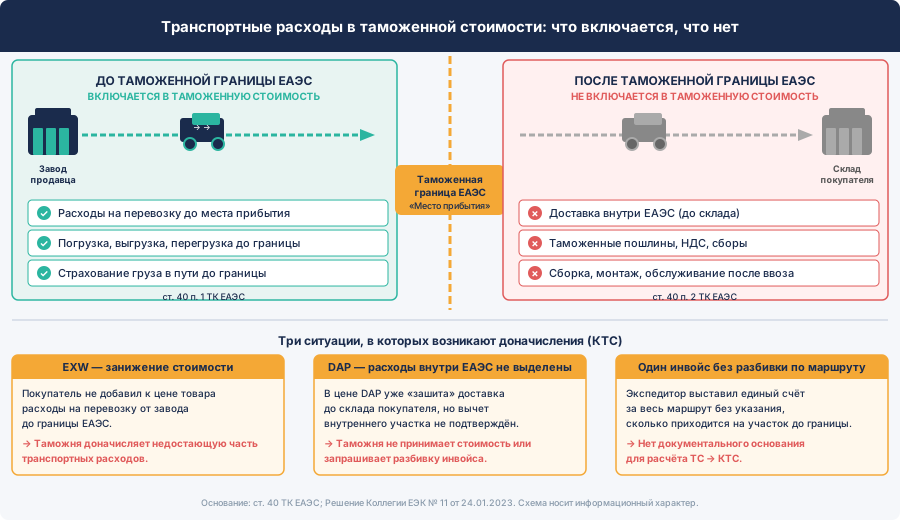
Эта ситуация — одна из самых частых причин доначислений по таможенной стоимости. Логика спора всегда одна и та же: таможенная стоимость формируется из цены сделки плюс расходы, понесённые до пересечения таможенной границы Союза. Всё, что потрачено после — не включается. Граница — это буквально граница.
Ниже — разбор того, что говорит закон, какие документы проверяет таможня, где чаще всего возникают расхождения при разных условиях поставки, и что делать, если КТС уже вынесена.
Правовая основа: статья 40 ТК ЕАЭС
Базовое правило закреплено в статье 40 Таможенного кодекса Евразийского экономического союза (ТК ЕАЭС). Она называется «Дополнительные начисления к цене, фактически уплаченной или подлежащей уплате за ввозимые товары».
Что включается в таможенную стоимость
Пункт 1 статьи 40 ТК ЕАЭС устанавливает перечень расходов, которые прибавляются к цене сделки при определении таможенной стоимости по методу 1 (стоимость сделки). В части транспорта и страхования это:
- расходы на перевозку (транспортировку) ввозимых товаров до места их прибытия на таможенную территорию ЕАЭС;
- расходы на погрузку, выгрузку или перегрузку и иные операции, связанные с перевозкой до места прибытия;
- расходы на страхование в связи с указанными перевозкой и операциями.
Ключевой ориентир — «место прибытия на таможенную территорию Союза». Это не склад покупателя, не таможенный терминал оформления, а точка пересечения внешней границы ЕАЭС.
Что не включается
Пункт 2 статьи 40 ТК ЕАЭС прямо исключает из таможенной стоимости:
- расходы на перевозку по таможенной территории Союза — от места прибытия до пункта назначения;
- работы по монтажу, сборке, обслуживанию, выполненные после ввоза;
- ввозные таможенные пошлины, налоги и сборы.
Требование к документам
Пункт 3 статьи 40 устанавливает: дополнительные начисления производятся только на основе достоверной, количественно определяемой и документально подтверждённой информации. Это означает, что произвольные расчёты, словесные объяснения или данные из таможенной статистики — недостаточное основание. Нужны первичные документы.
Практическое значение. Если вы не можете разделить стоимость перевозки на «до границы» и «после границы» на основании имеющихся документов — таможня вправе не принять вашу стоимость и применить другой метод. Отсюда и начинается КТС.
Где проходит граница: железная дорога, автотранспорт, море
Место прибытия зависит от вида транспорта. В общем случае это:
- автотранспорт — пункт пропуска на внешней границе ЕАЭС;
- морской транспорт — первый российский (или иной порт ЕАЭС) порт выгрузки;
- железная дорога — пограничная станция перехода.
Для железнодорожного транспорта в 2023 году ЕЭК выпустила специальный акт — Решение Коллегии ЕЭК от 24.01.2023 № 11. Оно устанавливает, что в таможенную стоимость включаются только тарифы, рассчитанные до точки пересечения таможенной границы. Тарифы от пограничного перехода до станции назначения на территории ЕАЭС могут быть исключены, если они отдельно выделены, задекларированы и документально подтверждены.
Incoterms и таможенная стоимость: почему условие поставки — это ещё не документ
Incoterms (Инкотермс) — это распределение расходов и рисков между продавцом и покупателем. Таможня принимает Incoterms во внимание, но не считает само условие поставки достаточным подтверждением суммы транспортных расходов. Нужны первичные документы.
Таблица: как Incoterms влияет на состав расходов в таможенной стоимости
Примечание о версиях. В Инкотермс® 2020 (действует с 01.01.2020) термин DAT (Delivered at Terminal) переименован в DPU (Delivered at Place Unloaded). Контракты, составленные по Инкотермс® 2010, могут содержать DAT — для таможни он обрабатывается аналогично DPU.
| Incoterms | Кто платит транспорт до границы | Что добавляется к цене сделки при расчёте ТС | Типичная проблема с документами |
|---|---|---|---|
| EXW | Покупатель | Все транспортные расходы от склада продавца до границы ЕАЭС + страхование | Покупатель организует транспорт, но документы оформлены на экспедитора, а не перевозчика — нет разбивки по маршруту |
| FCA / FAS / FOB | Покупатель (от точки отгрузки) | Фрахт от порта/точки отгрузки до границы ЕАЭС + страхование | Единый фрахтовый инвойс без деления на «до границы» и «после» |
| CFR / CPT | Продавец (уже в цене) | Как правило, ничего — транспорт уже в цене. Нужно выделить долю внутри ЕАЭС для вычета | Продавец не разбивает свою цену на товар + фрахт → таможня не может проверить корректность |
| CIF / CIP | Продавец (уже в цене, включая страховку) | Как правило, ничего. Может потребоваться вычет расходов внутри ЕАЭС | Страховой полис выписан на всю стоимость с включением фрахта — непонятно, что именно застраховано |
| DAP | Продавец (до указанного места, без выгрузки) | Вычесть расходы за маршрут внутри ЕАЭС | Продавец не выделяет стоимость доставки внутри ЕАЭС отдельной строкой — нет основания для вычета |
| DPU (ранее DAT в Инкотермс® 2010) | Продавец (до указанного места, с выгрузкой) | Вычесть расходы за маршрут внутри ЕАЭС | Продавец не выделяет стоимость доставки внутри ЕАЭС отдельной строкой — нет основания для вычета |
| DDP | Продавец (включая пошлины) | Вычесть расходы внутри ЕАЭС и таможенные платежи из цены | Цена DDP включает иностранные налоги продавца — их сложно выделить без расчётов |
Важно. Выбор Incoterms в контракте сам по себе не избавляет от обязанности документально подтвердить фактическую сумму расходов. Таможня проверяет соответствие между заявленным условием поставки и реальными документами.
Где чаще всего возникают доначисления
1. Единый фрахтовый инвойс без разбивки по маршруту
Самая распространённая ситуация при поставках FOB, FCA, EXW: экспедитор выставляет один счёт за всю перевозку от склада поставщика до склада получателя в России. В счёте нет указания, сколько стоит участок до границы, а сколько — внутри ЕАЭС.
Таможня требует документы, подтверждающие раздельный расчёт. Если их нет — заявленная таможенная стоимость может быть отклонена, а недостающие расходы — доначислены по аналоговым данным или методом сложения.
Что проверить: есть ли в экспедиторском счёте или приложении к нему разбивка стоимости по участкам маршрута? Есть ли отдельный расчёт от перевозчика?
2. Документы на экспедитора, а не на перевозчика
Таможня нередко настаивает на том, что расходы должны подтверждаться документами от фактического перевозчика (коносамент, железнодорожная накладная, счёт перевозчика с тарифной ставкой), а не от экспедиторской компании.
Арбитражная практика по этому вопросу неоднородна. Верховный суд в определении Судебной коллегии по экономическим спорам от 22.12.2020 № 307-ЭС20-13121 подтвердил, что таможенное законодательство не содержит закрытого перечня необходимых документов: допустимы различные виды доказательств в зависимости от условий договора, и экспедиторское вознаграждение, выраженное единой суммой, может быть принято, если гарантирована целостность доставки. В то же время Арбитражный суд Смоленской области в деле А62-9887/2023 (решение от 30.01.2024) признал документы экспедитора без детализации недостаточными: единый счёт без разбивки по участкам маршрута не позволил установить, какая часть расходов приходится на территорию ЕАЭС.
Вывод. Документы экспедитора могут быть приняты, но только если они содержат детализацию по составу услуг, маршруту и стоимости. Расчёт «округлой суммой» — высокий риск отказа.
3. DAP/DDP: расходы внутри ЕАЭС не выделены
При поставке на условиях DAP (или DDP) вся цена договора включает доставку до склада покупателя. Это значит, что в цене сделки уже «зашиты» расходы на транспортировку внутри ЕАЭС. Если их не вычесть — таможенная стоимость будет завышена, и декларант переплатит пошлины.
Но таможня также может сделать вывод, что завышенная стоимость подозрительна и потребует дополнительную проверку.
Обратная ситуация: если продавец в контракте заявляет DAP, а счёт выставляет без разбивки — таможня может включить в стоимость весь маршрут целиком, без вычета.
Что проверить: выделена ли стоимость доставки внутри ЕАЭС отдельной строкой в инвойсе, транспортном договоре или приложении?
4. EXW без расчёта стоимости по участкам
При EXW покупатель организует всю логистику. Если расходы на перевозку от завода поставщика до таможенной границы ЕАЭС не добавлены к цене сделки в полном объёме — таможенная стоимость занижена. Это классическая причина КТС с доначислением.
Подтвердить расходы нужно транспортным договором, инвойсами и платёжными документами на каждый участок маршрута.
5. Страховые расходы — включены или нет?
Страхование груза включается в таможенную стоимость в части, относящейся к перевозке до места прибытия. Если страховой полис охватывает весь маршрут, нужно выделить страховую премию, приходящуюся на участок внутри ЕАЭС, и исключить её.
Если страховка не оформлялась совсем — декларант вправе не включать её в таможенную стоимость. Но таможня иногда доначисляет «обычные страховые расходы по рынку», если считает, что страхование должно было быть. Статья 40 п. 3 ТК ЕАЭС прямо требует, чтобы дополнительные начисления производились только на основе достоверной, количественно определяемой и документально подтверждённой информации — это применимо и к расходам на страхование. Поэтому доначисление расчётной («рыночной») страховой премии, не подтверждённой реальными документами, противоречит п. 3 ст. 40 ТК ЕАЭС. Оценка распространённости и судебного преследования такой практики требует проверки конкретных актов юридическим редактором.
Чек-лист: что проверить до подачи декларации и при получении запроса
До подачи ДТ
При получении запроса по ст. 325 ТК ЕАЭС
Типичные ошибки декларантов
Ошибка 1: «Мы поставляем FOB, значит расходы на транспорт уже в цене». При FOB в цене товара нет расходов на фрахт от порта погрузки до границы ЕАЭС — их несёт покупатель и обязан добавить к таможенной стоимости.
Ошибка 2: «Экспедитор дал один инвойс — его и прикладываем». Один инвойс без разбивки по маршруту не позволяет установить расходы до и после границы. Нужна детализация или отдельный расчёт.
Ошибка 3: «Страховку не брали — значит в таможенной стоимости ноль». Верно, но это нужно зафиксировать документально или указать в пояснительной записке. Просто отсутствие строки о страховании в расчёте без пояснений может вызвать вопросы.
Ошибка 4: «DAP — продавец платит, нам добавлять нечего». При DAP нужно не добавлять, а вычитать из цены стоимость доставки внутри ЕАЭС. Без документального подтверждения этой суммы вычет невозможен.
Ошибка 5: «Ответили на запрос, больше ничего не будет». После ответа на запрос по ст. 325 ТК ЕАЭС таможня продолжает проверку. Если результат — КТС, у декларанта есть право обжаловать её в вышестоящем таможенном органе (в течение 3 месяцев, ст. 289 Федерального закона № 289-ФЗ) или в суде.
FAQ: часто задаваемые вопросы
— Таможня запросила документы от перевозчика, но у нас только документы от экспедитора. Что делать?
Документы экспедитора допустимы, если из них можно установить состав услуг, маршрут и стоимость каждого участка. Попросите экспедитора предоставить детализированный акт или расчёт. Если экспедитор отказывает — зафиксируйте это письменно и включите в пояснения для таможни. Судебная коллегия по экономическим спорам Верховного суда РФ в определении от 22.12.2020 № 307-ЭС20-13121 подтверждала, что таможенное законодательство не содержит закрытого перечня необходимых документов и допускает различные виды доказательств в зависимости от условий договора перевозки.
— Можем ли мы сами посчитать, сколько стоит перевозка до границы, и приложить свой расчёт?
Самостоятельный расчёт — допустимый, но слабый аргумент. Таможня вправе его отклонить, если расчёт не подкреплён первичными документами. Расчёт должен опираться на тарифные ставки перевозчика, расстояния и реальные документы, а не на приблизительные данные.
— Что значит «место прибытия» при авиаперевозке?
Первый аэропорт выгрузки на таможенной территории ЕАЭС. Расходы на перегрузку внутри ЕАЭС (например, перелёт Москва — Новосибирск) из таможенной стоимости исключаются при наличии документов.
— Мы поставляем из Китая через Казахстан в Россию. Где граница ЕАЭС?
Казахстан — член ЕАЭС, поэтому граница ЕАЭС в данном случае — это граница Китай/Казахстан. Перевозка внутри ЕАЭС (от границы с Китаем до склада в России) не включается в таможенную стоимость при условии, что расходы разделены документально.
— Сколько времени есть на ответ на запрос таможни по ст. 325 ТК ЕАЭС?
До выпуска товара — срок указан в самом запросе. Если товар выпущен с обеспечением и таможня продолжает проверку после выпуска, документы нужно представить не позднее 60 календарных дней со дня регистрации таможенной декларации (п. 14 ст. 325 ТК ЕАЭС). Важно: этот срок отсчитывается от даты регистрации, а не от даты выпуска товара — разница может составлять несколько дней. Таможня обязана завершить проверку в течение 30 календарных дней после получения ваших документов (ст. 325 ТК ЕАЭС).
— Можно ли оспорить КТС, если таможня уже её вынесла?
Да. Доступны два пути: административный — жалоба в вышестоящий таможенный орган (срок подачи — 3 месяца со дня, когда лицо узнало или должно было узнать о нарушении прав, ст. 289 Федерального закона № 289-ФЗ; стандартный срок рассмотрения — 1 месяц, ст. 297 Федерального закона № 289-ФЗ), и судебный — обращение в арбитражный суд.
Что не нужно делать
- Не соглашайтесь с КТС автоматически, не разобравшись в основаниях. Нередко таможня применяет некорректный метод корректировки или использует аналоги, которые нельзя считать сопоставимыми.
- Не игнорируйте запрос по ст. 325. Непредоставление документов в срок лишает вас возможности защитить заявленную стоимость и, как правило, ведёт к КТС автоматически.
- Не подавайте неполные документы, рассчитывая «допринести потом». Таможня рассматривает неполный пакет как подтверждение невозможности подтвердить стоимость.
- Не путайте место таможенного оформления с местом прибытия. Таможня оформления может находиться в Москве, а место прибытия — на КПП «Брусничное» или в Новороссийском порту. Расчёт ведётся до места прибытия.
Как Evidex может помочь
Evidex помогает импортёрам систематизировать документы по транспортным расходам, выявить расхождения между условиями поставки и имеющимися документами, а также подготовить структурированную позицию при ответе на запросы таможни по таможенной стоимости.
→ Методы определения таможенной стоимости: выбор и обоснование · → Запросы по ст. 325 ТК ЕАЭС: как отвечать · → Как обжаловать КТС
Если вы получили КТС или запрос, связанный с транспортными расходами, — загрузите документы в Evidex для анализа и получите структурированный разбор несоответствий до встречи с таможенным брокером или юристом.
Юридическая оговорка. Материал носит информационный характер и не является юридической консультацией. Конкретные выводы по вашей ситуации зависят от документов, условий контракта и актуальной правоприменительной практики. Для принятия решений по КТС рекомендуется привлекать квалифицированного таможенного юриста или консультанта.