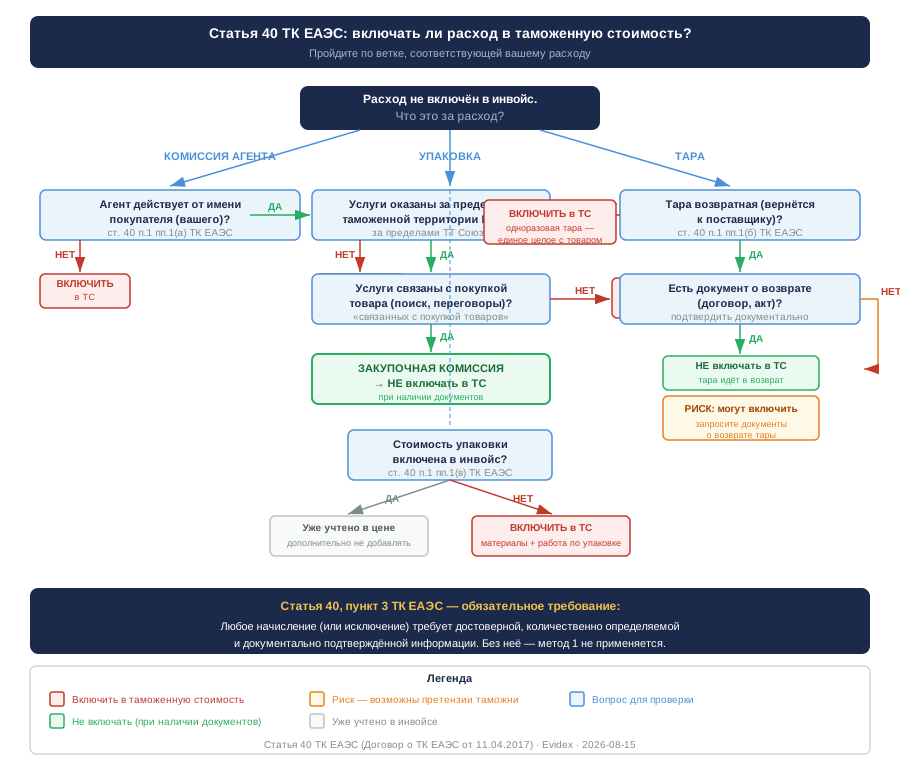
Ваша компания закупает электронику через агента в Китае. В контракте с поставщиком — цена FOB Shanghai. Агенту платите отдельно: он нашёл поставщика, проверил завод, договорился об условиях и проконтролировал отгрузку. Упаковку тоже оплачивали особо — производитель упаковал товар в фирменные картонные коробки, вы оплатили материалы и работу. Часть партии идёт в металлических поддонах, которые возвращаются поставщику.
В ДТС вы указали только инвойсную цену за товар. Комиссию агента и расходы на упаковку не включили.
Через несколько дней после подачи декларации — запрос по статье 325 ТК ЕАЭС: предоставьте агентский договор, счёт на услуги агента, документы, подтверждающие расходы на упаковку. Таможня хочет разобраться, правильно ли вы рассчитали таможенную стоимость.
Ниже — разбор каждого компонента по первичному тексту статьи 40 ТК ЕАЭС: что включается, что нет, и какие документы подтверждают расчёт.
Что добавляют к цене сделки: основа из статьи 40 ТК ЕАЭС
Таможенная стоимость при методе 1 (по стоимости сделки с ввозимыми товарами) — это не просто цена в инвойсе. К ней прибавляют расходы, прямо перечисленные в статье 40 ТК ЕАЭС, если они:
- не были включены в цену, фактически уплаченную или подлежащую уплате;
- подтверждены достоверной, количественно определяемой и документально подтверждённой информацией.
Это принципиально: пункт 3 статьи 40 прямо указывает, что при отсутствии такой информации метод 1 не применяется. То есть недостаточно просто сослаться на то, что комиссия — закупочная: нужны документы.
Перечень обязательных дополнительных начислений в статье 40 охватывает:
| Подп. | Что добавляется к цене сделки |
|---|---|
| 1(а) | Вознаграждение посредникам (агентам) и брокерам — кроме закупочного вознаграждения |
| 1(б) | Расходы на тару, если для таможенных целей она рассматривается как единое целое с товаром |
| 1(в) | Расходы на упаковку ввозимых товаров, в том числе стоимость упаковочных материалов и работ по упаковке |
| 2 | Стоимость товаров и услуг, предоставленных покупателем бесплатно или по сниженной цене (сырьё, инструменты, штампы, дизайн) |
| 3 | Часть дохода покупателя от последующей продажи, иного распоряжения или использования ввозимых товаров, причитающаяся продавцу |
| 4 | Расходы по перевозке (транспортировке) до места прибытия на таможенную территорию Союза |
| 5 | Расходы по погрузке, разгрузке, перегрузке и перевалке товаров в ходе перевозки до места прибытия |
| 6 | Расходы на страхование |
| 7 | Лицензионные и иные платежи за использование объектов интеллектуальной собственности (роялти, патенты, товарные знаки) — как условие продажи |
Правовая основа: статья 40, пункт 1, подпункты 1–7 ТК ЕАЭС. Эта статья подробно рассматривает подпункты 1(а), 1(б) и 1(в) — три элемента, наиболее часто вызывающие расхождения с таможней.
Эта статья сосредоточена на трёх элементах, которые чаще всего вызывают расхождения с таможней: вознаграждение посреднику/агенту (подп. 1(а)), тара (подп. 1(б)) и упаковка (подп. 1(в)).
Агент в сделке: когда его вознаграждение входит в таможенную стоимость
Правило из статьи 40
Подпункт 1(а) пункта 1 статьи 40 ТК ЕАЭС устанавливает:
«вознаграждение посредникам (агентам) и вознаграждение брокерам, за исключением вознаграждения за закупку, уплачиваемого покупателем своему агенту (посреднику) за оказание по его представлению за пределами таможенной территории Союза услуг, связанных с покупкой ввозимых товаров»
Иными словами: вознаграждение посреднику по умолчанию включается в таможенную стоимость. Исключение — закупочная комиссия, и только при одновременном выполнении трёх условий.
Три условия для исключения закупочной комиссии
| Условие | Смысл |
|---|---|
| Агент действует от имени покупателя | Агент — представитель покупателя, а не самостоятельный продавец |
| Услуги оказываются за пределами таможенной территории ЕАЭС | Агент работает в стране экспорта или третьей стране |
| Услуги связаны с покупкой товара | Поиск поставщика, переговоры, проверка качества, контроль отгрузки — но не продажа от своего имени |
Если хотя бы одно условие не выполнено — вознаграждение включается в таможенную стоимость.
Продающий агент и закупочный агент: в чём разница
Это ключевое различие, которое таможня проверяет по документам.
| Характеристика | Продающий агент | Закупочный агент |
|---|---|---|
| Чьи интересы представляет | Продавца/поставщика | Покупателя-импортёра |
| Кто платит вознаграждение | Продавец (включено в цену товара) | Покупатель — отдельным счётом |
| Право собственности на товар | Может иметь (перепродаёт) | Не имеет, товар не проходит через него |
| Инструкции от | Продавца | Покупателя |
| Включение в ТС | Да (уже в цене или прибавляется) | Нет — при наличии документов |
Авторское замечание: таможня смотрит не только на название договора («агентский договор по закупке»), но и на фактические отношения. Если агент имеет собственный склад, перепродаёт товар от своего имени или выписывает коммерческий инвойс как продавец — это скорее посредник-перепродавец, и его маржа войдёт в таможенную стоимость по другим основаниям. Это вывод, требующий оценки конкретной ситуации.
Что проверяет таможня по запросу статьи 325
Когда таможня видит в ДТС декларацию с агентом, но без вознаграждения, она запрашивает документы, подтверждающие именно закупочный (а не продающий) характер отношений. Запрос по статье 325 ТК ЕАЭС должен быть обоснованным и содержать конкретный перечень запрашиваемых документов.
Тара и упаковка: разные правила, разные документы
Упаковка (подп. 1(в)): включается всегда
Расходы на упаковку ввозимых товаров, в том числе стоимость упаковочных материалов и работ по упаковке, прибавляются к цене сделки без исключений — если эти суммы не уже учтены в инвойсной цене.
Типичные случаи:
- Производитель упаковал товар в фирменные коробки, покупатель оплатил эту работу отдельным счётом.
- Упаковочные материалы (стрейч-плёнка, картон, пузырчатая плёнка) закупались покупателем и передавались производителю — стоимость добавляется.
- Упаковка включена в цену товара по инвойсу — дополнительное начисление не нужно, сумма уже учтена.
Практический вопрос: если цена в инвойсе единая и неизвестно, включает ли она упаковку, — это неопределённость, которую лучше устранить в контракте или спецификации.
Тара (подп. 1(б)): зависит от классификации
Расходы на тару добавляются только тогда, когда «для таможенных целей она рассматривается как единое целое с товарами».
| Тип тары | Включается в ТС? | Комментарий |
|---|---|---|
| Одноразовые деревянные ящики, поддоны | Как правило, да | Рассматриваются вместе с товаром |
| Барабаны, бочки с химическим продуктом | Как правило, да | Неотделимы при таможенном оформлении |
| Многооборотные контейнеры, возвращаемые поставщику | Как правило, нет | Не рассматриваются как единое целое; нужен документ о возврате |
| Стандартные морские контейнеры (20', 40') | Нет | Декларируются отдельно, если у декларанта |
Важно: «рассматривается как единое целое» — это технический таможенный критерий, а не коммерческий. Если тара отражена в одной строке с товаром в ТН ВЭД и в декларации не выделена отдельно — таможня, как правило, считает её единым целым. Для возвратной тары нужно документально подтвердить, что она уходит обратно.
Расходы, которые не входят в таможенную стоимость
Пункт 2 статьи 40 ТК ЕАЭС прямо указывает три категории, не добавляемые к цене сделки, — при условии, что они выделены в инвойсе или иных документах:
- Расходы на строительство, монтаж, сборку, техническое обслуживание — если выполняются после ввоза на таможенную территорию Союза.
- Расходы на перевозку внутри таможенной территории ЕАЭС — от места прибытия до места назначения внутри Союза.
- Таможенные пошлины, налоги и сборы — уплачиваемые в связи с ввозом.
Эти расходы исключаются только если они выделены отдельной строкой в документах. Если смешаны с ценой — разделить их без документального подтверждения не получится.
Документальное подтверждение: что потребует таможня
Пункт 3 статьи 40 ТК ЕАЭС устанавливает жёсткое правило: дополнительные начисления производятся только на основании достоверной, количественно определяемой и документально подтверждённой информации. Если такой информации нет — метод 1 не применяется.
Это означает: если декларант заявляет, что комиссия агента — закупочная, он должен это доказать документами. Если декларант говорит, что упаковка уже включена в инвойсную цену — должен быть документ, подтверждающий это.
Документы для подтверждения закупочной комиссии
- Агентский договор (договор поручения) — с чёткой формулировкой, что агент действует от имени и в интересах покупателя, не имеет права собственности на товар, получает вознаграждение от покупателя.
- Отчёт агента — о выполненных действиях (поиск поставщика, переговоры, проверка качества, контроль отгрузки).
- Счёт/инвойс агента на вознаграждение — отдельный документ, не включённый в коммерческий инвойс на товар.
- Платёжные документы — подтверждение перечисления вознаграждения покупателем.
- Переписка с агентом — опционально, но полезна при спорной ситуации для подтверждения характера отношений.
- Доверенность (если применимо) — подтверждение полномочий агента.
Документы для подтверждения расходов на упаковку
- Счёт на упаковку — если выставлен отдельно от инвойса на товар.
- Контракт или спецификация — с описанием типа упаковки и её стоимости.
- Акт выполненных работ — если упаковка оплачивалась как услуга.
- Пояснение к инвойсу — если упаковка включена в цену товара (в этом случае дополнительного начисления нет, но нужно это подтвердить).
Документы по таре
- Договор аренды или возврата тары — для многооборотных контейнеров и поддонов.
- CMR/коносамент с указанием типа упаковки/тары.
- Акт возврата тары (если тара уже возвращена на момент таможенного оформления).
Чек-лист декларанта: что проверить до подачи ДТС
Используйте этот список перед заполнением декларации таможенной стоимости, если в сделке участвует агент, есть отдельные расходы на упаковку или используется возвратная тара.
По агенту / посреднику:
По упаковке:
По таре:
Общий контроль:
Типичные ошибки
1. Называть агента «закупочным» без документов. Договор с названием «агентский договор по закупке» сам по себе не освобождает комиссию от включения в ТС. Таможня смотрит на содержание: действует ли агент от имени покупателя, есть ли у него право собственности, кто выставляет коммерческий инвойс на товар.
2. Не включать упаковку, когда она выставлена отдельным счётом. Если производитель выставил отдельный инвойс за упаковочные материалы и работу — это прямое начисление по подп. 1(в) п. 1 ст. 40 ТК ЕАЭС. Не включить — значит занизить таможенную стоимость.
3. Смешивать тару и упаковку. Тара (контейнер, бочка, ящик) и упаковка (картон, плёнка, наполнитель) регулируются разными подпунктами и имеют разные правила. Для тары важен вопрос «рассматривается ли как единое целое»; для упаковки — вопрос, включена ли её стоимость в инвойсную цену.
4. Исключать расходы на транспорт внутри страны отправления из цены FOB, но не указывать это в ДТС. Если условие поставки DDP или CFR и в цену включены расходы на перевозку по территории ЕАЭС — их нужно исключить, но с документальным подтверждением.
5. Не реагировать на запрос по статье 325 или отвечать неполно. Статья 325 ТК ЕАЭС устанавливает конкретные сроки: при проверке после выпуска таможня вправе запросить документы в течение 60 календарных дней с даты регистрации декларации. При проверке до выпуска непредставление документов является основанием для отказа в выпуске товара; после выпуска — таможня вправе принять решение на основании имеющейся у неё информации. Частичный ответ (представлена только часть запрошенных документов) проблему не снимает.
Что будет, если таможня не согласится с расчётом
Если таможня приходит к выводу, что таможенная стоимость занижена — она выносит решение о корректировке (КТС). Это влечёт:
- доначисление ввозной таможенной пошлины и НДС;
- требование уплатить разницу или предоставить обеспечение для выпуска товара;
- возможность обжалования решения о КТС в вышестоящий таможенный орган (статья 289, 297 Федерального закона № 289-ФЗ) или в суд.
Срок на обжалование — три месяца с момента, когда декларант узнал или должен был узнать о нарушении своих прав (статья 289 ФЗ-289).
Чтобы оспорить КТС, нужна позиция, основанная на первичных документах и правовой аргументации. Именно здесь важно, чтобы все документы по агенту, упаковке и таре были собраны заранее — до вынесения решения.
→ Внутренняя ссылка: что делать при получении КТС и как её оспорить
Часто задаваемые вопросы
Агент выставил один инвойс: и на товар, и на свою комиссию. Как быть?
Таможня будет рассматривать всю сумму единого инвойса как цену товара, если только из документов не следует иное. Нужен либо отдельный счёт на вознаграждение, либо разбивка с чёткими позициями. Если инвойс уже выставлен без разбивки — потребуются дополнительные пояснения агента и контрактная документация.
Закупочный агент также помогает с сертификацией и растаможкой. Входит ли эта часть его вознаграждения в таможенную стоимость?
Условие для исключения закупочной комиссии — услуги должны быть «связаны с покупкой товара» и оказаны «за пределами таможенной территории ЕАЭС». Сертификация и таможенное оформление на территории ЕАЭС — скорее всего, не подпадают под исключение. Авторское замечание: если вознаграждение смешанное (частично за закупку, частично за иные услуги), рекомендуется разделить его в договоре и документах.
Мы платим агенту фиксированную ежемесячную ставку, а не процент от сделки. Это всё равно закупочная комиссия?
Форма вознаграждения (фиксированная ставка, процент, почасовая оплата) не определяет его природу. Ключевой вопрос — характер отношений и документы, подтверждающие, что агент действует от имени покупателя в части закупки товаров.
Многооборотная тара задекларирована как часть груза в CMR. Можно ли её исключить из таможенной стоимости?
Если тара отражена в транспортных документах как часть груза, без выделения в отдельную позицию — это аргумент в пользу её включения в ТС. Для исключения нужны документы о возвратном характере тары (договор, акт возврата). Правовое замечание подлежит уточнению у юридического редактора: практика таможен по этому вопросу неоднородна.
Таможня запросила документы по статье 325, но перечень размытый — «агентский договор и все связанные документы». Обязаны ли мы предоставить всё?
По статье 325 ТК ЕАЭС запрос должен содержать перечень конкретных признаков, указывающих на то, что заявленные сведения не подтверждены должным образом или могут быть недостоверными. Если запрос сформулирован без объяснения, что именно вызывает сомнение, — это основание обратиться к таможне за уточнением. На практике целесообразно подготовить полный комплект документов и сопроводить ответ письмом с позицией по каждому спорному пункту запроса.
Подготовьте позицию до того, как таможня вынесет решение
Запрос по статье 325 — это не приговор, это возможность объяснить расчёт. Но у неё короткий срок и конкретные последствия при неответе.
Если в вашей сделке есть агент, отдельная упаковка или возвратная тара — проверьте, правильно ли они отражены в ДТС, пока ещё есть время подготовить документы.
Статья носит информационный характер. Правовые нормы приведены на основе действующей редакции ТК ЕАЭС и ФЗ-289. Перед принятием решений по конкретной ситуации рекомендуется консультация квалифицированного таможенного специалиста или юриста.