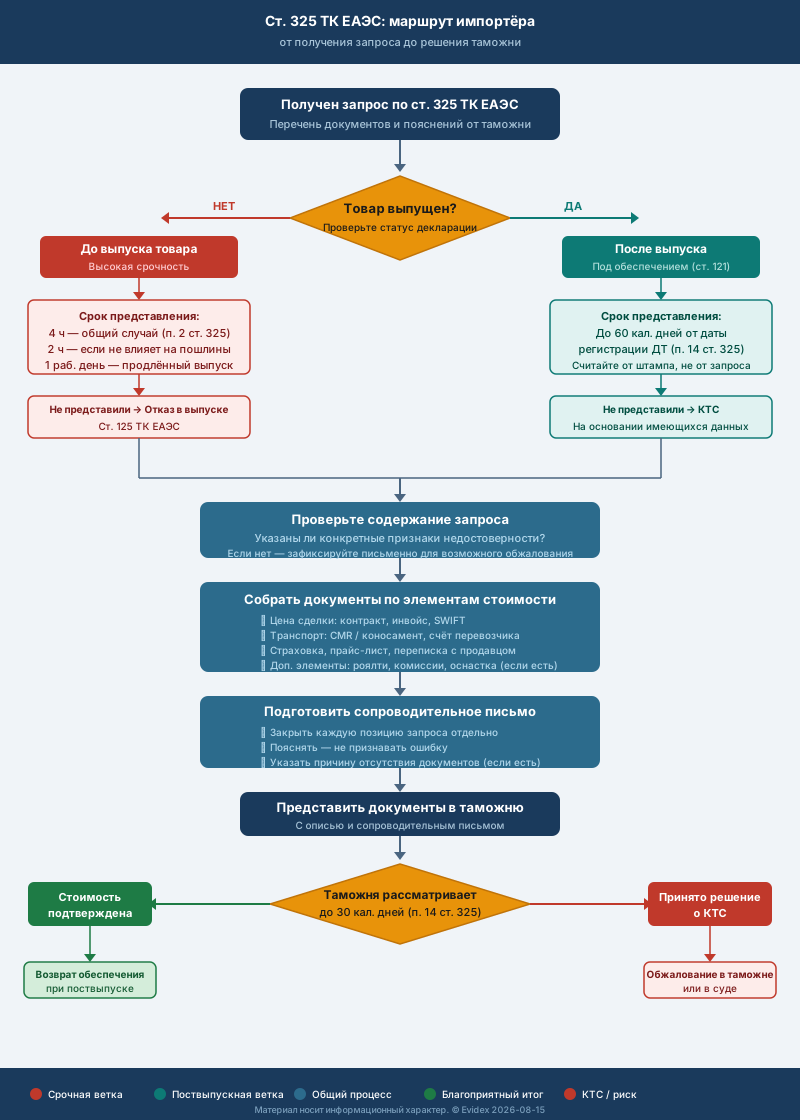
Логистический менеджер получает электронное сообщение от таможенного поста. В нём — перечень из 12 позиций: коммерческие документы, бухгалтерские документы, сертификат происхождения, письменные пояснения о порядке ценообразования. В основании запроса — ссылка на статью 325 ТК ЕАЭС. В конце — срок: «не позднее чем за 4 часа до истечения срока выпуска».
Первый импульс — собрать всё что есть и отправить как можно быстрее. Но именно в этот момент важно остановиться и понять три вещи: что это за стадия, каков реальный срок и как ответить, не создав проблем себе.
Эта статья разбирает запрос по ст. 325 ТК ЕАЭС шаг за шагом — от получения документа до подачи ответа.
Запрос — это не КТС: принципиальная разница
Многие воспринимают запрос по ст. 325 как уведомление о том, что таможня уже решила скорректировать стоимость. Это не так.
Запрос — это стадия проверки, а не решение. Согласно ст. 325 ТК ЕАЭС, таможенный орган вправе запрашивать документы для установления достоверности и полноты заявленных сведений. Это значит, что импортёр ещё может представить документы и пояснения, подтверждающие заявленные сведения. Итог проверки зависит от содержания документов и оценки таможенного органа.
Корректировка таможенной стоимости (КТС) — возможный результат проверки, если документы не представлены в установленный срок либо не подтверждают достоверность и полноту проверяемых сведений. Сам запрос ещё не означает, что такое решение принято.
Практическое следствие: ответ должен быть фактическим и привязанным к каждому пункту запроса. Не используйте формулировки о наличии ошибки, если вы ещё не установили её по документам; одновременно не скрывайте выявленные расхождения и не сообщайте недостоверные сведения.
Две стадии проверки: до выпуска и после
Статья 325 ТК ЕАЭС охватывает как проверку до выпуска товара, так и продолжение проверки после выпуска. От стадии зависят срок ответа, последствия непредставления документов и наличие обеспечения.
| Параметр | До выпуска товара | После выпуска товара |
|---|---|---|
| Нормативное основание | Ст. 325, ст. 119 ТК ЕАЭС | Ст. 325 п. 14, ст. 121 ТК ЕАЭС |
| Срок для представления документов | Зависит от основания запроса: пп. 2 и 7 ст. 325 предусматривают отступ 4 часа, 2 часа либо 1 рабочий день до окончания соответствующего срока выпуска | До 60 календарных дней со дня регистрации ДТ в ситуации, описанной п. 14 ст. 325 |
| Возможное последствие непредставления | Отказ в выпуске в случаях, предусмотренных ст. 125 и п. 8 ст. 325 | Решение о внесении изменений на основании имеющейся у таможни информации (п. 18 ст. 325) |
| Обеспечение уплаты платежей | Может быть внесено для получения выпуска до окончания проверки (ст. 121) | Уже внесено как условие раннего выпуска по ст. 121 |
| Срок завершения проверки таможней | До выпуска (товар не выдаётся) | Не позднее 30 кал. дней после представления документов (п. 14 ст. 325) |
| Обжалование (если принято решение о КТС) | С даты вынесения решения | С даты вынесения решения |
Как определить свою стадию: если товар ещё не выпущен — вы в первой ситуации, у вас считанные часы. Если товар уже выпущен под обеспечение — срок измеряется календарными днями от даты регистрации ДТ, и у вас значительно больше времени на подготовку полноценного ответа.
Проверьте содержание самого запроса
Прежде чем собирать документы, изучите текст запроса. По смыслу ст. 325 ТК ЕАЭС, запрос на дополнительные документы должен быть мотивирован: таможенный орган обязан указать признаки, свидетельствующие о недостоверности или неполноте заявленных сведений.
Что проверить в тексте запроса:
- Основание. Указано ли, какие конкретно сведения вызывают сомнение — цена сделки, транспортные расходы, условия поставки, связанность сторон?
- Признаки недостоверности. Есть ли ссылка на отклонение от индекса таможенной стоимости (ИТС), на источник ценовой информации, на иные декларации по аналогичному товару?
- Перечень запрошенных документов. Связаны ли они с указанными признаками? Запрос не должен быть произвольным и не ограниченным предметом проверки.
- Срок. Указан ли конкретный срок и в какой форме — часы, рабочие дни, календарные дни?
Пункт 5 ст. 325 требует, чтобы запрос содержал обоснование, перечень признаков, список документов и срок их представления. Если этих элементов нет, зафиксируйте содержание запроса и получите индивидуальную оценку дальнейших действий.
Срок для ответа: как считать и что означает пропуск
До выпуска товара
Согласно п. 2 ст. 325 ТК ЕАЭС, запрошенные документы должны быть представлены не позднее чем за 4 часа до истечения срока, указанного в п. 3 ст. 119 ТК ЕАЭС. Важно: п. 3 ст. 119 — это расширенный, а не общий срок выпуска. Общий срок (п. 1 ст. 119) составляет 4 часа с момента регистрации ДТ. При направлении запроса о представлении документов срок выпуска автоматически продлевается до 1 рабочего дня со дня регистрации декларации (или с момента наступления обстоятельства) — именно этот продлённый срок и указан в п. 3 ст. 119. Таким образом, получив запрос, декларант должен представить документы не позднее чем за 4 часа до истечения этого рабочего дня.
Пункт 7 ст. 325 устанавливает три режима. Если проверяются сведения и документы, представленные при подаче ДТ, материалы подаются не позднее чем за 4 часа до окончания срока из п. 3 ст. 119. Для документов, представленных позднее по п. 2 ст. 325, действует отступ 2 часа, когда проверяемые сведения не влияют на размер платежей. Если такие сведения влияют на платежи и срок выпуска продлён по пп. 4–6 ст. 119, документы подаются не позднее чем за 1 рабочий день до окончания установленного таможней срока. Проверяйте формулировку и срок именно в полученном запросе.
Это жёсткие временные рамки. Пункт 9 ст. 325 требует представлять документы одним комплектом по каждому запросу. Если отдельного документа нет, вместе с комплектом нужно представить объяснение причин его отсутствия; порядок действий в срочной ситуации лучше согласовать с таможенным представителем.
Непредставление в срок = отказ в выпуске по п. 1 ст. 125 ТК ЕАЭС (пп. 7: невыполнение требований, предусмотренных пп. 2 и 7 ст. 325). Товар не будет выдан, пока ситуация не разрешится (внесение обеспечения и продолжение проверки или иное).
После выпуска товара (с обеспечением)
Если товар выпущен под обеспечение уплаты таможенных пошлин, налогов (ст. 121 ТК ЕАЭС), проверка продолжается. Документы могут быть представлены в срок, не превышающий 60 календарных дней со дня регистрации таможенной декларации. Таможенный орган завершает проверку не позднее 30 календарных дней со дня представления запрошенных документов и сведений.
Важно: 60 дней отсчитываются от даты регистрации ДТ, а не от даты получения запроса. Проверьте штамп регистрации на декларации и посчитайте, сколько дней у вас осталось.
Вопрос возврата или зачёта обеспечения зависит от результата проверки и регулируется, в частности, пп. 19–20 ст. 325 ТК ЕАЭС.
Документы для ответа: перечень по элементам стоимости
Таможенная стоимость по методу 1 (стоимость сделки) складывается из цены товара и ряда дополнительных начислений. Ответ на запрос должен закрывать каждый элемент, который таможня поставила под сомнение.
Чек-лист документов по элементам
Цена сделки (основа стоимости)
Условия поставки (Incoterms)
Транспортные и страховые расходы до границы ЕАЭС
Подтверждение коммерческих условий
Дополнительные элементы (если применимы)
Как структурировать ответ
Сопроводительное письмо
Ответ на запрос — это не просто пакет документов. Он должен включать сопроводительное письмо, в котором:
- Указана ссылка на запрос — номер, дата, таможенный пост.
- Перечислены представляемые документы — пронумерованный список, каждый пункт запроса закрыт отдельной строкой.
- Даны пояснения по тем позициям, где это необходимо. Например: «Транспортные расходы до границы ЕАЭС составляют [X] единиц валюты, что подтверждается счётом № ... от ... (приложение 5). Указанная сумма включена в таможенную стоимость согласно условию поставки [Incoterms term]».
- Объяснена причина отсутствия документов (если какой-то документ не может быть представлен) — со ссылкой на объективные обстоятельства, а не на нежелание.
Чего не писать в сопроводительном письме
| Формулировка, которую следует избегать | Почему это опасно |
|---|---|
| «Уточняем ранее заявленную таможенную стоимость...» | Создаёт впечатление, что декларант признаёт ошибку |
| «В связи с выявленными расхождениями представляем...» | Признание недостоверности изначально поданных сведений |
| «Таможенная стоимость была определена ориентировочно...» | Основание для отказа в применении метода 1 |
| «Готовы доначислить разницу в платежах...» | Прямое согласие с КТС без её оформления |
Правильная тональность: «Во исполнение запроса от [дата] № [...] представляем документы, подтверждающие таможенную стоимость, заявленную в ДТ № [...]. Стоимость определена методом по стоимости сделки (метод 1) в соответствии со ст. 39 ТК ЕАЭС. Прилагаемые документы подтверждают каждый элемент заявленной стоимости».
Что происходит после подачи ответа
В ситуации, описанной п. 14 ст. 325, проверка завершается не позднее 30 календарных дней после представления документов либо истечения срока их представления. До окончания этого периода таможня вправе направить дополнительный запрос; ответ на него подаётся в течение 10 календарных дней со дня регистрации запроса (пп. 15–16 ст. 325).
По итогам проверки таможня принимает одно из двух решений:
- Если сведения подтверждены, таможня информирует декларанта о завершении проверки и возможности возврата или зачёта обеспечения (п. 19 ст. 325).
- Если сведения не подтверждены либо документы не представлены, таможня может принять решение о внесении изменений в ДТ на основании имеющейся информации (пп. 17–18 ст. 325).
Решение таможенного органа можно оценить отдельно после получения его полного текста и расчёта.
Типичные ошибки при ответе на запрос
1. Отправка неполного пакета «чтобы хоть что-то было» Частичный ответ не останавливает часы. Если у вас нет ключевого документа — объясните это письменно и запросите продавца немедленно. Таможня вправе использовать неполноту ответа как основание для КТС.
2. Шаблонное сопроводительное письмо без привязки к запросу Если запрос содержит 12 конкретных позиций, а сопроводительное письмо — общую фразу «прилагаем документы по ДТ», это не ответ. Закрывайте каждую позицию запроса отдельно.
3. Включение документов, которые противоречат заявленной стоимости Некоторые документы (внутренняя переписка с иными ценами, черновые коммерческие предложения, прайс-листы с другим уровнем цен) могут навредить, если включены без пояснений. Оцените каждый документ до отправки.
4. Игнорирование вопроса об единице измерения Если таможня запрашивает пояснения по удельной стоимости (например, цена за кг против цены за штуку), этот вопрос требует конкретного ответа с расчётом.
5. Пропуск срока из-за ожидания всех документов сразу Пункт 9 ст. 325 требует представить документы одним комплектом по каждому запросу. Сразу составьте опись, отметьте отсутствующие документы и приложите объяснение причин их отсутствия.
6. Предположение, что запрос можно проигнорировать Непредставление документов в установленный срок может повлечь отказ в выпуске либо решение на основании информации, имеющейся у таможни; последствия зависят от стадии и основания запроса.
Часто задаваемые вопросы
Что если у нас нет какого-то запрошенного документа? Если документ объективно не существует (например, страховой полис при условии поставки EXW — страховка не оформлялась), объясните это в письме со ссылкой на условие поставки и коммерческую логику. Если документ существует, но временно недоступен — объясните, когда он будет получен.
Означает ли запрос, что таможня уже сравнила нашу цену с базой? Запрос сам по себе не означает, что таможня установила конкретный уровень стоимости, которому она намерена скорректировать декларацию. Он означает, что у инспектора есть вопросы. Ваша задача — ответить на эти вопросы документами, а не угадывать, с каким уровнем цен вас сравнивают.
Что сделать прямо сейчас
Если запрос уже получен:
- Зафиксируйте дату и время получения, дату регистрации ДТ, статус товара (выпущен / не выпущен).
- Прочитайте текст запроса: есть ли признаки недостоверности, что именно запрошено, каков срок.
- Проверьте наличие каждого запрошенного документа.
- Подготовьте сопроводительное письмо с закрытием каждой позиции.
- Не включайте документы, которые противоречат заявленной стоимости, без письменных пояснений.
Если запрос уже получен, отправьте в Evidex сам запрос, ДТ и коммерческие документы. Мы сопоставим пункты запроса с доказательствами, найдём противоречия и подготовим структурированную карту документов для дальнейшей работы. Передать документы на первичный разбор →
Материал носит информационный характер. Правовые выводы применительно к конкретной ситуации требуют анализа полного комплекта документов специалистом.
Редакция Evidex · Нормативные ссылки проверены 2026-08-15 · Материал не является индивидуальной юридической консультацией.
Нормативные источники
- Статья 325 ТК ЕАЭС: проверка документов и сведений
- Статья 112 ТК ЕАЭС: изменение сведений в таможенной декларации
Редакция проверила приведённые в статье пункты по опубликованным текстам норм. Это редакционная проверка источников, а не заключение адвоката или юридической фирмы. Для решения по конкретной ДТ требуется анализ полного комплекта документов.