Вы подали декларацию, указали контрактную цену, приложили инвойс, спецификацию и паспорт сделки. Через несколько дней пришёл запрос документов, а за ним — решение о корректировке таможенной стоимости (КТС). В обосновании написано что-то вроде: «Заявленный уровень таможенной стоимости ниже ценовой информации, имеющейся в распоряжении таможенного органа».
Ценовой источник в решении может быть указан как «база данных ФТС», «экспортная декларация», «каталог производителя» — или не указан вовсе. Что с этим делать?
Ответ зависит от того, сопоставимы ли ваш товар и источник, которым воспользовалась таможня. Сопоставимость — это не абстрактная категория: законодательство ЕАЭС устанавливает конкретные оси, по каждой из которых можно предъявить документальное возражение.
Зачем таможне вообще нужен ценовой источник
При декларировании таможенная стоимость определяется методом по стоимости сделки (метод 1, статья 39 ТК ЕАЭС): в основе лежит цена, фактически уплаченная или подлежащая уплате за товар. Это основной метод; все остальные применяются последовательно, только если метод 1 неприменим.
Когда таможня считает, что заявленная стоимость недостоверна или документально не подтверждена, она вправе перейти к методам 2–6 (статьи 41–45 ТК ЕАЭС). Каждый из них требует ценовой информации из внешнего источника:
- Метод 2 (статья 41): стоимость сделки с идентичными товарами, ввезёнными на территорию ЕАЭС.
- Метод 3 (статья 42): стоимость сделки с однородными товарами, ввезёнными на территорию ЕАЭС.
- Метод 4 (статья 43): цена единицы товара, по которой идентичные или однородные товары продаются на территории ЕАЭС наибольшими партиями, за вычетом установленных статьёй сумм (пошлин, комиссий, внутренних расходов).
- Метод 5 (статья 44): расчётная стоимость — производственные затраты плюс прибыль, подтверждённые документами производителя.
- Метод 6 (статья 45): резервный метод — используется имеющаяся у таможни информация, с гибкостью в части ряда требований методов 2–5, но с жёсткими запретами (см. ниже).
Ключевое: метод должен применяться строго по возрастающей — переход к следующему возможен только при документально подтверждённой невозможности применить предыдущий. Если таможня перешагнула через метод, это самостоятельное основание для оспаривания.
Что запрещено использовать как ценовой источник
Статья 45(5) ТК ЕАЭС прямо перечисляет источники, которые нельзя использовать ни при каком методе:
- Цены на внутреннем рынке ЕАЭС на товары, произведённые на территории Союза.
- Системы, в которых из двух альтернативных стоимостей выбирается более высокая.
- Цены товаров на внутреннем рынке страны вывоза.
- Расходы, отличные от тех, которые включаются в расчётную стоимость по статье 44 ТК ЕАЭС (то есть произвольные производственные затраты, не определённые по методу 5).
- Цены товаров, поставляемых из страны их вывоза в государства, не являющиеся членами ЕАЭС.
- Минимальные таможенные стоимости.
- Произвольная или фиктивная стоимость.
Если в КТС ссылка ведёт к одному из таких источников — это прямое нарушение нормы закона, а не спорный вопрос применения.
Статьи 43(9), 44(7) и 45(6) ТК ЕАЭС устанавливают обязанность таможни информировать декларанта об использованных источниках сведений и произведённых расчётах — соответственно при применении методов 4, 5 и 6. Для методов 2 и 3 (статьи 41 и 42) аналогичная прямая норма в актуальной редакции ТК ЕАЭС не обнаружена; тем не менее право декларанта знать основания принятого решения вытекает из общих принципов административного производства. Если в решении о КТС источник не указан или указан расплывчато — это изъян, который стоит зафиксировать с первого же обращения.
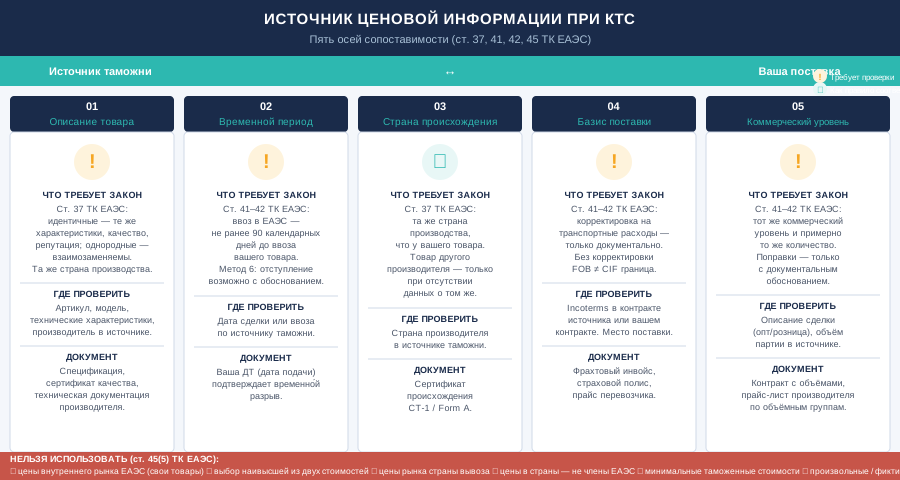
Пять осей сопоставимости
Даже если источник формально не входит в запрещённый список, он должен быть сопоставим с вашим товаром. Закон устанавливает конкретные критерии для каждого из методов 2–5 (а метод 6 допускает отступления от части из них, но не отменяет их полностью). Проверять нужно по пяти осям.
Ось 1. Описание товара: идентичность или однородность
Статья 37 ТК ЕАЭС даёт определения:
- Идентичные товары — совпадают во всём, включая физические характеристики, качество и репутацию. Незначительные расхождения во внешнем виде допустимы только если они не влияют на основные потребительские свойства.
- Однородные товары — не идентичны, но схожи по составу, характеристикам и функциям; коммерчески взаимозаменяемы с учётом качества, репутации и наличия товарного знака.
В обоих случаях товар должен быть произведён в той же стране, что и оцениваемый. Если таможня сравнивает ваш товар из Китая с товаром из Турции — это нарушение определения из статьи 37.
Товары другого производителя используются лишь при отсутствии информации о товарах того же производителя.
Что проверить: совпадают ли в источнике артикул, модель, технические характеристики, состав материалов, мощность (если применимо), класс качества, наличие/отсутствие бренда.
Ось 2. Временной период: не ранее 90 календарных дней
Статьи 41 и 42 ТК ЕАЭС устанавливают: сравниваемый товар должен быть ввезён на таможенную территорию ЕАЭС в тот же или соответствующий период, но не ранее чем за 90 календарных дней до ввоза оцениваемых товаров.
Авторское наблюдение: если источник — экспортная или импортная декларация с датой более чем 90-дневной давности, он не соответствует требованиям методов 2–3. Для метода 6 это ограничение может быть смягчено (статья 45 допускает отступление от временны́х требований), однако таможня обязана обосновать, почему она переходит к методу 6 и почему более свежая информация недоступна.
Что проверить: дата документа, на который ссылается таможня, и дата подачи вашей декларации — разница не должна превышать 90 дней при применении методов 2 и 3.
Ось 3. Страна происхождения
Это требование уже включено в определение идентичных и однородных товаров (статья 37), но стоит выделить его отдельно, потому что на практике оно нарушается чаще всего.
Цена на аналогичный товар из другой страны — иная страна, иной производственный регион, иные логистические цепочки, иная структура себестоимости. Использование такой цены без корректировки противоречит базовым принципам статьи 38 ТК ЕАЭС, согласно которой таможенная стоимость должна основываться на достоверной, количественно определяемой и документально подтверждённой информации.
Что проверить: совпадает ли страна производства в источнике со страной происхождения вашего товара по декларации.
Ось 4. Базис поставки (условия Incoterms)
Таможенная стоимость для импорта в ЕАЭС определяется на условиях CIF-граница ЕАЭС (франко-граница): цена товара + страховка + фрахт до таможенной границы. Если источник приводит цену на условиях FOB (без страховки и фрахта), EXW (только со склада производителя) или DDP (включая уже уплаченные пошлины страны назначения) — прямое сравнение некорректно.
Статьи 41 и 42 ТК ЕАЭС прямо предусматривают корректировки на «значительные различия» в транспортных расходах и способах транспортировки. Однако такие корректировки должны быть документально обоснованы. Если таможня их не сделала или не обосновала — сопоставимость нарушена.
Что проверить: на каких условиях Incoterms указана цена в источнике; было ли пересчитано значение с учётом фрахта, страховки и маршрута; соответствует ли место поставки таможенной границе ЕАЭС.
Ось 5. Коммерческий уровень и количество
Статьи 41 и 42 ТК ЕАЭС требуют отдавать предпочтение сделкам на том же коммерческом уровне и примерно в том же количестве. Если точное совпадение невозможно, допускаются поправки, но они должны быть документально подтверждены по размеру и обоснованности — иначе метод не применяется.
На практике это означает: оптовая закупка на 10 000 единиц не сопоставима с розничной ценой из каталога или ценой единичного образца.
Что проверить: к какому уровню продаж относится цена в источнике (производитель → дистрибьютор, дистрибьютор → оптовик, оптовик → розница); совпадает ли объём партии.
Таблица: матрица сопоставимости
| Критерий | Что закон требует | Где смотреть в источнике | Документ для возражения |
|---|---|---|---|
| Описание товара | Идентичность / однородность (ст. 37, 41, 42 ТК ЕАЭС) | Артикул, модель, технические характеристики, производитель | Спецификация, сертификат качества, техническая документация |
| Период | Не ранее 90 дней до ввоза (ст. 41, 42) | Дата сделки или ввоза в ЕАЭС в источнике | Дата подачи декларации (ДТ) — подтверждает временно́й разрыв |
| Страна происхождения | Та же, что у оцениваемого товара (ст. 37) | Страна производства в декларации или источнике | Сертификат происхождения CT-1 / Form A |
| Базис поставки | Условия с включёнными фрахтом и страховкой до границы ЕАЭС; корректировки — только документально (ст. 41, 42) | Incoterms в контракте или источнике | Фрахтовые инвойсы, страховые полисы, прайс-листы перевозчиков |
| Коммерческий уровень и объём | Тот же уровень и примерно то же количество; поправки — документально (ст. 41, 42) | Описание сделки в источнике | Контракт с объёмами, прайс-листы производителя по объёмным группам |
Как узнать, какой именно источник использовала таможня
Статьи 43(9), 44(7) и 45(6) ТК ЕАЭС прямо обязывают таможенный орган информировать декларанта об использованных источниках сведений и произведённых расчётах при применении методов 4, 5 и 6. Для методов 2 и 3 (статьи 41 и 42) такая прямая норма в тексте ТК ЕАЭС не установлена, однако общий принцип обоснованности и мотивированности административного решения предполагает право декларанта знать, на каких данных оно основано. Если в решении о КТС или в КТС-1/КТС-2 этих сведений нет, вы вправе:
- Направить мотивированный запрос в таможенный орган с просьбой раскрыть источник, дату информации и методику пересчёта.
- Если в рамках обжалования по статье 289 Федерального закона № 289-ФЗ — запросить материалы административного дела в порядке ознакомления.
- Зафиксировать отсутствие указания источника как процессуальный недостаток в жалобе или возражении.
На практике ссылка может вести к одному из следующих видов источников:
- Базы данных ФТС о ценах на аналогичные товары (административный массив; содержимое не является публичным).
- Экспортные декларации страны-экспортёра или импортные декларации других участников ВЭД.
- Прайс-листы производителей и дистрибьюторов.
- Каталоги, биржевые котировки, интернет-сайты торговых площадок.
По каждому из этих источников применима проверка по пяти осям выше. Прайс-лист с сайта производителя — проверяем Incoterms и коммерческий уровень. Данные другой ДТ — проверяем дату, страну производства, характеристики товара.
Документы и действия: что собирать
Следующий чек-лист составлен применительно к ситуации, когда КТС уже выставлена и вы готовитесь к возражению или обжалованию.
Документы, подтверждающие ваш товар:
Документы для обоснования рыночности цены:
Документы по несопоставимости источника таможни:
Процессуальные действия:
Типичные ошибки декларантов
Оспаривать только цифру, не анализируя метод. Если таможня применила метод 3 при наличии информации об идентичных товарах — это нарушение последовательности методов, и оно важнее арифметики.
Соглашаться на КТС «временно». Выпуск товара под обеспечение (залог, поручительство) не означает согласия с корректировкой. Но обеспечение уплачивается — и его возврат потребует отдельных действий.
Не запрашивать источник. Многие декларанты не знают, что вправе потребовать раскрытия ценового источника. Без этого оспаривать КТС приходится «вслепую».
Подавать документы без пояснений. Пакет документов без структурированных письменных возражений, в которых каждый документ привязан к конкретному доводу, работает значительно хуже.
Игнорировать несоответствие Incoterms. Разница в базисе поставки (например, FOB Shanghai vs CIF граница ЕАЭС) на дальнем маршруте может, как правило, составлять 15–25% от стоимости товара. Если таможня взяла FOB-цену без пересчёта, корректировка завышена математически.
Пропустить срок. Трёхмесячный срок на обжалование (ст. 289 Закона № 289-ФЗ) не является длинным с учётом времени на сбор документов.
Частые вопросы
Обязана ли таможня указывать источник ценовой информации в КТС? Статьи 44 и 45 ТК ЕАЭС обязывают таможенный орган информировать декларанта об использованных источниках сведений и расчётах. Если источник не указан или указан расплывчато — это процессуальный недостаток, который стоит зафиксировать при обжаловании. Оценку конкретной ситуации следует получить у специалиста.
Может ли таможня использовать цены из интернет-каталогов? Напрямую запрета на интернет-источники нет — но они должны соответствовать критериям применяемого метода. Если таможня применяет метод 2 или 3, источник должен относиться к реальной сделке ввоза в ЕАЭС, а не к розничному прайс-листу. Розничные интернет-цены, как правило, не соответствуют требованию о сопоставимости коммерческого уровня.
Что делать, если источник не раскрыт, а КТС уже уплачена? Уплата КТС не лишает права на обжалование и возврат. Если корректировка была незаконной, уплаченные суммы можно вернуть в установленном порядке. Срок обжалования отсчитывается от даты, когда вы узнали или должны были узнать о нарушении.
Таможня ссылается на «базу данных ФТС» — как её оспорить? Содержимое внутренних баз данных ФТС не является публичным, поэтому такая ссылка требует конкретизации: какой именно товар, когда ввезён, на каких условиях. Запросите эти сведения письменно. Если детали не раскрываются, это само по себе нарушает право декларанта знать основания принятого решения.
Применяется ли метод 6, если таможня не нашла аналогов по методам 2–3? Переход к методу 6 законен только при документально подтверждённой невозможности применить методы 2–5. Таможня обязана зафиксировать, почему каждый из предыдущих методов не мог быть применён. Если такого обоснования нет — последовательность методов нарушена, и это аргумент для обжалования.
Правило «низшей из нескольких стоимостей» — что это значит? По статьям 41 и 42 ТК ЕАЭС, если при применении методов 2 или 3 обнаруживается несколько сопоставимых стоимостей, для определения таможенной стоимости используется наименьшая из них. Это означает, что таможня обязана принять в расчёт все выявленные сопоставимые сделки, а не только наиболее высокую.
Как Evidex может помочь
Разобрать источник ценовой информации в конкретном решении о КТС — значит сопоставить каждое из пяти условий сопоставимости с документами по вашей поставке. Это требует одновременного чтения юридического текста, коммерческой документации и технических характеристик товара.
В Evidex вы можете загрузить ваш пакет документов (КТС, инвойс, контракт, транспортные документы) и получить структурированный анализ: где именно нарушена сопоставимость, какие документы уже есть в пакете и чего не хватает для обоснованного возражения.
Передать документы на разбор в Evidex — без обещания конкретного результата и без замены юриста или таможенного брокера.
Материал носит информационный характер. Конкретные ситуации могут иметь особенности, требующие оценки квалифицированного специалиста — таможенного брокера или юриста в области ВЭД. Правовые нормы проверены по состоянию на дату публикации; следите за актуальностью редакций ТК ЕАЭС и Закона № 289-ФЗ.
Связанные материалы:
- Как составить возражение на запрос таможни по статье 325 ТК ЕАЭС
- Методы определения таможенной стоимости: когда применяется каждый
- Обжалование КТС в вышестоящий таможенный орган: пошаговый порядок