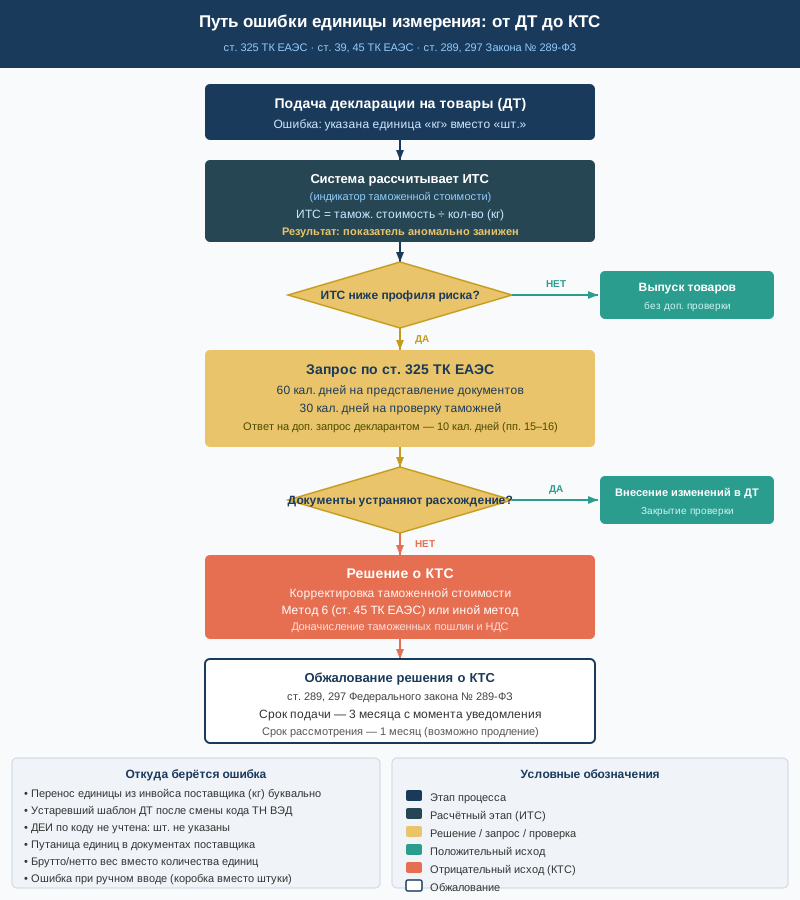
Компания получила запрос из таможни. В нём говорится: задекларированная стоимость вызывает сомнения, удельный показатель значительно ниже ценовой информации, которой располагает таможенный орган. Нужно представить дополнительные документы. Импортёр открывает инвойс — там $18 за штуку, всё сходится. Но в декларации на товары (ДТ) написано «500 кг» там, где должно быть «500 штук».
Это одна из самых технически незаметных, но практически болезненных ошибок при таможенном оформлении. Итоговая сумма контракта в ДТ правильная. Но единица измерения — нет. И именно из неё таможня вычисляет индикатор таможенной стоимости (ИТС), который сравнивает с ценовыми профилями системы управления рисками.
В этой статье разбираем: почему ошибка в единице измерения запускает дополнительную проверку, как она может повлечь КТС и доначисление пошлин, где найти источник расхождения и какие документы помогут его устранить.
Почему единица измерения влияет на исход таможенного контроля
Таможенная стоимость как итоговая величина — как правило, сумма инвойса плюс транспортные расходы до границы ЕАЭС (метод по стоимости сделки, ст. 39 ТК ЕАЭС). Её размер напрямую от единицы измерения не зависит.
Но удельная таможенная стоимость — отношение задекларированной стоимости к заявленному количеству товара — полностью меняется при смене знаменателя. Именно этот показатель (на практике обозначаемый как ИТС — индикатор таможенной стоимости) система управления рисками (СУР) ФТС России сопоставляет с ценовыми профилями по кодам ТН ВЭД ЕАЭС.
Наглядная иллюстрация (условные цифры):
| Параметр | Правильно: штуки | Ошибка: кг |
|---|---|---|
| Задекларированная таможенная стоимость | 900 000 руб. | 900 000 руб. |
| Заявленное количество | 1 000 шт. | 1 000 кг |
| Фактический вес нетто | 200 кг | 200 кг |
| ИТС (стоимость ÷ количество) | 900 руб./шт. | 900 руб./кг |
| Рыночный ориентир (условный) | ~900–1 100 руб./шт. | ~4 500–5 500 руб./кг |
| Отклонение от профиля | В норме ✓ | Занижено в 5–6 раз ✗ |
Правовая оговорка. Конкретные значения ценовых профилей СУР не публикуются ФТС России. Данные в таблице приведены исключительно в иллюстративных целях. Пороговые значения ИТС, применяемые при таможенном контроле, являются закрытой информацией.
Таможня видит 900 руб./кг там, где профиль риска для данного кода ТН ВЭД предполагает несколько тысяч рублей за килограмм. Декларация автоматически помечается как подозрительная, и назначается дополнительная проверка.
Где появляется ошибка в единице измерения
В декларацию на товары единица измерения попадает из нескольких источников, и сбой может произойти в любом из них.
1. Перенос данных из инвойса поставщика буквально. Если иностранный поставщик выставил инвойс с ценой за кг (или сама цена указана на паллет, коробку, лот), а брокер перенёс единицу как есть — в ДТ оказывается неверная единица.
2. Устаревший шаблон декларации. Брокеры нередко работают с шаблонами по конкретной номенклатуре. Если код ТН ВЭД изменился (например, вследствие переклассификации или корректировки описания товара), а шаблон обновлён не был, старая единица измерения переходит в новую ДТ.
3. Незнание дополнительной единицы измерения (ДЕИ) по коду ТН ВЭД. Для части кодов Единого таможенного тарифа ЕАЭС установлена обязательная дополнительная единица измерения помимо веса нетто. Если брокер не учёл, что для данного кода ДЕИ — «шт.», и указал вес нетто — ошибка заложена с самого начала.
4. Путаница единиц в документах поставщика. Контракт предусматривает цену за штуку, инвойс — корректный, но сертификат или упаковочный лист поставщика описывает товар в кг. При невнимательном оформлении брокер может опереться на «последний попавшийся» документ.
5. Ошибка при вводе количества. Перепутаны брутто и нетто вес; единицей принята коробка вместо штуки; количество мест вместо количества единиц товара. Особенно часто встречается при оформлении многопозиционных партий с разнородным упаковочным листом.
Как таможня обнаруживает несоответствие
Система управления рисками в автоматическом режиме анализирует каждую поданную ДТ. Один из ключевых контролируемых показателей — ИТС: таможенная стоимость, делённая на количество товара в основной или дополнительной единице измерения. Если ИТС отклоняется от профиля риска по конкретному коду ТН ВЭД, декларация получает «жёлтый» или «красный» профиль, и ею занимается инспектор.
При ручном просмотре опытный инспектор, как правило, видит противоречие быстро: инвойс показывает «$18/pc × 500 pcs = $9 000», а в графе 31 ДТ написано «500 кг». При этом вес нетто в графе 38 составляет, например, 120 кг. Возникает прямое противоречие: 500 кг товара не могут весить 120 кг нетто. Это и есть формальное основание для запроса дополнительных документов.
Цепочка событий: от ошибки до КТС
Понимание процедуры важно для выбора верной стратегии.
Этап 1. Запрос дополнительных документов (ст. 325 ТК ЕАЭС)
Если товар уже выпущен, таможенный орган направляет запрос в рамках проверки документов и сведений после выпуска. Ключевые сроки, установленные ст. 325 ТК ЕАЭС:
- Декларант вправе представить документы в течение 60 календарных дней с даты регистрации ДТ (п. 14 ст. 325 ТК ЕАЭС). Срок отсчитывается от даты регистрации декларации, а не от даты получения запроса — это важно при планировании ответа.
- Таможня завершает проверку в течение 30 календарных дней после получения документов от декларанта или после истечения срока их представления (п. 14 ст. 325 ТК ЕАЭС).
- Таможня вправе направить дополнительный запрос в любой момент до истечения 30-дневного срока проверки (п. 15 ст. 325 ТК ЕАЭС). После получения дополнительного запроса декларант обязан представить запрошенные материалы в течение 10 календарных дней с даты регистрации запроса таможенным органом. На период ожидания ответа 30-дневный срок проверки приостанавливается (п. 16 ст. 325 ТК ЕАЭС).
Важно. Если товар ещё не выпущен, применяются иные, значительно более короткие сроки (пп. 1–8 ст. 325 ТК ЕАЭС). Настоящая статья описывает сценарий, когда товар уже находится в обороте.
Этап 2. Анализ документов
Таможня оценивает: подтверждают ли представленные материалы задекларированную стоимость и устраняют ли расхождение в единице измерения. Если ошибка документально очевидна — инвойс на штуки, упаковочный лист на штуки, расчёт суммы через штуки сходится — это создаёт основание для закрытия проверки без изменения таможенной стоимости. Конкретный исход зависит от позиции таможенного органа и полноты представленных документов.
Требует проверки применимости к конкретному делу. Процедура и условия внесения изменений в принятую ДТ (в том числе в части единицы измерения) после выпуска товара регулируется ст. 112 ТК ЕАЭС. Применение этой нормы к конкретной ситуации требует оценки таможенного консультанта.
Этап 3. Решение о КТС
Если представленные документы не устраняют основания для сомнений в заявленной стоимости, таможенный орган принимает решение о корректировке таможенной стоимости (КТС). Это означает пересчёт стоимости с переходом на иной метод — как правило, на резервный (метод 6, ст. 45 ТК ЕАЭС) или на методы 2–5 (ст. 41–44 ТК ЕАЭС) при наличии сопоставимых данных. Следствие — доначисление таможенных пошлин и НДС, возможно, пеней.
Этап 4. Обжалование
Решение о КТС может быть обжаловано в административном порядке в вышестоящий таможенный орган:
- Срок подачи жалобы — 3 месяца со дня, когда лицо узнало или должно было узнать о нарушении своих прав (ст. 289 Федерального закона от 03.08.2018 № 289-ФЗ).
- Срок рассмотрения жалобы — 1 месяц с даты её поступления. При необходимости срок может быть продлён (ст. 297 Федерального закона № 289-ФЗ).
Авторское суждение. Обжалование КТС, вызванной ошибкой в единице измерения, — одна из наиболее документально подкреплённых позиций: расхождение, как правило, однозначно следует из сопоставления инвойса и ДТ. Однако применительно к конкретному делу стратегию определяет таможенный консультант или юрист.
Как найти источник ошибки: пошаговый алгоритм
До того как отвечать на запрос таможни, нужно понять, где и как возникла ошибка. Это определяет, какие документы убедительны, а какие создадут новые вопросы.
Шаг 1. Сопоставьте инвойс и ДТ. Откройте инвойс поставщика и найдите: цену за единицу, единицу измерения в цене (per piece / per kg / per set), количество, итоговую сумму. Сравните с графой 31 ДТ (описание и количество) и графой 42 (стоимость товара). Проверьте: цена × количество = итог. Если числа совпадают при расчёте через штуки, но не через кг — источник ошибки установлен.
Шаг 2. Проверьте упаковочный лист. В packing list должны быть: количество мест, количество единиц в каждом месте, общее количество штук. Если packing list показывает 500 шт., а в ДТ — 500 кг, это документальный след ошибки. Несоответствие между упаковочным листом и ДТ станет ключевым аргументом в пояснении для таможни.
Шаг 3. Проверьте код ТН ВЭД и ДЕИ. Откройте Единый таможенный тариф ЕАЭС по применённому коду. Посмотрите, что указано в столбце «Дополнительная единица измерения». Если там «шт.», а в ДТ указаны «кг» — ошибка носит системный характер: неправильная единица вместо обязательной ДЕИ.
Шаг 4. Установите источник неверной единицы. Запросите у брокера первичный документ, из которого в ДТ попала единица «кг». Это устаревший шаблон? Буквальный перенос из инвойса поставщика? Ошибка при вводе? Понимание источника позволяет сформулировать корректное пояснение вместо расплывчатой ссылки на «техническую ошибку».
Шаг 5. Рассчитайте правильный ИТС. Вычислите, каким должен быть ИТС при верной единице измерения, и сравните с тем, что попало в декларацию. Этот расчёт нагляднее всего показывает масштаб искажения и подкрепляет пояснение к документам.
Какие документы помогут устранить расхождение
| № | Документ | Что подтверждает |
|---|---|---|
| 1 | Инвойс (коммерческий счёт) | Цену за штуку, количество в штуках, итоговую сумму |
| 2 | Упаковочный лист (packing list) | Количество единиц в каждом грузовом месте и суммарно |
| 3 | Договор / контракт | Единицу цены и количества, предмет и условия поставки |
| 4 | Спецификация к договору | Подробное описание: количество, цена за штуку, артикул |
| 5 | Банковские платёжные документы | Фактически уплаченную сумму (совпадает с инвойсом) |
| 6 | Транспортные документы (CMR, AWB, коносамент) | Количество мест, брутто/нетто вес — соответствие реальному |
| 7 | Каталог или прайс-лист производителя | Рыночный ориентир цены в штуках для данной позиции |
| 8 | Письменное пояснение декларанта | Объяснение источника ошибки, соответствие реальной стоимости |
Письменное пояснение — обязательный элемент пакета. Стопка документов без пояснения оставляет интерпретацию на усмотрение инспектора. В пояснении декларант:
- называет конкретный источник ошибки (откуда взялась единица «кг»);
- подтверждает, что итоговая таможенная стоимость соответствует фактически уплаченной сумме по контракту;
- ссылается на приложенные документы с указанием того, что именно каждый из них подтверждает.
Чего не делать
Не игнорировать запрос таможни. Пропуск 60-дневного срока (отсчитываемого с даты регистрации ДТ, а не с даты запроса) фактически предрешает КТС, поскольку у таможни не остаётся оснований для закрытия проверки. После получения решения о КТС инициатива переходит на стадию обжалования — это дольше и сложнее.
Не представлять документы, противоречащие друг другу. Если инвойс показывает $18/шт., а прайс-лист поставщика из той же папки — $12/шт., это порождает новые вопросы. Все документы должны быть согласованы между собой и с задекларированной стоимостью.
Не подавать документы без письменного пояснения. Даже если инвойс и packing list однозначно показывают штуки, пояснение нужно: оно фиксирует позицию декларанта и устраняет необходимость домыслов со стороны инспектора.
Не переоформлять документы задним числом. Если инвойс от поставщика выставлен в кг — это нужно объяснить, но не заменять инвойс. Исправленный документ без объяснения причин правки вызывает подозрения и может быть расценён как попытка фальсификации.
Не ждать решения о КТС, если срок ещё не истёк. Пока 60 дней не прошли, есть возможность устранить расхождение в рамках проверки. Терять это окно нецелесообразно.
Типичные ошибки при реагировании
«Мы заплатили правильную сумму — значит, всё в порядке». Неверная логика. Таможня не сомневается в факте оплаты — она сомневается в достоверности задекларированной стоимости как таковой. Документы должны подтверждать стоимость, а не только сам факт перечисления денег.
«Брокер разберётся сам». Брокер оформляет декларацию, но декларант несёт ответственность за достоверность сведений. Если брокер допустил ошибку, декларант должен это понять, зафиксировать и объяснить — контроль за процессом остаётся за стороной контракта.
Расплывчатые пояснения без конкретики. «В декларации допущена техническая ошибка» — без указания, в чём конкретно она состоит, откуда взялась и как повлияла на ИТС, — не снимает вопросов таможни.
Неполный пакет документов. Если таможня запрашивает несколько категорий документов, а декларант присылает часть, проверка не закрывается. Лучше уточнить у таможни, каких конкретно документов не хватает, чем оставить запрос частично без ответа.
Часто задаваемые вопросы
Можно ли исправить ошибку в единице измерения до выпуска товара?
[ЮР.ПРОВЕРКА] Порядок и условия внесения изменений в принятую ДТ до выпуска товара регулируются ст. 112 ТК ЕАЭС. Применение нормы зависит от конкретных обстоятельств и стадии таможенного контроля. При обнаружении ошибки до выпуска рекомендуется незамедлительно уведомить брокера и выяснить возможность внесения изменений.
Таможня уже выдала КТС. Что теперь?
Решение о КТС можно обжаловать в вышестоящий таможенный орган в течение 3 месяцев (ст. 289 Федерального закона № 289-ФЗ) или в судебном порядке. Для подготовки жалобы важны: тот же пакет документов, описанный выше, плюс мотивировочная часть решения о КТС с указанием, какой именно метод применила таможня и почему. Подробнее — Как обжаловать КТС: административный и судебный порядок.
Нужно ли платить доначисленные суммы, если я уверен в правоте?
Уплата доначисленных платежей не лишает права обжаловать КТС и потребовать возврата излишне уплаченного. В ряде случаев уплата целесообразна для избежания пеней на период рассмотрения жалобы. Конкретную стратегию определяет таможенный консультант применительно к вашей ситуации.
Каков срок проверки у таможни после получения документов?
По п. 14 ст. 325 ТК ЕАЭС — 30 календарных дней с даты получения документов. Если до истечения этого срока таможня направляет дополнительный запрос (п. 15 ст. 325 ТК ЕАЭС), декларант обязан ответить в течение 10 календарных дней с даты регистрации запроса; на период ожидания 30-дневный срок проверки приостанавливается (п. 16 ст. 325 ТК ЕАЭС).
Можно ли сразу обратиться в суд, минуя жалобу в вышестоящий орган?
[ЮР.ПРОВЕРКА] Вопрос о соблюдении досудебного порядка при оспаривании решений о КТС в суде требует юридической оценки применительно к конкретному виду решения и основаниям иска. Рекомендуется консультация с таможенным юристом.
Чеклист: действия при обнаружении ошибки в единице измерения
Evidex: анализ расхождения до разговора с таможней
Если вы получили запрос таможни и подозреваете, что причина — ошибка в единице измерения, первый шаг — быстро понять масштаб расхождения и определить, какие документы его устраняют.
Evidex помогает структурировать документы, выявить источник расхождения в ДТ и подготовить пояснение для таможни. Передать документы на разбор в Evidex.
Evidex не заменяет таможенного юриста или брокера и не гарантирует отмену КТС. Сервис помогает структурировать документы и выявить источник расхождения перед обращением к специалисту.
Связанные материалы:
- Что такое КТС и как таможня корректирует таможенную стоимость
- Запрос по ст. 325 ТК ЕАЭС: что запрашивает таможня и как отвечать
- Метод определения таможенной стоимости по стоимости сделки (метод 1, ст. 39 ТК ЕАЭС)
- Обжалование КТС: административный порядок и сроки