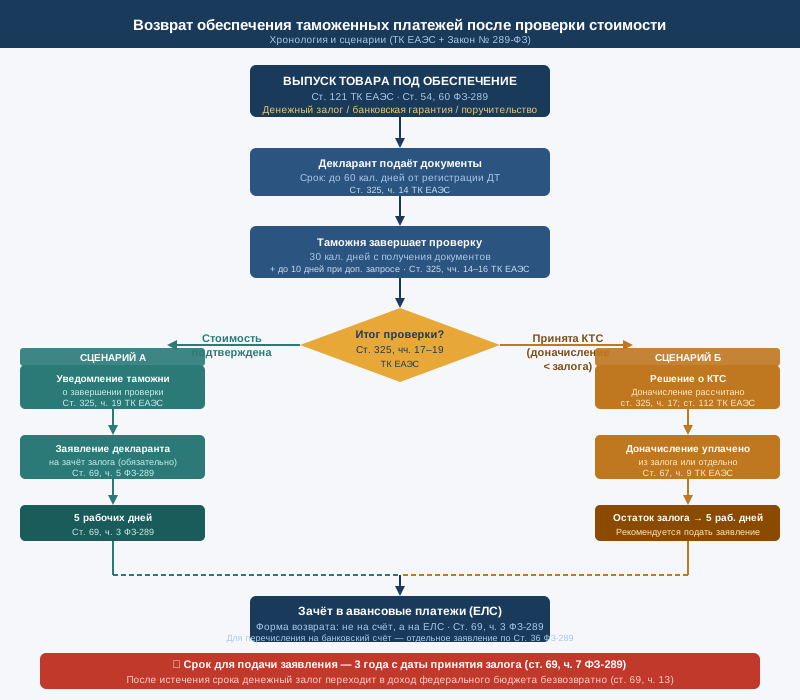
Товар выпущен, но деньги по-прежнему заблокированы. Именно в таком положении оказывается декларант, внёсший денежный залог, когда таможня продлила проверку таможенной стоимости и выпустила груз «под обеспечение». Проходит месяц-полтора, приходит уведомление о завершении проверки — и сумма всё равно не возвращается автоматически. Или возвращается, но только часть.
Ниже — практическое объяснение, почему так происходит, на каких нормах основан возврат, какие документы нужно подготовить и что делать, если таможня задерживает зачёт.
Правовая оговорка. Статья излагает нормы права в редакции, проверенной в августе 2026 года. Она не является юридической консультацией и не заменяет таможенного представителя или юриста. Конкретные сроки и форма заявления зависят от обстоятельств каждой ситуации.
Почему таможня требует обеспечение при проверке стоимости
Когда у таможенного органа возникают сомнения в заявленной таможенной стоимости, он вправе запросить дополнительные документы ещё до выпуска товара (ст. 325 ТК ЕАЭС). Если проверку нельзя завершить в стандартные сроки выпуска, декларанту предлагают альтернативу: внести обеспечение и получить товар сейчас, пока проверка продолжается.
Правовое основание — статья 121 ТК ЕАЭС (особенности выпуска до завершения проверки документов и сведений). Условие для выпуска: уплата таможенных пошлин и налогов в заявленных суммах плюс обеспечение исполнения обязанности по уплате возможного доначисления. Расчёт обеспечения таможня обязана направить декларанту вместе с уведомлением о возможности выпуска (ст. 325, ч. 6 ТК ЕАЭС).
Способы обеспечения определены ст. 54 Федерального закона № 289-ФЗ:
- денежный залог (наиболее распространённый способ);
- банковская гарантия;
- поручительство;
- залог имущества.
На практике в ходе дополнительной проверки таможенной стоимости декларанты чаще всего выбирают денежный залог, поскольку его можно внести быстро — через единый лицевой счёт (ЕЛС). Именно о денежном залоге главным образом пойдёт речь ниже.
Когда возникает право на возврат: основания по ст. 67 ТК ЕАЭС
Ключевая норма — ст. 67, ч. 9 ТК ЕАЭС: суммы, внесённые в качестве обеспечения, возвращаются (зачитываются) при наступлении одного из следующих условий (пп. 1–2 ч. 9):
Пункт 1 — обязанность по уплате пошлин и налогов:
- исполнена в полном объёме — например, вынесено решение о корректировке таможенной стоимости (КТС), доначисленные суммы оплачены, и сумма фактически уплаченного равна или превышает размер обеспечения;
- прекращена — например, декларация была отозвана либо возникли иные основания прекращения обязанности, предусмотренные кодексом;
- не возникла — таможенная стоимость подтверждена, дополнительных пошлин и налогов не начислено.
Пункт 2 — обеспечение заменено иным способом: взамен денежного залога предоставлено обеспечение в иной форме (например, банковская гарантия). В этом случае денежный залог возвращается, а вместо него принимается новый вид обеспечения. Данный сценарий в настоящей статье отдельно не рассматривается.
На практике читателя этой статьи чаще всего интересуют два сценария: стоимость полностью подтверждена (п. 1 ч. 9 ТК ЕАЭС — обязанность не возникла) или сумма обеспечения превышает фактически начисленное доначисление по КТС (п. 1 ч. 9 — частичное исполнение обязанности с остатком, по которому обязанность не возникла).
Хронология проверки и возврата
Понять, когда именно наступает право на возврат, помогает последовательность этапов, установленных ст. 325 ТК ЕАЭС.
| Этап | Срок | Норма |
|---|---|---|
| Декларант вправе представить документы после выпуска | В течение 60 календарных дней со дня регистрации декларации | Ст. 325, ч. 14 ТК ЕАЭС |
| Таможня завершает проверку после получения документов | В течение 30 календарных дней с момента получения документов; если документы не представлены в 60-дневный срок — с момента истечения этого срока | Ст. 325, ч. 14 ТК ЕАЭС |
| Таможня вправе запросить дополнительные документы | Срок их представления — не позднее 10 календарных дней с даты регистрации запроса; 30-дневный срок на время запроса приостанавливается | Ст. 325, чч. 15–16 ТК ЕАЭС |
| Уведомление при подтверждении стоимости | Таможня уведомляет декларанта о завершении проверки и возможности возврата (зачёта) обеспечения | Ст. 325, ч. 19 ТК ЕАЭС |
| Зачёт денежного залога | В течение 5 рабочих дней с момента наступления основания для возврата | Ст. 69, ч. 3 Закона № 289-ФЗ |
| Предельный срок для подачи заявления | 3 года с момента принятия денежного залога | Ст. 69, ч. 7 Закона № 289-ФЗ |
Внимание. Трёхлетний срок — пресекательный. По истечении трёх лет невостребованный денежный залог переходит в доход федерального бюджета и возврату или зачёту не подлежит (ст. 69, ч. 13 Закона № 289-ФЗ).
Два основных сценария
Сценарий А: таможенная стоимость подтверждена
Таможня завершила проверку и выдала уведомление по ст. 325, ч. 19 ТК ЕАЭС. Решение о КТС не принято. Это означает, что обязанность по уплате дополнительных платежей не возникла (ст. 67, ч. 9 ТК ЕАЭС).
Согласно ст. 69, ч. 5 Закона № 289-ФЗ, в этом случае для зачёта денежного залога требуется письменное заявление лица, внёсшего залог. Без заявления зачёт автоматически не производится.
После подачи заявления таможня обязана произвести зачёт в течение 5 рабочих дней (ст. 69, ч. 3 Закона № 289-ФЗ). Форма заявления на бумаге — свободная; в электронном виде — через личный кабинет участника ВЭД с усиленной квалифицированной подписью (ст. 69, ч. 6 Закона № 289-ФЗ).
Важно: зачёт, а не перечисление. Денежный залог не возвращается напрямую на расчётный счёт компании. Он зачисляется в авансовые платежи на ЕЛС (ст. 69, ч. 3 Закона № 289-ФЗ: «в форме зачёта в счёт авансовых платежей»). Для последующего получения денег на банковский счёт необходимо отдельно инициировать возврат авансовых платежей в порядке ст. 36 Закона № 289-ФЗ.
Сценарий Б: принята КТС, но сумма доначисления меньше обеспечения
Таможня вынесла решение о корректировке таможенной стоимости (ст. 325, ч. 17 ТК ЕАЭС). Из внесённого залога часть направлена на погашение доначисленных пошлин и налогов. Остаток залога превышает фактически начисленные суммы.
В части, покрывшей реальное доначисление, обязанность исполнена. В части превышения — ситуация требует отдельной оценки: формально на эту часть залога обязанность либо не возникла, либо прекращена в связи с исполнением основного обязательства.
Правовая неопределённость. Вопрос о том, является ли зачёт остатка залога после частичного исполнения автоматическим (ч. 4) или требует заявления (ч. 5) по смыслу ст. 69 Закона № 289-ФЗ, имеет значение на практике. Нормы прямо разграничивают два случая: автоматически — когда обязанность исполнена или прекращена; по заявлению — когда не возникла. Этот вопрос отнесён на правовую проверку (см.
qa.md). На практике рекомендуется в любом случае подать заявление, чтобы не зависеть от неопределённости.
Сравнительная таблица сценариев
| Параметр | Сценарий А: стоимость подтверждена | Сценарий Б: КТС, остаток залога |
|---|---|---|
| Основание для возврата (ст. 67 ч. 9 ТК ЕАЭС) | Обязанность не возникла | Обязанность исполнена / частично не возникла |
| Нужно ли заявление | Да (ст. 69, ч. 5) | Рекомендуется в любом случае |
| Срок зачёта | 5 рабочих дней с получения заявления | 5 рабочих дней |
| Форма | Свободная (бумага) или ЛК ВЭД | Свободная (бумага) или ЛК ВЭД |
| Что вернётся | Весь залог → в авансовые платежи | Остаток залога → в авансовые платежи |
Генеральное обеспечение: отдельный порядок
Если обеспечение было предоставлено в форме генерального обеспечения (денежный залог в рамках генерального обеспечения), применяется ст. 70 Закона № 289-ФЗ.
Возврат (зачёт) производится по письменному заявлению о прекращении использования генерального обеспечения — при условии, что в информационной системе таможни нет зарезервированных сумм (ст. 70, ч. 2). Срок зачёта — 5 рабочих дней с момента получения заявления таможней (ст. 70, ч. 8). Срок для подачи заявления — 3 года с момента последней операции резервирования или с даты принятия залога (если резерваций не было) (ст. 70, чч. 5–6).
Перечень документов и действий
Для сценария А (стоимость подтверждена, обязательное заявление)
Для сценария Б (КТС, остаток залога)
Для генерального обеспечения (ст. 70)
Типичные ошибки
1. Ожидание автоматического возврата, когда стоимость подтверждена. При подтверждении стоимости обязанность не возникла, а значит, автоматический зачёт ст. 69, ч. 4 не применяется. Без заявления деньги могут лежать на ЕЛС сколь угодно долго, пока не истекут 3 года.
2. Подача заявления в ненадлежащий орган. Заявление подаётся в тот таможенный орган, который принял денежный залог (выдал квитанцию). Подача в вышестоящий орган или на «удобную» таможню не даёт результата.
3. Смешение двух возвратов: залога и авансовых платежей. Зачёт залога в авансы (ст. 69) и возврат авансов на счёт (ст. 36) — это две отдельные процедуры с разными сроками и заявлениями.
4. Игнорирование трёхлетнего срока. Если декларант откладывает подачу заявления, трёхлетний срок со дня принятия залога может истечь. После этого деньги переходят в доход федерального бюджета безвозвратно.
5. Обжалование КТС без параллельного контроля за залогом. При оспаривании КТС в административном или судебном порядке залог нередко остаётся замороженным. Важно отслеживать срок и при необходимости принимать промежуточные меры по его сохранению.
6. Неверное определение «дня наступления основания». Пятидневный срок для зачёта начинается со дня, следующего за днём наступления основания (ст. 69, ч. 3). Если этот срок нарушен, ст. 69, ч. 12 предусматривает начисление процентов — обращение за ними требует отдельного заявления.
Часто задаваемые вопросы
Таможня вынесла КТС, но я намерен её оспаривать. Стоит ли сначала вернуть залог?
Обжалование КТС не лишает вас права вернуть залог в части, которая покрывает уже уплаченное доначисление, или в части, которую суд впоследствии признает излишне взысканной. Однако до завершения обжалования возврат части залога, соответствующей оспариваемой сумме, на практике может потребовать дополнительного согласования с таможней. Проконсультируйтесь с таможенным юристом до подачи заявления о зачёте.
Квитанцию о принятии залога потеряли. Что делать?
Таможня обязана выдать квитанцию в электронном виде с квалифицированной подписью (ст. 54, чч. 3–5 Закона № 289-ФЗ). Если бумажная копия утеряна, запросите дубликат в таможенном органе, который принял залог, либо найдите запись в личном кабинете ВЭД.
Сколько дней таможня реально обрабатывает заявление?
По закону — 5 рабочих дней (ст. 69, ч. 3 Закона № 289-ФЗ). На практике срок может затягиваться при неполных документах или технических сбоях в ИС. При нарушении срока предусмотрено начисление процентов (ст. 69, ч. 12 Закона № 289-ФЗ).
Залог был внесён в форме банковской гарантии. Как её «вернуть»?
Банковская гарантия прекращается по истечении срока или при освобождении гаранта от обязательств. При подтверждении стоимости декларант вправе направить в таможню заявление об освобождении от обеспечения — что позволит гаранту закрыть гарантию. Порядок регулируется ст. 63, п. 7 ТК ЕАЭС и национальным законодательством о банковских гарантиях.
Деньги зачислились в авансовые платежи, но я хочу их на расчётный счёт.
Возврат авансовых платежей регулируется ст. 36 Закона № 289-ФЗ и осуществляется по отдельному заявлению. Срок возврата устанавливается этой нормой. Деньги из авансовых платежей также можно использовать для уплаты будущих таможенных платежей без дополнительных процедур.
Таможня медлит с уведомлением о завершении проверки. Что предпринять?
Проверьте, истёк ли 30-дневный срок, установленный ст. 325, ч. 14 ТК ЕАЭС. Если истёк, у вас есть право обратиться к руководству таможенного органа с жалобой на бездействие либо обжаловать затягивание в вышестоящий орган по гл. 51 Закона № 289-ФЗ.
Как Evidex может помочь
Возврат обеспечения выглядит несложным, пока вы не сталкиваетесь с неверно оформленным заявлением, разногласиями о размере остатка или затянувшимся уведомлением от таможни.
Подробнее — в статье о проверке таможенной стоимости по статье 325 ТК ЕАЭС, а также в материалах о денежном залоге и генеральном обеспечении и о корректировке таможенной стоимости (КТС).
Evidex помогает разобрать документы по вашей ситуации: проверить, получено ли уведомление о завершении проверки, правильно ли рассчитана сумма к возврату и нет ли рисков пропуска трёхлетнего срока. Мы не заменяем таможенного юриста или брокера, но помогаем структурировать документы и подготовить позицию до обращения к специалисту.
Чтобы проверить документы перед обращением в таможню, можно передать документы на разбор в Evidex.