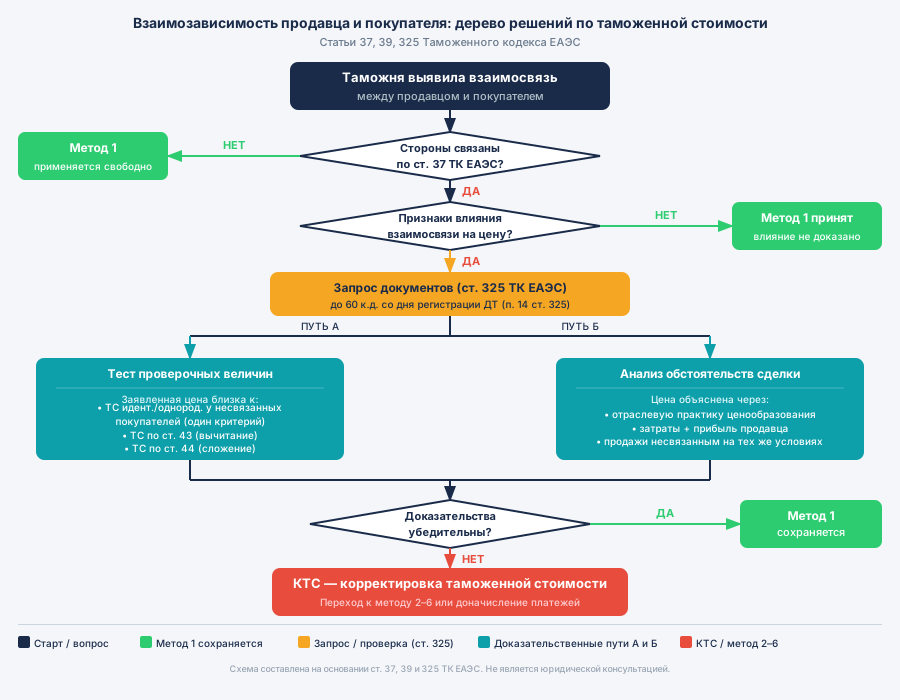
Вы получили решение о проведении дополнительной проверки таможенной стоимости. В числе оснований — фраза: «выявлена взаимосвязь между продавцом и покупателем». Декларация принята, товар, возможно, уже выпущен под обеспечение, но теперь таможня ждёт объяснений и документов.
Ситуация не означает автоматической корректировки. Закон прямо говорит: сам факт взаимосвязи не является основанием для отказа от метода 1 (стоимость сделки). Но нужно понять — что именно потребуется доказать и в какие сроки.
Кто считается взаимосвязанным лицом
Определение дано в статье 37 Таможенного кодекса ЕАЭС. Лица признаются взаимосвязанными, если хотя бы одно из следующих условий выполнено:
- Они являются сотрудниками или директорами (руководителями) организаций друг друга.
- Они являются юридически признанными деловыми партнёрами — связаны договорными отношениями, совместно несут расходы и получают прибыль.
- Одно лицо является работодателем другого.
- Какое-либо лицо прямо или косвенно владеет, контролирует или является держателем 5 или более процентов выпущенных в обращение голосующих акций обоих из них.
- Одно из лиц прямо или косвенно контролирует другое.
- Оба они прямо или косвенно контролируются третьим лицом.
- Вместе они прямо или косвенно контролируют третье лицо.
- Они являются родственниками или членами одной семьи.
Важно: в таможенных целях «контроль» толкуется широко. Управление через номинальных директоров, единая материнская компания в третьей стране или перекрёстные доли участия — всё это может квалифицироваться как взаимосвязь даже при отсутствии прямых юридических связей между продавцом и покупателем.
Если ни одно из восьми условий не выполнено, стороны не считаются связанными и дополнительное обоснование по этому основанию не требуется.
Почему взаимосвязь — не приговор для таможенной стоимости
Пункт 4 статьи 39 ТК ЕАЭС формулирует ключевое правило: факт взаимосвязи между продавцом и покупателем сам по себе не должен являться основанием для признания стоимости сделки неприемлемой — то есть для отказа от применения метода 1 (метода по стоимости сделки с ввозимыми товарами).
Таможенному органу необходимо проанализировать обстоятельства продажи и оценить, повлияла ли взаимосвязь на цену. Если нет — стоимость сделки принимается как таможенная стоимость. Бремя доказывания влияния взаимосвязи на цену лежит на таможенном органе; декларант обязан обосновать позицию лишь тогда, когда таможня обнаружила конкретные признаки такого влияния.
На практике это означает: запрос документов по ст. 325 ТК ЕАЭС в связи со взаимосвязью — это не КТС (корректировка таможенной стоимости) и не доначисление. Это приглашение представить аргументы.
Два способа показать, что цена не занижена
Пункт 5 статьи 39 ТК ЕАЭС предоставляет декларанту два альтернативных пути.
Путь 1. Тест проверочных величин
Декларант показывает, что заявленная таможенная стоимость близка к одной из трёх проверочных величин (п. 5 ст. 39 ТК ЕАЭС):
- стоимость сделки с идентичными или однородными товарами при продаже таким покупателям, которые не являются взаимосвязанными с продавцом лицами;
- таможенная стоимость идентичных или однородных товаров, определённая по методу вычитания (ст. 43 ТК ЕАЭС);
- таможенная стоимость идентичных или однородных товаров, определённая по методу сложения (ст. 44 ТК ЕАЭС).
Если заявленная цена не отклоняется существенно от таких ориентиров — взаимосвязь не считается повлиявшей на цену.
Оговорка: проверочные величины используются только как ориентиры для сравнения, а не для замены заявленной стоимости. Даже если цена чуть выше ориентира, это не означает автоматического перехода к методу 2 или другому.
Путь 2. Анализ обстоятельств сделки
Декларант представляет дополнительные материалы, характеризующие обстоятельства продажи: почему цена между связанными сторонами отражает рыночные условия. Типичные аргументы:
- цена установлена в соответствии с отраслевой практикой ценообразования и соответствует ценам у конкурентов на аналогичный товар;
- цена покрывает все затраты продавца плюс прибыль, характерную для общей деятельности продавца в данной отрасли;
- цена соответствует той, которую продавец применяет в сопоставимых продажах несвязанным покупателям.
Оба пути перечислены как альтернативы в п. 5 ст. 39 ТК ЕАЭС без установления приоритета одного над другим. Декларант сам выбирает, каким воспользоваться, — или применяет оба.
Что таможня вправе запросить: обзор практики
В рамках дополнительной проверки по ст. 325 ТК ЕАЭС таможенный орган может запросить документы, подтверждающие:
- факт и характер взаимосвязи (корпоративная структура, учредительные документы, выписки из реестров);
- условия контракта с иностранным поставщиком (спецификации, условия платежа, скидки);
- ценообразование между сторонами (прайс-листы, политики трансфертного ценообразования, документация ТЦО);
- коммерческие условия и ценовую независимость (подтверждение продаж несвязанным покупателям по сопоставимым ценам);
- финансовую отчётность в части рентабельности.
Если товар выпущен до завершения проверки, документы могут быть представлены в срок, не превышающий 60 календарных дней со дня регистрации таможенной декларации (п. 14 ст. 325 ТК ЕАЭС). Срок для представления документов до завершения выпуска устанавливается таможенным органом в решении о проведении дополнительной проверки.
Таблица: сравнение двух доказательственных путей
| Критерий | Тест проверочных величин | Анализ обстоятельств сделки |
|---|---|---|
| Суть | Сравнение заявленной цены с рыночными ориентирами | Качественный анализ: почему цена рыночная |
| Что нужно | Данные о ценах на идентичные или однородные товары несвязанным покупателям (один ориентир) либо ТС по методам вычитания (ст. 43) или сложения (ст. 44) | Отраслевые данные, политика ценообразования, ТЦО документация |
| Когда удобен | Есть сопоставимые импортёры аналогичного товара, ввозящие от несвязанных поставщиков | Сравнимых цен нет или они недоступны; сделка уникальна по номенклатуре |
| Типичные документы | Сведения из таможенных деклараций конкурентов, базы данных цен, ответы от брокеров | Политика internal pricing, функциональный анализ, финансовая отчётность, отраслевые прайс-листы |
| Риски | Таможня может не принять конкретные компараторы как «идентичные» | Субъективность оценки; нет чёткого числового порога |
| Результат при успехе | Метод 1 сохраняется | Метод 1 сохраняется |
Чек-лист документов для ответа на запрос таможни
Приведённый список — ориентировочный; конкретный состав зависит от запроса, товара и корпоративной структуры.
Блок 1. Подтверждение характера взаимосвязи
Блок 2. Условия сделки и ценообразование
Блок 3. Доказательства рыночности цены
Блок 4. Финансовые подтверждения
Типичные ошибки при взаимодействии с таможней
Ошибка 1. Утверждать, что стороны не связаны, когда они связаны. Если таможня самостоятельно установила взаимосвязь — попытка отрицать это без оснований подрывает доверие к декларанту и усиливает подозрения относительно других сведений.
Ошибка 2. Путать документацию для налоговых органов (ТЦО) и таможенных. Документация по трансфертному ценообразованию по НК РФ не является автоматически достаточным доказательством для таможни. Логика схожа, но методология, базы сравнения и правовые основания различаются.
Ошибка 3. Ждать истечения срока, а не работать с ним. 60 календарных дней по п. 14 ст. 325 ТК ЕАЭС отсчитываются со дня регистрации таможенной декларации, а не с момента получения запроса. Если решение о проведении дополнительной проверки вынесено на 15–20-й день после подачи ДТ, реального времени остаётся вдвое меньше. Это не буфер, а жёсткий юридический срок. Сбор корпоративных документов в иностранных юрисдикциях, апостилирование и перевод занимают время. Начинать нужно в первые дни после получения запроса.
Ошибка 4. Представлять неполный пакет с обещанием «донести позже». Таможня принимает решение о корректировке на основании того, что получила. Нет документа — нет аргумента. Частичное исполнение запроса хуже полного ответа с пояснениями о причинах непредставления отдельных позиций.
Ошибка 5. Не указывать, какая именно проверочная величина используется. Если вы ссылаетесь на тест проверочных величин, нужно прямо назвать: на какой ориентир вы опираетесь, откуда взяты данные о цене, почему выбранный товар считается идентичным или однородным.
FAQ
Таможня нашла взаимосвязь, но не написала, что цена занижена. Это уже КТС?
Нет. Запрос по ст. 325 ТК ЕАЭС — это стадия проверки, а не решение о корректировке. КТС (корректировка таможенной стоимости) оформляется отдельным решением после изучения представленных материалов. До того момента декларант вправе и должен представить обоснование.
Нужно ли раскрывать всю корпоративную структуру группы?
Таможня вправе запросить документы, подтверждающие факт взаимосвязи и её характер. Если вопрос о конкретных цифрах доли участия или о наличии общих бенефициаров прямо поставлен в запросе — ответ потребуется. Непредставление этих сведений таможня вправе расценить как отсутствие доказательств.
У нас нет документации ТЦО — это критично?
Это осложняет задачу, но не ставит крест на защите позиции. Документация по ТЦО — один из возможных источников доказательств, но не единственный. Альтернативы: письмо от продавца о политике ценообразования, сравнение с отраслевыми ценами, данные о продажах несвязанным покупателям.
Что если таможня всё равно выносит КТС после представления документов?
Решение о корректировке можно оспорить в вышестоящем таможенном органе (досудебное обжалование) или в суде. Качественно составленный ответ на запрос является фундаментом для последующего обжалования: вы уже зафиксировали позицию и представили доказательства.
Влияет ли взаимосвязь на НДС и таможенные пошлины одинаково?
Все доначисления (пошлина, НДС при ввозе, акциз при необходимости) рассчитываются от скорректированной таможенной стоимости. Если КТС отменяется — база для всех доначислений тоже отпадает.
Что такое «близость» к проверочным величинам — есть ли процентный порог?
ТК ЕАЭС не устанавливает конкретного процентного порога «близости». Оценка проводится таможенным органом с учётом конкретных обстоятельств: коммерческого уровня, объёма партии, условий поставки. Рекомендуется указывать в пояснениях, какие факторы объясняют разницу с ориентиром (если она есть).
Можем ли мы заранее, ещё до подачи декларации, раскрыть взаимосвязь таможне?
Да. В структуре ДТ предусмотрена графа, в которой декларант указывает, являются ли стороны сделки взаимосвязанными. Добровольное и достоверное заполнение этой графы с приложением пояснений уже на этапе декларирования снижает риск того, что запрос будет воспринят как «внезапная проверка». При этом наличие галочки «связаны» не влечёт автоматической проверки — таможня должна ещё установить признаки влияния.
Мы — российская «дочка» иностранной компании. Продавец — «мать». Это точно взаимосвязь?
Да. Ситуация, когда иностранная материнская компания (100% участник российского покупателя) является продавцом, — типичный случай критерия № 5 по ст. 37 ТК ЕАЭС («одно лицо прямо или косвенно контролирует другое»). Таможня, как правило, квалифицирует её как взаимосвязь без дополнительных сомнений. Задача декларанта — доказывать не отсутствие связи, а её нейтральность в отношении цены.
Роялти, лицензионные платежи и дивиденды: особый случай
Если покупатель платит продавцу (или аффилированному с ним лицу) роялти или лицензионные платежи за использование интеллектуальной собственности, связанной с ввозимым товаром, — это отдельная тема. Такие платежи включаются в таможенную стоимость, если они связаны с ввозимыми товарами и являются условием продажи для вывоза на таможенную территорию ЕАЭС (ст. 40 ТК ЕАЭС, п. 1, пп. 7). Взаимосвязь между сторонами здесь создаёт дополнительный риск: таможня проверит, не скрыта ли часть цены в виде платежей за бренд или технологию.
При этом дивиденды и иные выплаты покупателя продавцу, не связанные с ввозимым товаром, в таможенную стоимость не включаются — на это прямо указывает п. 9 ст. 39 ТК ЕАЭС. Если в запросе таможни есть вопросы о потоках платежей между сторонами, важно разграничить платежи за товар и несвязанные выплаты.
Как выглядит письменный ответ на запрос таможни
Письменный ответ на решение о проведении дополнительной проверки — это не просто сопроводительное письмо к пакету документов. Хорошо структурированный ответ содержит:
- Пояснение характера взаимосвязи: кто кому кем приходится, по какому из критериев ст. 37 ТК ЕАЭС стороны признаются связанными.
- Выбранный доказательственный путь: прямое указание на то, что вы используете тест проверочных величин, анализ обстоятельств сделки или оба.
- Описание ценовой логики: почему цена именно такая, кто её устанавливал, как она соотносится с рыночной.
- Ссылки на конкретные приложенные документы: каждый аргумент должен подкрепляться конкретным документом из пакета.
- Ответ на каждый пункт запроса: если в решении о проверке перечислены конкретные вопросы или подозрения — дать ответ на каждое из них явно.
Неструктурированный «вал» документов без пояснений — одна из наиболее распространённых ошибок. Инспектор не обязан самостоятельно выстраивать из приложенных материалов аргументы в пользу декларанта.
Что происходит, пока идёт дополнительная проверка
Если товар выпущен до завершения проверки (под обеспечение уплаты таможенных платежей), это не означает, что вопрос закрыт. Таможня продолжает проверку в течение установленного срока. По её результатам возможны три исхода:
- Стоимость подтверждена: таможенный орган принимает заявленную стоимость и возвращает обеспечение (или уменьшает его).
- Проведена корректировка (КТС): таможенный орган пересматривает ТС и направляет требование об уплате разницы. Обеспечение обращается в уплату.
- Требование дополнительных документов: если ответ декларанта неполон, проверка может продолжаться до истечения максимального срока.
Важно отслеживать статус проверки и при необходимости направлять уточнения — закон не запрещает представлять дополнительные материалы до вынесения окончательного решения.
На что ещё обратить внимание
Если запрос касается крупной партии или систематически повторяется по одному и тому же поставщику, стоит проверить:
- корректность кода ТН ВЭД: неверная классификация создаёт дополнительный риск при любой проверке;
- полноту структуры таможенной стоимости: включены ли роялти, лицензионные платежи, вознаграждения, которые покупатель уплачивает продавцу или третьим лицам в связи с товаром;
- условия контракта: оговорки о «цене по запросу», ретроактивных корректировках и бонусах могут свидетельствовать о неопределённости цены — это отдельное основание для отказа от метода 1.
→ О том, как устроена процедура дополнительной проверки таможенной стоимости в целом, читайте в материале: «Таможня прислала запрос по статье 325 ТК ЕАЭС: что проверить и как подготовить ответ».
→ О корректировке таможенной стоимости и порядке обжалования КТС — в материале: «Как обжаловать корректировку таможенной стоимости в вышестоящем таможенном органе».
Как Evidex помогает структурировать позицию
Доказать, что взаимосвязь не повлияла на цену, — это аргументационная задача: нужно собрать нужные документы, правильно выбрать тест и изложить позицию в формате, который таможня воспримет как достаточное обоснование.
Evidex помогает систематизировать имеющиеся документы, выявить пробелы в доказательственной базе и подготовить структурированный письменный ответ на запрос таможни.
Передать документы на разбор в Evidex.
Материал носит информационный характер. Он отражает общие нормы ТК ЕАЭС и не является юридической консультацией применительно к конкретной ситуации. Для оценки вашего случая обратитесь к таможенному консультанту или юристу.