Ситуация, с которой вы, возможно, сейчас столкнулись
Вы заключили контракт с иностранным поставщиком и получили товар по цене ниже его стандартного прайс-листа — поставщик дал скидку за объём, по акции или как постоянному клиенту. Вы подали декларацию на товары (ДТ), указали фактически уплаченную цену. А в ответ — запрос таможни: «Представьте пояснения и документы, подтверждающие заявленную таможенную стоимость».
Или другой вариант: таможня уже сформировала форму корректировки таможенной стоимости (КТС) и доначислила пошлину и НДС, рассчитав их от «среднерыночной цены», а не от той, что указана в инвойсе.
Это не означает, что вы сделали что-то неправильно. Это означает, что ваши документы не убедили инспектора в том, что скидка реальна и коммерчески обоснована. Ниже — как это исправить.
Правовая основа: что говорит ТК ЕАЭС
Метод 1 и «цена, фактически уплаченная или подлежащая уплате»
Таможенная стоимость ввозимых товаров определяется в первую очередь по методу 1 — по стоимости сделки с ввозимыми товарами (статья 39 Таможенного кодекса ЕАЭС). Это базовый метод; остальные пять применяются только тогда, когда метод 1 неприменим.
Согласно статье 39 ТК ЕАЭС, таможенная стоимость по методу 1 — это «цена, фактически уплаченная или подлежащая уплате» за товары при их продаже для вывоза на таможенную территорию ЕАЭС, скорректированная в соответствии со статьёй 40 ТК ЕАЭС. Эта цена означает общую сумму всех платежей за товары, произведённых покупателем продавцу прямо или косвенно в любой допустимой форме.
Что это означает на практике: если продавец предоставил вам скидку и вы заплатили меньше каталожной цены, именно эта, более низкая сумма и является «ценой, фактически уплаченной». Закон не требует, чтобы вы платили каталожную цену. Он требует, чтобы вы могли доказать, что согласованная цена — настоящая.
Четыре условия для применения метода 1
Статья 39 ТК ЕАЭС устанавливает четыре условия, при которых метод 1 применим:
- Отсутствие ограничений в отношении прав покупателя на пользование и распоряжение товарами (кроме прямо перечисленных в законе).
- Цена не зависит от каких-либо условий или обязательств, влияние которых на стоимость товаров не может быть количественно определено.
- Продавец не получает прямо или косвенно доходов от последующей продажи, распоряжения или использования покупателем ввозимых товаров.
- Покупатель и продавец не являются взаимосвязанными лицами, или — если являются — цена сделки признаётся приемлемой для таможенных целей (то есть взаимосвязанность не исказила цену).
Скидка сама по себе ни одного из этих условий не нарушает. Проблема возникает тогда, когда таможня не может убедиться в том, что цена со скидкой не обусловлена незадекларированной связью между сторонами или иными факторами, влияющими на стоимость.
Статья 325 ТК ЕАЭС: что происходит при запросе
Когда таможня сомневается в заявленной стоимости, она вправе запросить у декларанта дополнительные документы и пояснения (статья 325 ТК ЕАЭС, пункт 4). Важно: по пункту 5 статьи 325 запрос должен быть обоснованным и содержать перечень конкретных признаков, указывающих на то, что заявленные сведения могут быть недостоверными. Беспредметный или немотивированный запрос может быть оспорен декларантом. Декларант обязан представить документы в установленные сроки. Если документы не представлены или таможня считает их недостаточными, она вправе:
- отказать в выпуске товаров (статья 125 ТК ЕАЭС);
- выпустить товары под обеспечение уплаты таможенных платежей с продолжением проверки;
- после завершения проверки — скорректировать таможенную стоимость (КТС), применив один из методов 2–6 на основе имеющейся информации.
Почему таможня сомневается в скидках
Прежде чем перейти к документам — важно понять логику таможенного инспектора.
Таможенная стоимость напрямую влияет на размер пошлины и НДС. Чем ниже задекларированная цена, тем меньше платежей поступает в бюджет. Это делает нестандартно низкую цену объектом повышенного внимания. Таможня не предполагает, что вы мошенничаете, — она просто обязана убедиться в том, что задекларированная цена соответствует реальным коммерческим условиям.
Типичные основания для запроса по скидкам:
| Основание сомнения | Что проверяет таможня |
|---|---|
| Цена значительно ниже средней по аналогичным товарам | Сравнение с базами ценовой информации, ценами других импортёров |
| Скидка не упомянута в контракте | Есть ли договорное основание для льготной цены? |
| Инвойс не содержит расшифровки скидки | Каков механизм формирования окончательной цены? |
| Покупатель и продавец взаимосвязаны | Не является ли цена трансфертной, а не рыночной? |
| Нет прайс-листа продавца | Нет базы для сравнения — была ли это скидка или изначально заниженная цена? |
| Первая поставка или нерегулярные закупки | Нет истории отношений, подтверждающей коммерческую логику скидки |
Виды скидок и логика их подтверждения
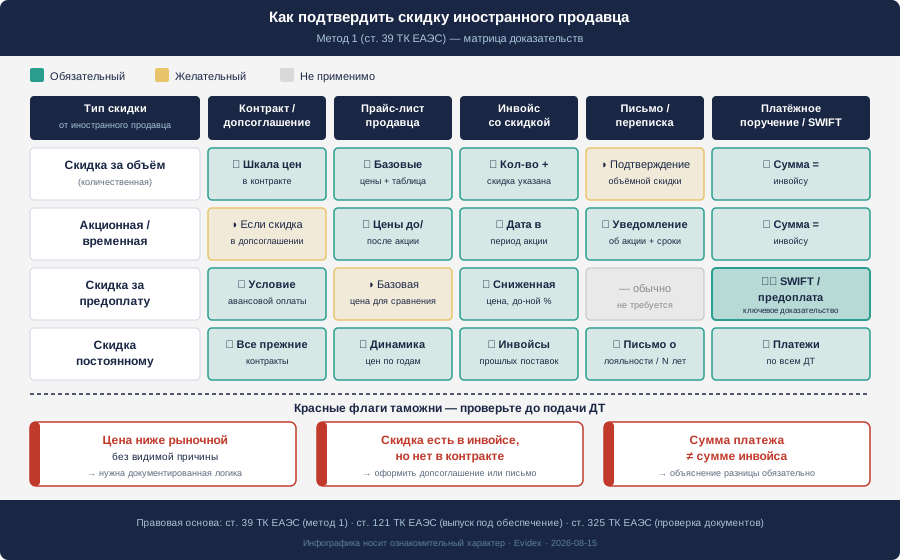
Разные типы скидок требуют разных документов, потому что у каждого — своя коммерческая логика. Таможня должна убедиться именно в том, что логика соблюдена.
1. Скидка за объём (количественная скидка)
Коммерческая логика: чем больше покупаешь, тем дешевле единица товара. Это стандартная практика в международной торговле.
Что должно быть в документах:
- В контракте — шкала цен/скидок в зависимости от объёма или чёткое условие: «при заказе от X единиц цена составляет Y».
- В инвойсе — количество товара, подтверждающее применение именно этой ступени шкалы.
- Желательно: спецификация или приложение к контракту с таблицей скидок.
2. Акционная или временная скидка
Коммерческая логика: продавец проводит распродажу, выводит новый товар или освобождает склад.
Что должно быть в документах:
- Письмо или уведомление от продавца об акции с указанием сроков и условий.
- Прайс-лист до и после акции или официальный документ об акционных ценах.
- Инвойс, датированный периодом акции.
3. Скидка за предоплату или своевременную оплату
Коммерческая логика: покупатель снижает кредитный риск продавца — получает льготную цену.
Что должно быть в документах:
- Условие в контракте: «при авансовом платеже применяется цена X» или «скидка N% при оплате в течение M дней».
- Платёжное поручение (SWIFT), подтверждающее предоплату.
4. Скидка постоянному клиенту / за длительность отношений
Коммерческая логика: продавец ценит долгосрочные отношения и предоставляет более выгодные условия устоявшимся партнёрам.
Что должно быть в документах:
- Несколько предыдущих контрактов или дополнительных соглашений с тем же поставщиком.
- Инвойсы по предыдущим поставкам с указанием прогрессии цен.
- Письмо продавца с прямым указанием: «в связи с X годами сотрудничества предоставляем скидку Y%».
Документы, которые нужно собрать
Ниже — практический чеклист. Отмечайте то, что у вас уже есть, и определяйте, что нужно запросить у поставщика до или во время проверки.
Обязательные документы
Дополнительные документы для обоснования скидки
Что запросить у иностранного поставщика
Если таможня уже направила запрос, а документов не хватает, попросите поставщика предоставить:
Обратите внимание: требование предоставить экспортную декларацию иностранного государства прямо не предусмотрено ТК ЕАЭС, однако на практике её наличие существенно усиливает позицию декларанта, поскольку подтверждает задекларированную цену независимым источником из страны отправления.
Процесс: от запроса таможни до выпуска
[Подача ДТ] → [Запрос таможни / уведомление о проверке] → [Сбор документов]
      ↓
[Представление документов] → [Таможня анализирует документы]
      ↓
   ┌──────────────────────────────────────┐
   │                                      │
[Документы приняты]             [Документы недостаточны]
[Выпуск по заявленной ТС]              ↓
                              [КТС или выпуск под обеспечение]
                                         ↓
                              [Обжалование или дополнительный пакет]
Выпуск под обеспечение
Если таможня не завершила проверку, а сроки выпуска истекают, вы вправе добиться выпуска товаров под обеспечение уплаты таможенных платежей — такой механизм предусмотрен статьёй 121 ТК ЕАЭС («Особенности выпуска товаров до завершения проверки таможенных, иных документов и (или) сведений»). Таможня рассчитает сумму обеспечения исходя из максимально возможного доначисления. Товары будут выпущены, а вы продолжите формировать доказательную базу без давления сроков выпуска.
Согласно пункту 14 статьи 325 ТК ЕАЭС: после выпуска декларант вправе представить дополнительные документы в течение 60 календарных дней с даты регистрации декларации на товары. После их получения таможня обязана завершить проверку не позднее 30 календарных дней. (Точные формулировки пункта 14 статьи 325 подлежат сверке с актуальной редакцией ТК ЕАЭС юридическим редактором.)
Типичные ошибки и как их избежать
| Ошибка | Почему это проблема | Как сделать правильно |
|---|---|---|
| Скидка есть в инвойсе, но не упомянута в контракте | Таможня не видит договорного основания — квалифицирует как произвольное занижение цены | Всегда прописывайте условия скидок в контракте или допсоглашении |
| Прайс-лист не датирован или датирован после поставки | Нельзя доказать, что базовая цена была именно такой на дату сделки | Запрашивайте у поставщика прайс-лист с датой, актуальной на момент контракта |
| Платёж превышает или не совпадает с суммой инвойса | Несоответствие — повод для углублённой проверки | Сумма в платёжном поручении = сумма в инвойсе |
| Переписка о скидке — только в мессенджерах без корпоративных аккаунтов | Сложно верифицировать как официальную позицию продавца | По возможности подтверждайте скидку официальным письмом на бланке |
| Декларант не объясняет логику скидки в пояснительном письме | Таможня сама строит предположения — не всегда в вашу пользу | Прилагайте краткое пояснение: почему была скидка, каков её механизм |
| Только первая поставка — нет истории, но есть крупная скидка | Таможня подозревает искусственное занижение | Прикладывайте переписку о переговорах, коммерческое предложение продавца |
Что НЕ делать
- Не корректируйте документы задним числом. Если в контракте нет условия о скидке, а вы просите поставщика внести его «задним числом» — это риск уголовной и административной ответственности за недостоверное декларирование.
- Не молчите в ответ на запрос. Непредставление документов в срок — основание для отказа в выпуске товаров (статья 125 ТК ЕАЭС) или последующей самостоятельной корректировки стоимости таможней.
- Не подавайте неполный пакет, обещая дослать позже. Если пакет неполный, укажите это явно и объясните, почему документ временно недоступен. Это лучше, чем молчание.
- Не пропустите срок обжалования: если КТС уже выпущена, у вас есть три месяца на подачу жалобы в вышестоящий таможенный орган (статья 289 Федерального закона № 289-ФЗ). Срок исчисляется либо с момента, когда вы узнали или должны были узнать о нарушении права, либо с момента истечения срока, установленного для принятия решения таможенным органом, — в зависимости от ситуации.
Часто задаваемые вопросы
Может ли таможня отклонить метод 1 только из-за скидки?
Нет. Сам факт скидки не является основанием для перехода к другому методу. Таможня должна доказать, что цена сформирована не в рамках обычной коммерческой практики или нарушает одно из четырёх условий статьи 39 ТК ЕАЭС. Если вы документируете коммерческую логику скидки — метод 1 остаётся применимым.
Обязан ли продавец предоставлять прайс-лист?
Законодательство не обязывает иностранного продавца предоставлять документы российской таможне. Однако если вы хотите подтвердить таможенную стоимость по методу 1, именно вы как декларант несёте бремя доказывания. Прайс-лист — один из наиболее весомых документов для этого. Объясните поставщику, что это коммерческая необходимость.
Что делать, если прайс-листа у продавца нет (маленький поставщик, ручное ценообразование)?
Замените прайс-лист на иные доказательства базовой цены: коммерческое предложение (оффер), переписку с первоначальной ценой до согласования скидки, сравнительные цены других продавцов аналогичного товара. Объясните в пояснительном письме специфику ценообразования продавца.
Скидка не упомянута в контракте — только в инвойсе. Что делать?
Заключите дополнительное соглашение к контракту, фиксирующее условие скидки на данную партию. Одновременно приложите письмо продавца. Практическая рекомендация (не прямое требование закона): дополнительное соглашение лучше датировать не позже даты инвойса, иначе хронологическое несоответствие создаст дополнительный повод для сомнений таможни.
Таможня уже выпустила КТС. Можно ли её оспорить?
Да. У вас есть три месяца на подачу жалобы в вышестоящий таможенный орган (статья 289 Федерального закона № 289-ФЗ). Срок исчисляется с момента, когда вы узнали или должны были узнать о нарушении права, либо с момента истечения срока, установленного для принятия решения таможенным органом. Вышестоящий орган обязан рассмотреть жалобу в течение одного месяца (статья 297 Федерального закона № 289-ФЗ). Параллельно можно обратиться в арбитражный суд. Основания для отмены КТС: несоблюдение таможней процедуры проверки по статье 325, необоснованный отказ от метода 1 или неправильный выбор ценового ориентира при расчёте скорректированной стоимости.
Взаимосвязаны ли мы с продавцом — автоматически ли это проблема?
Нет. Статья 39 ТК ЕАЭС прямо предусматривает возможность применения метода 1 при взаимосвязанности сторон, если вы можете доказать, что взаимосвязанность не исказила цену (цена приемлема для таможенных целей). Способы доказательства: сравнение с ценами для несвязанных покупателей, сравнение с ценами на идентичные/однородные товары, анализ рентабельности.
Связанные темы на сайте
- Что делать, если получили запрос таможни по статье 325 ТК ЕАЭС (внутренняя ссылка — планируется)
- Как обжаловать КТС: пошаговый порядок (внутренняя ссылка — планируется)
- Взаимосвязанные лица и таможенная стоимость (внутренняя ссылка — планируется)
- Метод 1 vs метод 6: когда таможня переходит к резервному методу (внутренняя ссылка — планируется)
Как Evidex может помочь
Evidex помогает импортёрам структурировать имеющиеся документы, выявить пробелы в доказательной базе и сформировать позицию ответа на запрос таможни. Загрузите ваш контракт, инвойс и запрос таможни — система укажет, каких документов не хватает и какие противоречия нужно устранить.
Загрузить документы для анализа → (ссылка на сервис Evidex)
Evidex не является адвокатским бюро и не заменяет таможенного юриста или брокера. Сервис помогает упорядочить документы и сформулировать позицию — правовую оценку и представление интересов перед таможенным органом осуществляет специалист.
Статья подготовлена на основании открытых первичных источников: Таможенный кодекс ЕАЭС (статьи 39, 121, 325), Федеральный закон от 03.08.2018 № 289-ФЗ (статьи 289, 297). Не является юридической консультацией. Ссылки на конкретные нормы подлежат сверке юридическим редактором с актуальной редакцией на дату публикации.